
Mercedes ist für viele deutsche Anleger die klassische Dividendenaktie. Umso mehr schmerzt das Jahr 2026: Die Ausschüttung wurde zum zweiten Mal in Folge gekürzt, auf 3,50 € je Aktie. Ende Oktober kam eine Gewinnwarnung dazu, und die Aktie fiel von rund 60 € zum Jahresbeginn auf etwa 40,40 €.
Auf dem Papier sieht die Dividende dadurch spektakulär aus: Rund 8,7 % Rendite. Doch eine hohe Rendite nach einem Kurssturz ist oft ein Warnsignal. Ich habe mir deshalb angesehen, woher Mercedes das Geld für die Dividende nimmt, was gerade im Konzern passiert – und ob die Ausschüttung sicher ist.
Kurz und knapp
- Die Dividende sank von 5,30 € (für 2023) über 4,30 € auf 3,50 € (für 2025). Analysten erwarten für 2026 im Schnitt rund 3,00 €.
- Das Kernproblem ist das Luxusgeschäft in China. Dort bricht genau das Segment weg, auf das Mercedes seine Strategie gebaut hat.
- Das Geld verdienen derzeit vor allem die Transporter und die Finanzsparte – nicht die Pkw.
- Die Bilanz ist mit 31 Mrd. € Netto-Liquidität sehr stark. Eine Dividende wird es geben, nur die Höhe ist offen.
Die Dividende: Was Mercedes verspricht – und was es zahlt
Mercedes hat eine klare Regel: Ausgeschüttet werden rund 40 % des Konzernergebnisses. Was das Industriegeschäft darüber hinaus an freiem Cashflow verdient, geht in Aktienrückkäufe. So steht es seit 2024 in der Ausschüttungspolitik des Konzerns.
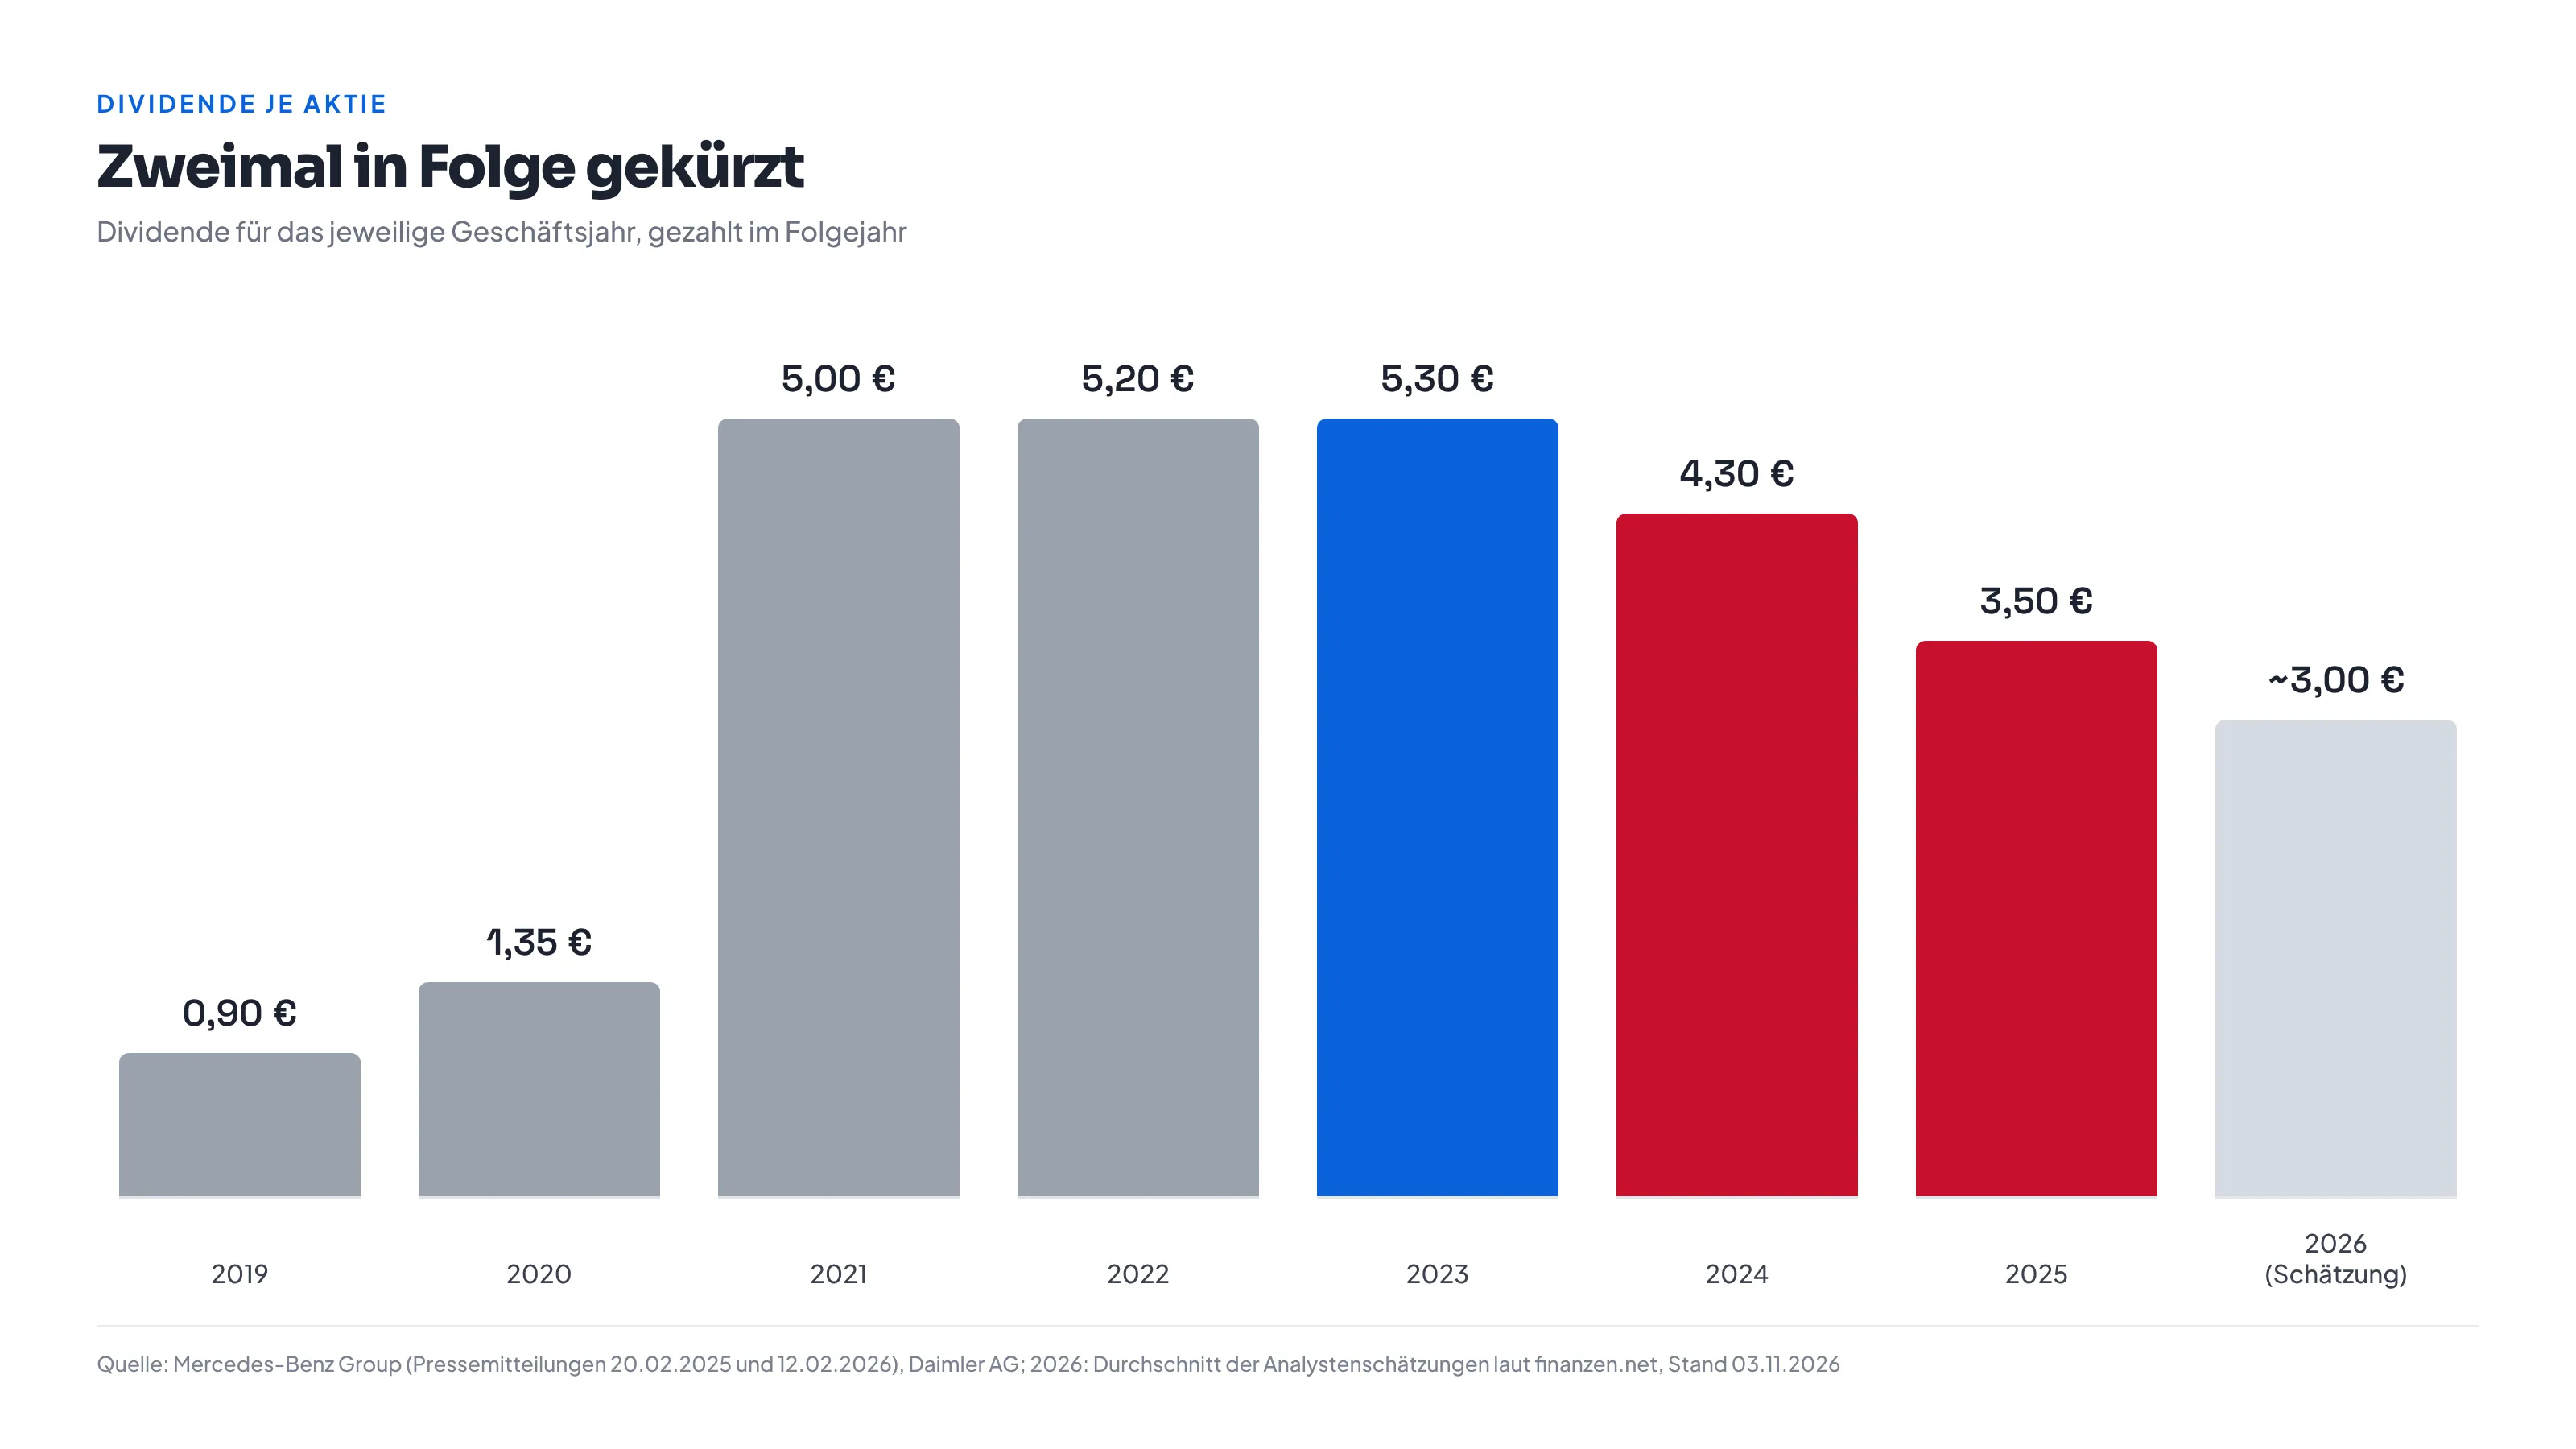
Für 2025 hat Mercedes sich allerdings großzügiger gezeigt als die eigene Regel: Der Gewinn je Aktie hat sich auf 5,34 € fast halbiert, die Dividende wurde aber nur um knapp ein Fünftel gekürzt. Die Ausschüttungsquote lag damit bei rund 65 % (eigene Rechnung). Die Hauptversammlung hat die 3,50 € am 16. April 2026 mit 99,95 % Zustimmung beschlossen.
Bei den Aktienrückkäufen bremst Mercedes dagegen deutlich. Das alte Programm über 2 Mrd. € wurde im Juni abgeschlossen. Mercedes hat dabei 37,6 Mio. Aktien zu durchschnittlich rund 53 € gekauft – im Nachhinein ein teurer Einkauf, die Aktie kostet heute rund ein Viertel weniger. Das neue Programm läuft seit September bis April 2027 und ist mit bis zu 1 Mrd. € nur halb so groß. Bis Ende Oktober waren rund 280 Mio. € davon ausgegeben.
Ist die Dividende sicher?
Meine kurze Antwort: Dass Mercedes eine Dividende zahlt, halte ich für sicher – die Höhe von 3,50 € nicht. Diese Punkte entscheiden darüber:
| Prüfpunkt | Stand | Einschätzung |
|---|---|---|
| Ausschüttungsquote | 65 % des Gewinns 2025, Ziel laut Mercedes rund 40 % | ✗ deutlich über dem eigenen Ziel |
| Deckung durch den Cashflow | Januar bis September: 3,1 Mrd. € freier Cashflow, 5,2 Mrd. € Ausschüttungen | ✗ aktuell nicht gedeckt |
| Gewinn 2026 | 4,27 € je Aktie nach neun Monaten, Pkw-Sparte im 4. Quartal laut CFO etwa bei null | ~ ausreichend, aber kein Puffer |
| Bilanz | 31,0 Mrd. € Netto-Liquidität im Industriegeschäft | ✓ sehr solide |
| Aussage des Managements | Dividende hat Vorrang vor Rückkäufen, Höhe richtet sich nach dem Cashflow | ~ keine Zusage zur Höhe |
| Erwartung der Analysten | im Schnitt rund 3,00 € für 2026 | ✗ weitere Kürzung erwartet |
Besonders der Cashflow macht mir Sorgen. Im dritten Quartal blieben nur 172 Mio. € freier Cashflow übrig, nach 1,4 Mrd. € ein Jahr zuvor. Mercedes begründet das mit höheren Beständen an Neuwagen. In den ersten neun Monaten steckt außerdem rund 1 Mrd. € aus dem Verkauf von Daimler-Truck-Aktien – ein Einmaleffekt, der sich nicht wiederholen lässt.
Würde Mercedes streng 40 % des Gewinns zahlen, läge die Dividende bei einem Gewinn wie 2025 nur bei rund 2,10 € (eigene Rechnung). Finanzchef Harald Wilhelm hat bei der Vorstellung der Quartalszahlen gesagt, die Dividende werde vor den Rückkäufen bedient und richte sich nach dem Cashflow der Jahre 2026 und 2027. Details gibt es im Februar. Ich rechne mit einer Dividende zwischen etwa 2,50 und 3,00 € – das ist meine Einschätzung, keine Ankündigung von Mercedes. Auf den heutigen Kurs wären das immer noch rund 6 bis 7 % Rendite.
Das Luxus-Problem: Warum die Top-End-Strategie wackelt
Konzernchef Ola Källenius hat Mercedes in den vergangenen Jahren konsequent auf das obere Ende des Marktes ausgerichtet: weniger Einstiegsmodelle, mehr S-Klasse, Maybach und AMG. Die Idee: weniger Autos, aber höhere Preise und Margen. Diese Strategie funktionierte, solange wohlhabende Kunden in China kauften.
Genau dort bricht es jetzt ein. Laut Källenius ist der chinesische Automarkt 2026 um über 20 % geschrumpft, das Premiumsegment schrumpft seit über drei Jahren, und am stärksten trifft es das Luxussegment. China macht laut Finanzchef nur noch rund 20 % des Mercedes-Absatzes aus, früher war es über ein Drittel.
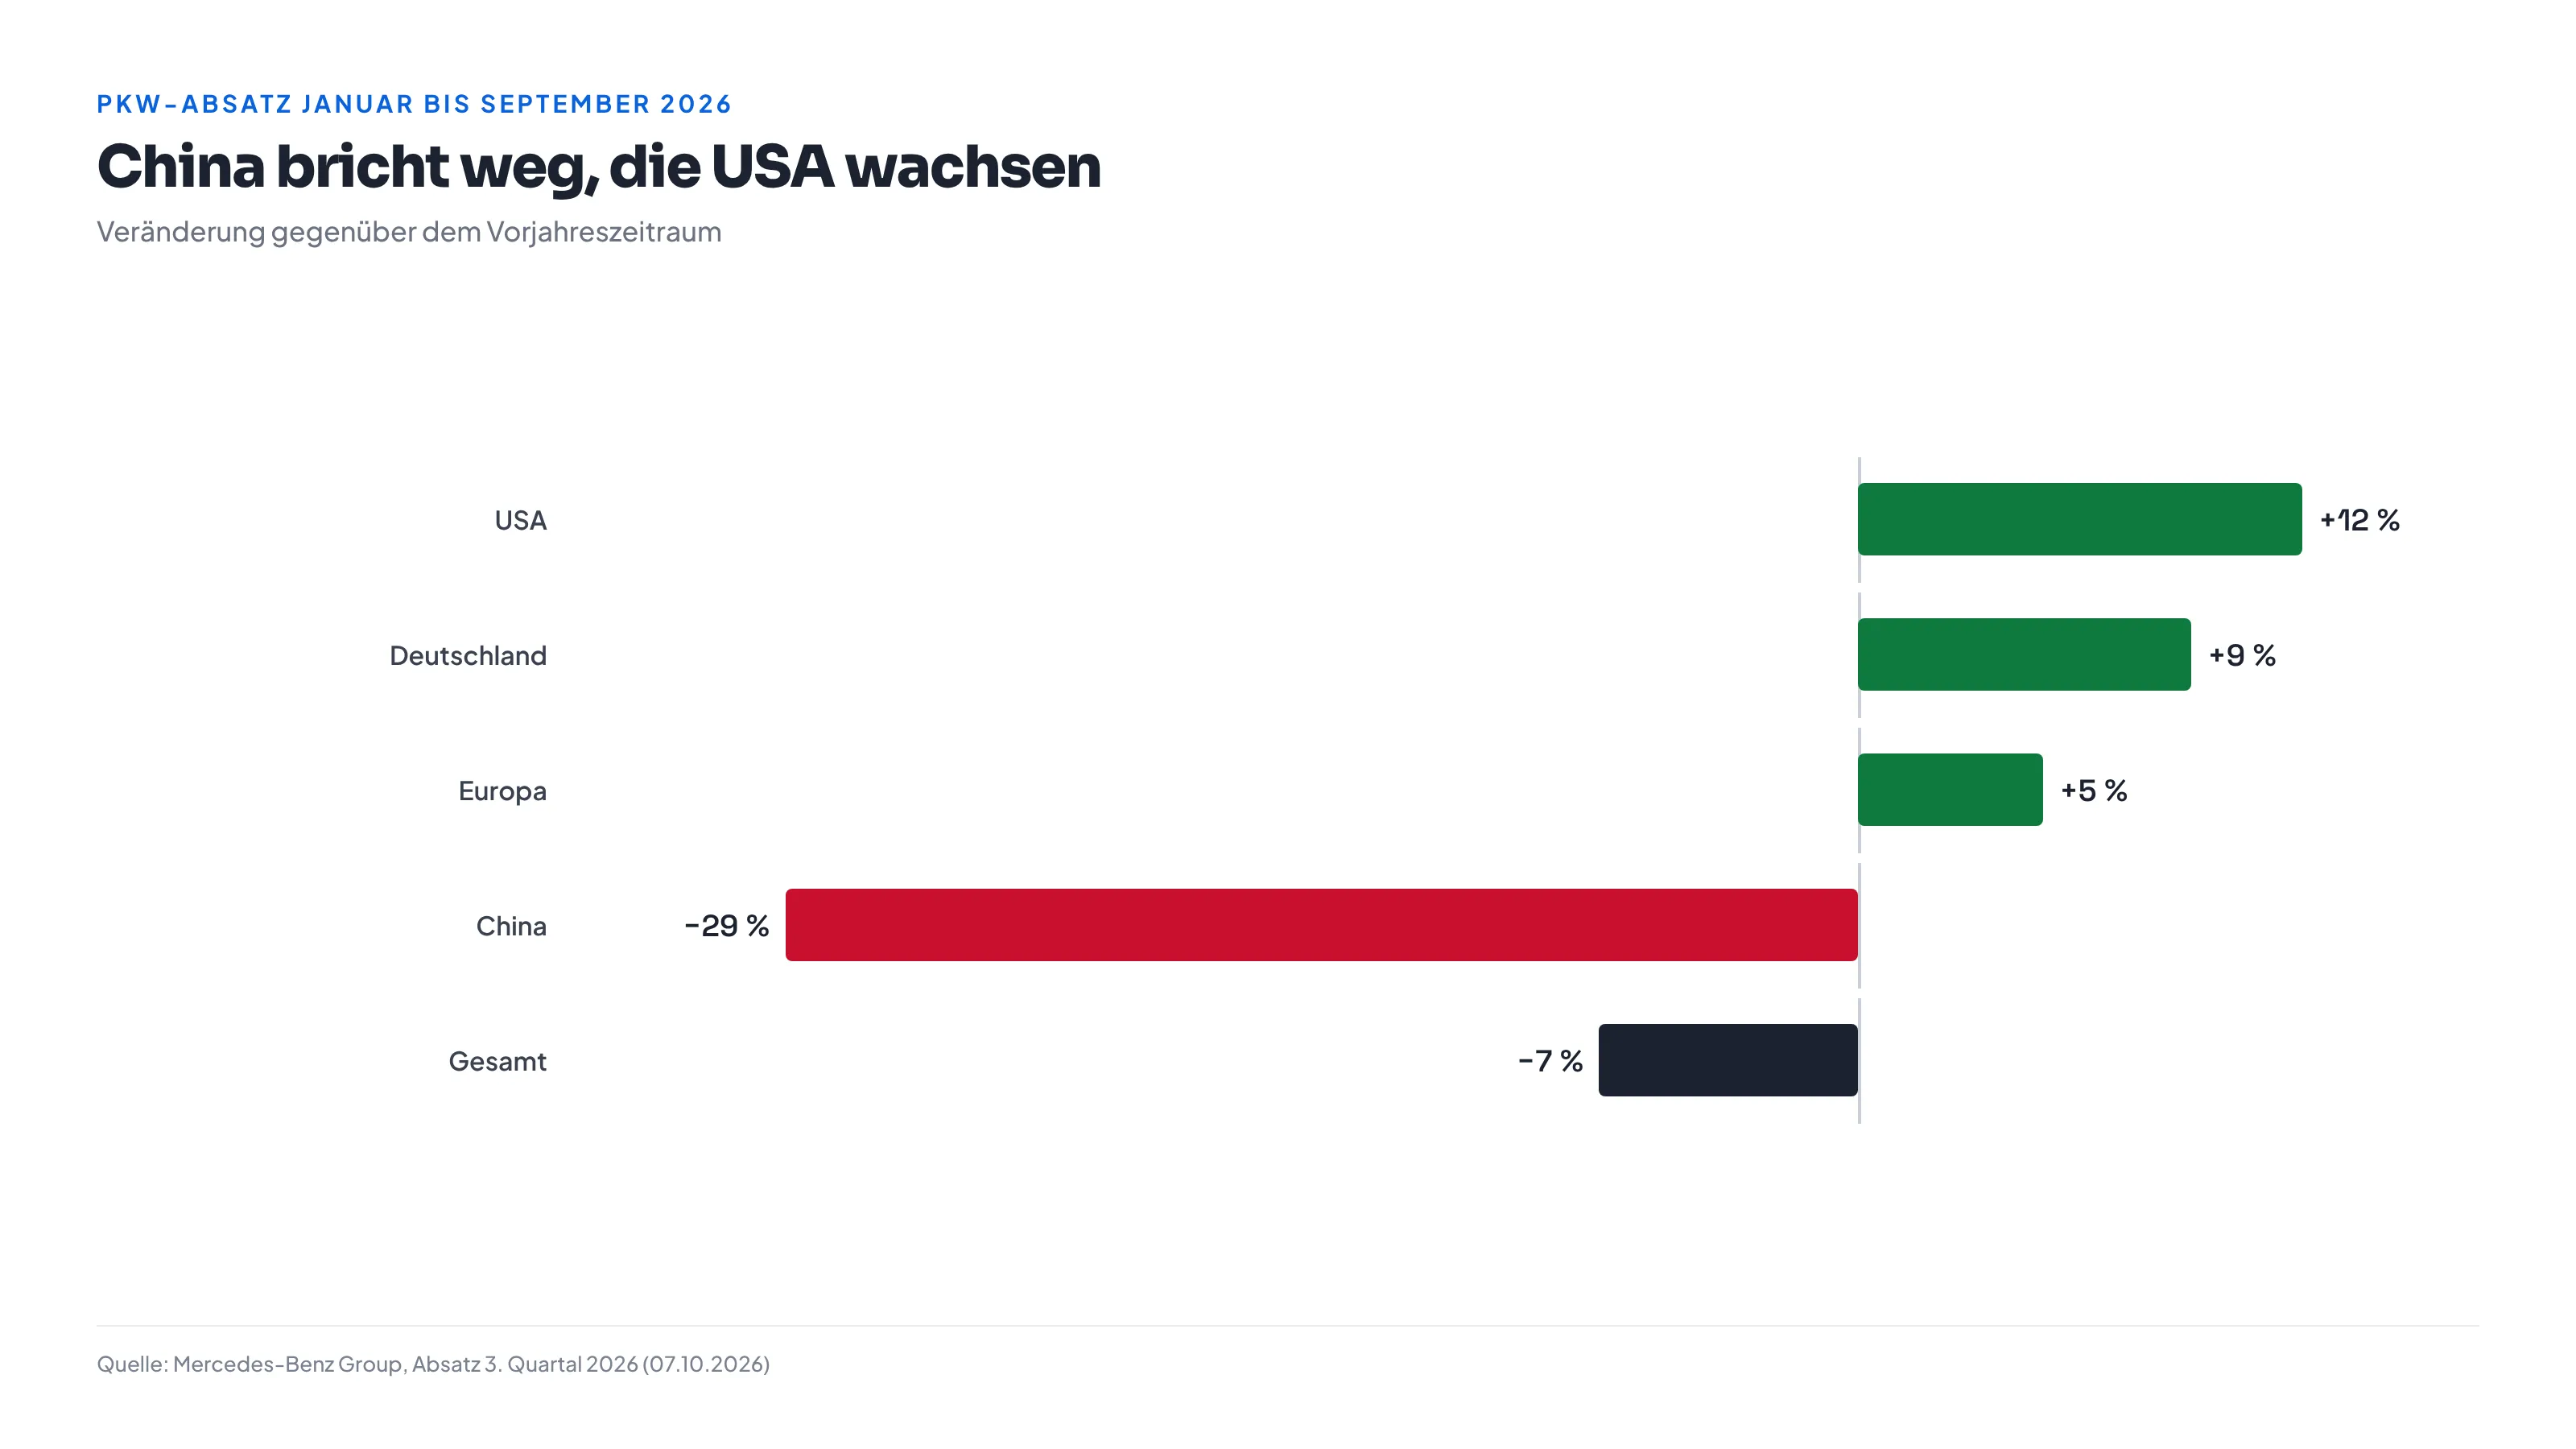
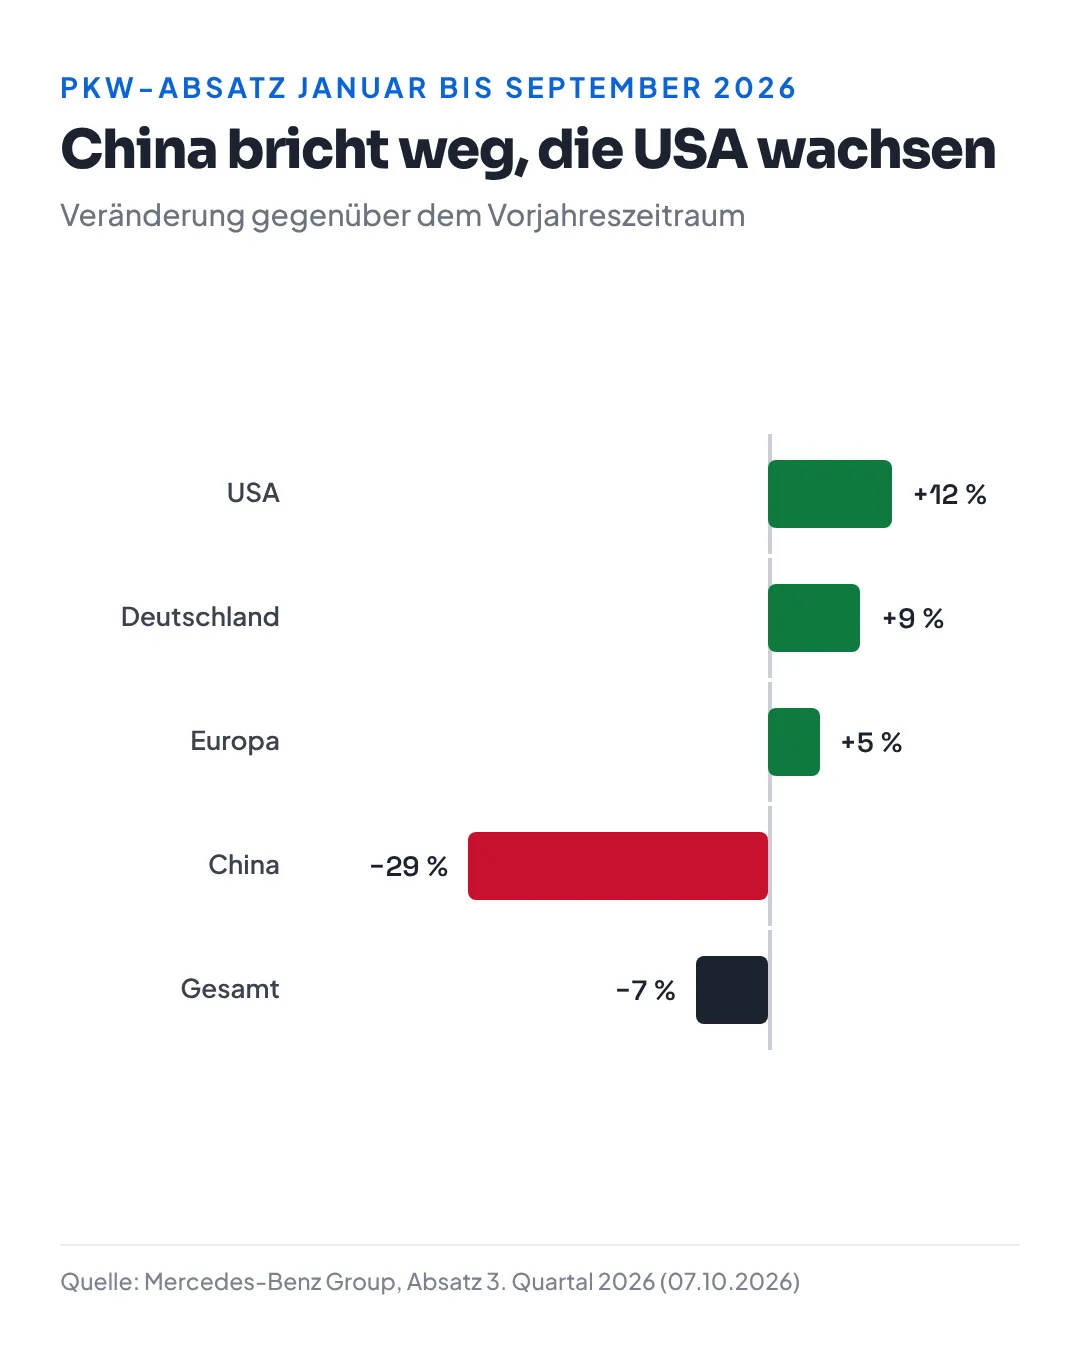
In Europa und den USA verkauft Mercedes sogar mehr Autos als im Vorjahr. Das reicht aber nicht, um China auszugleichen, denn dort fehlen gerade die teuersten und profitabelsten Modelle. Im zweiten Quartal musste Mercedes außerdem 704 Mio. € auf seine chinesischen Beteiligungen abschreiben. Das Ergebnis zeigt sich in der Marge der Pkw-Sparte:
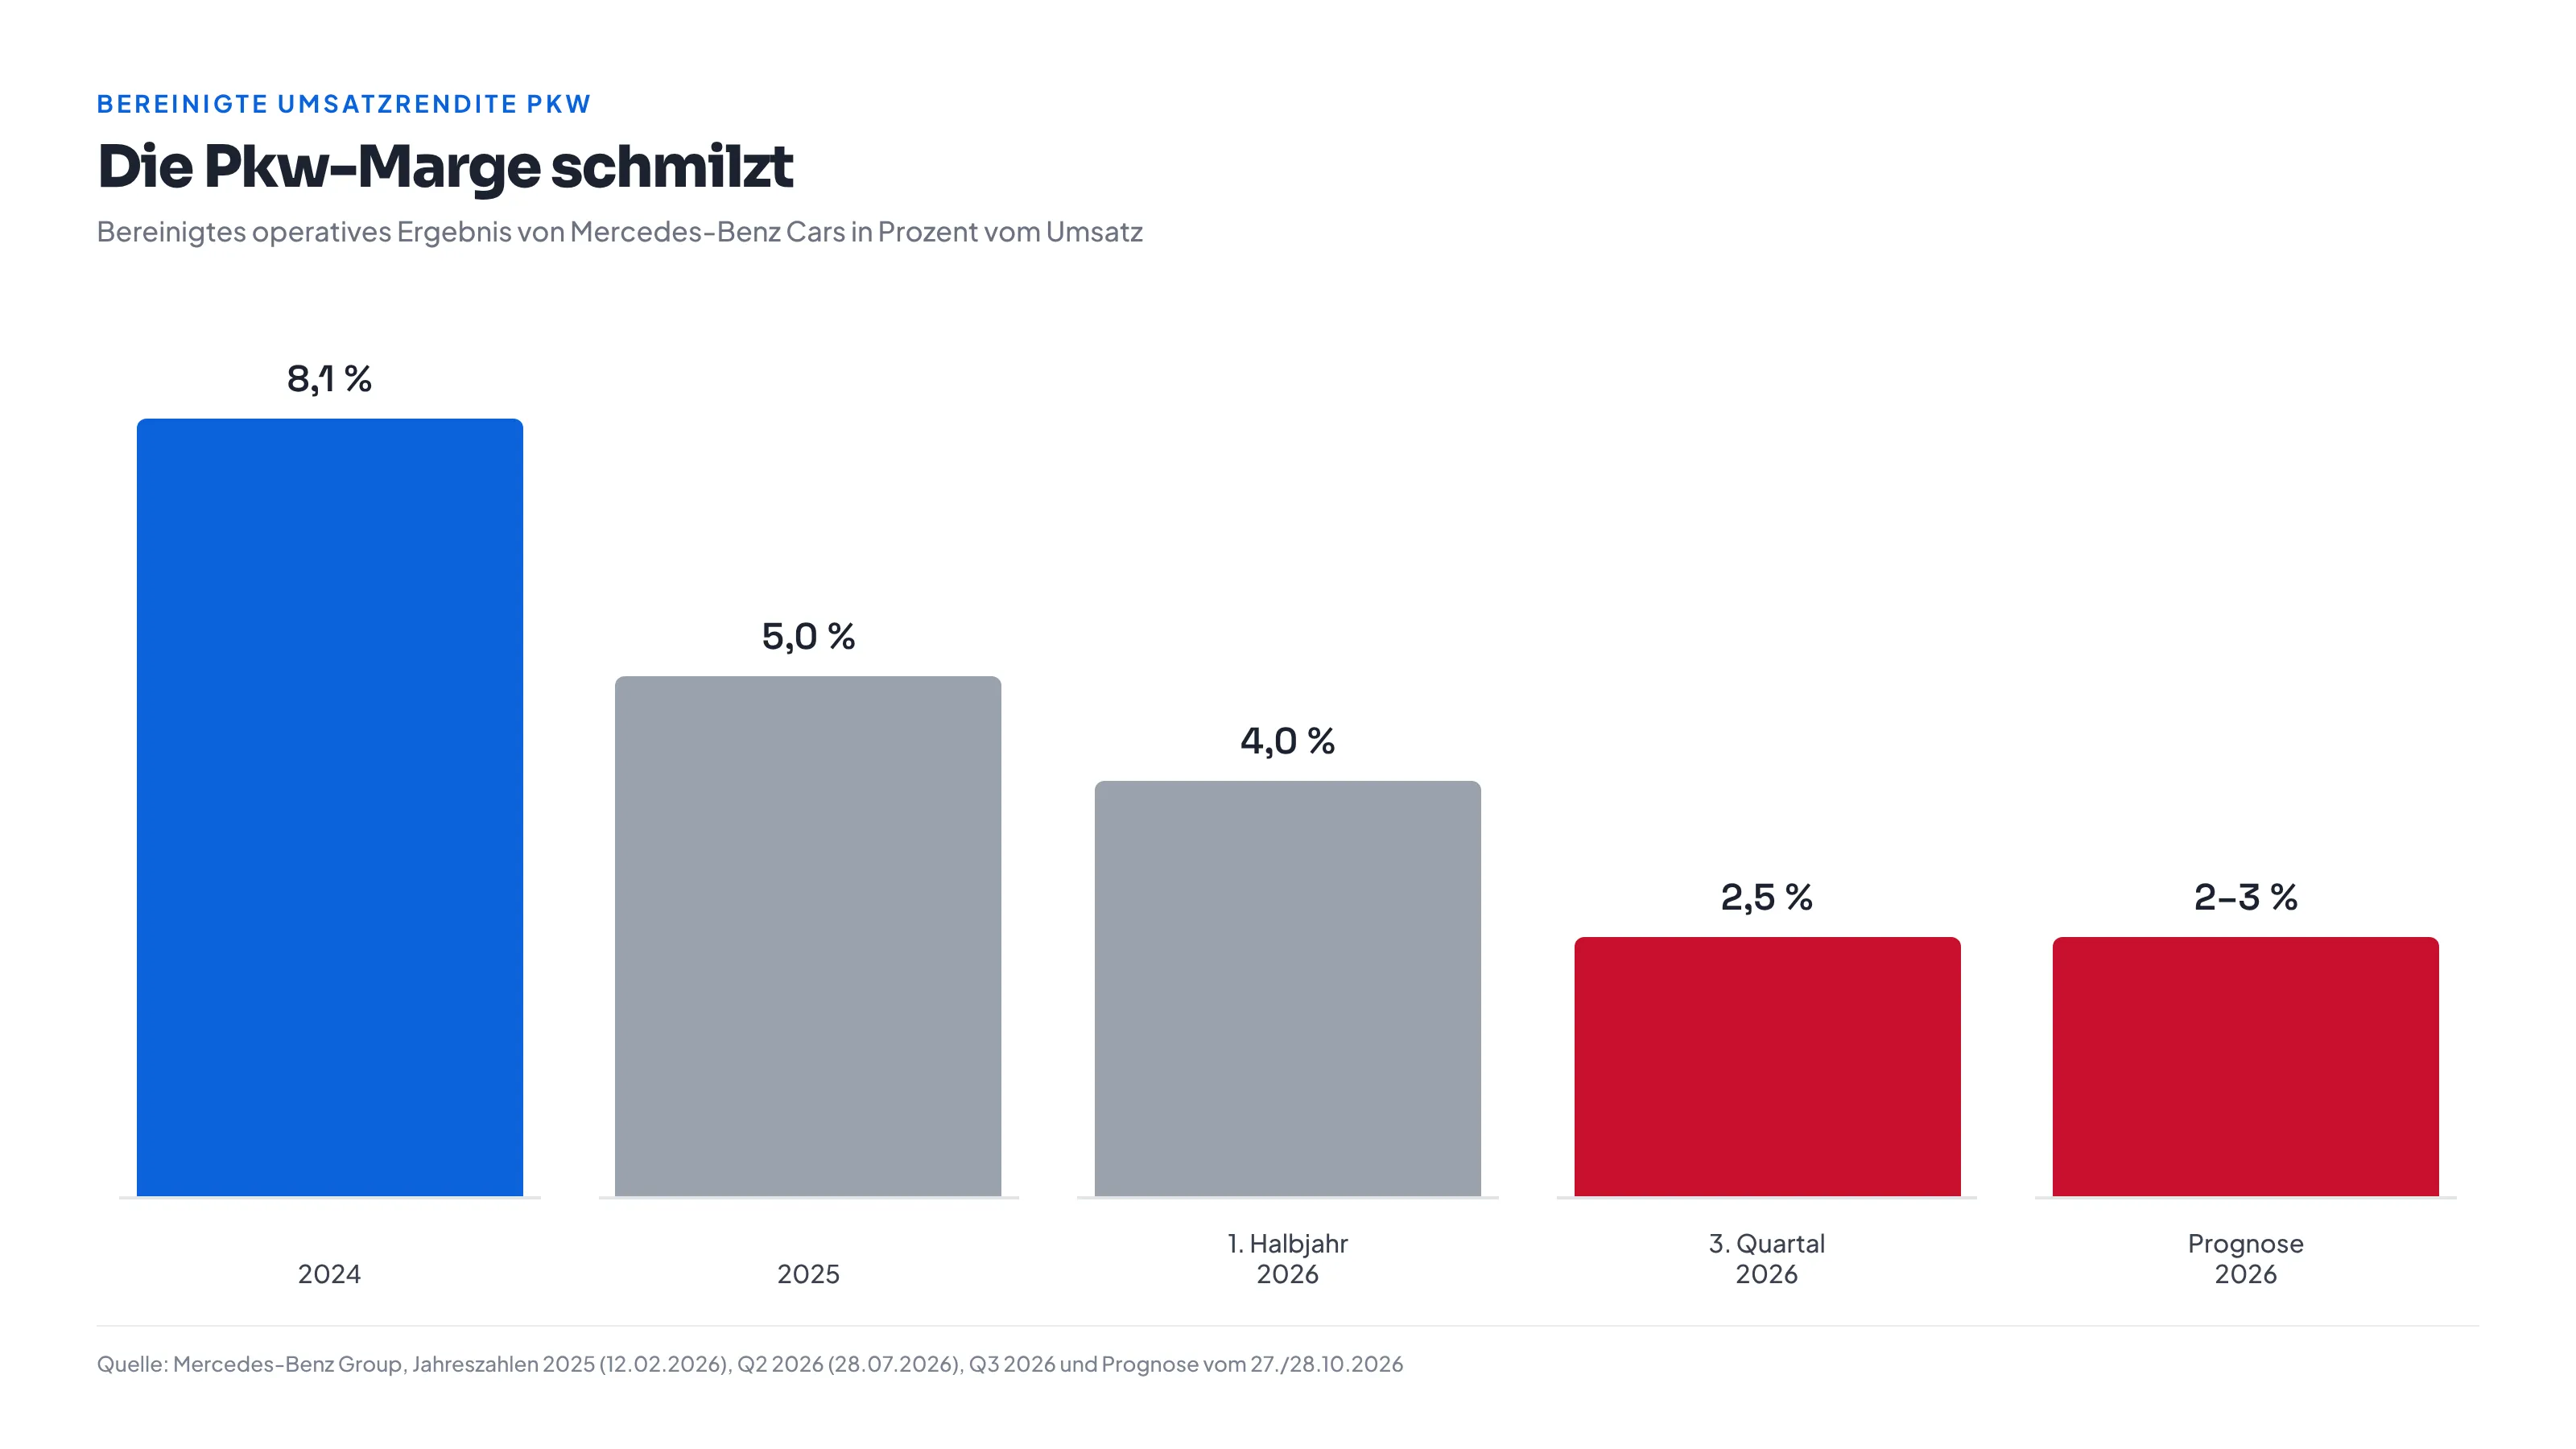
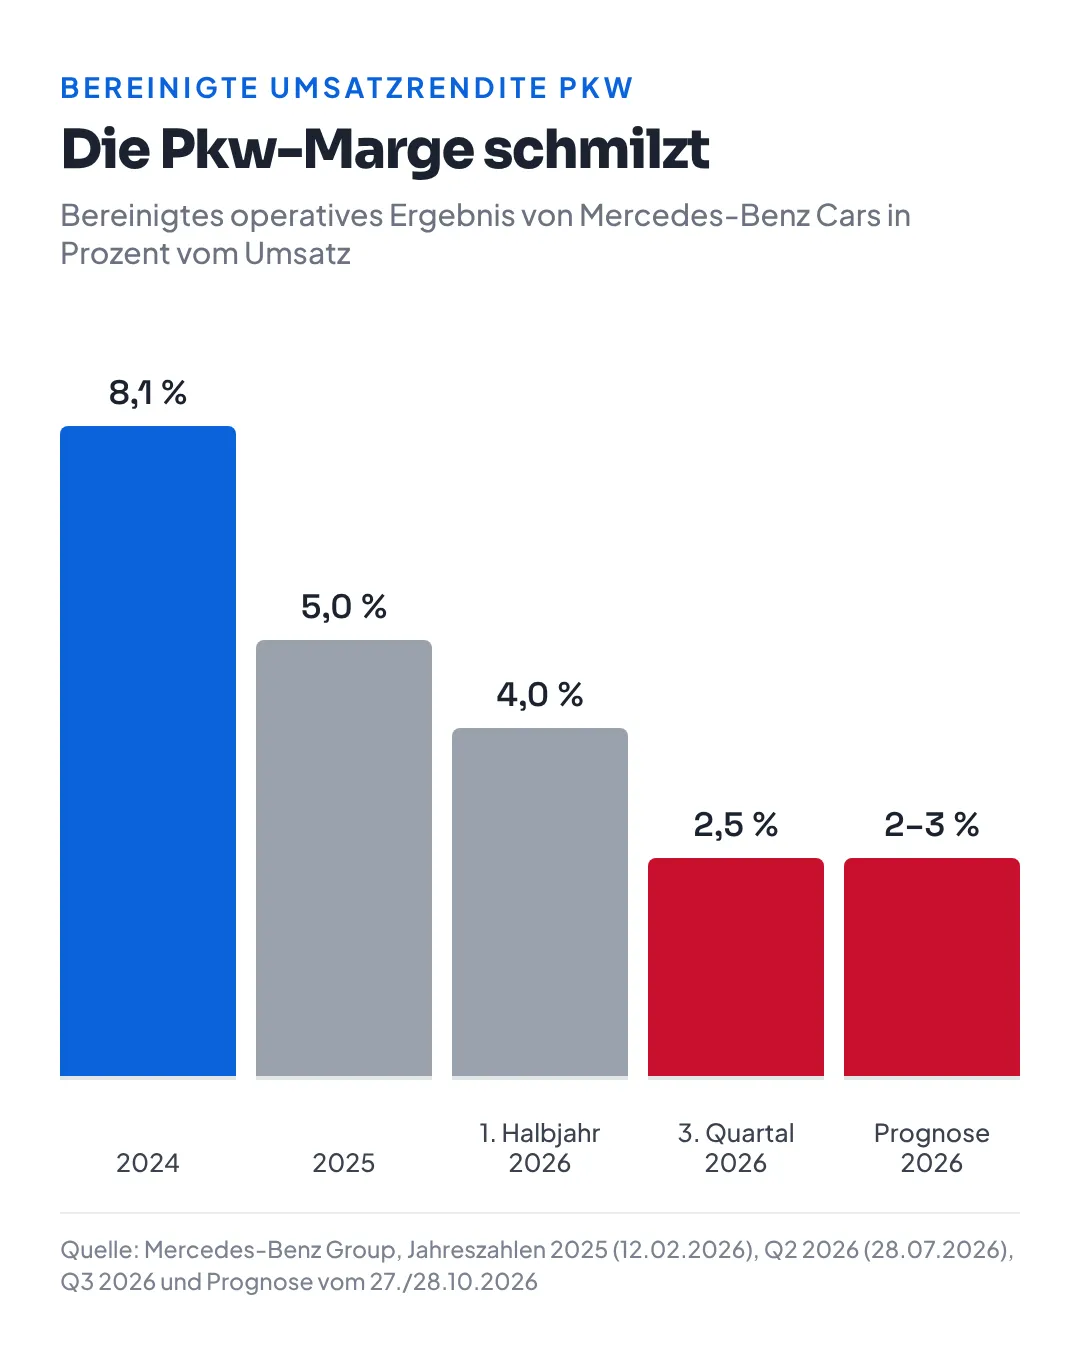
Am 27. Oktober 2026 hat Mercedes die Prognose gesenkt: Die bereinigte Umsatzrendite der Pkw soll 2026 nur noch 2–3 % erreichen statt 3–5 %, das Konzern-EBIT nur noch das Vorjahresniveau und der freie Cashflow deutlich darunter liegen. Für das vierte Quartal rechnet der Finanzchef bei den Pkw grob mit einer schwarzen Null.
Ein Lichtblick: Außerhalb Chinas hat sich der Absatz der neuen S-Klasse im dritten Quartal gegenüber dem zweiten mehr als verdoppelt. Die Nachfrage nach Luxus ist also nicht verschwunden – sie ist nur in China weggebrochen.
Woher das Geld gerade kommt: Vans und Finanzsparte
Wer nur auf die Pkw schaut, übersieht die beiden Bereiche, die Mercedes derzeit tragen:
| Sparte | 3. Quartal 2026 | Prognose 2026 |
|---|---|---|
| Mercedes-Benz Cars (Pkw) | 2,5 % bereinigte Umsatzrendite | 2–3 % |
| Mercedes-Benz Vans (Transporter) | 9,4 % bereinigte Umsatzrendite | 8–10 % |
| Mercedes-Benz Mobility (Finanzsparte) | 13,8 % Eigenkapitalrendite | 12–14 % (im Juli angehoben) |
Die Transporter wie Sprinter und V-Klasse verdienen fast viermal so viel pro Euro Umsatz wie die Pkw. Im Juni ist mit dem elektrischen VLE im spanischen Werk Vitoria ein neues Modell in Serie gegangen. Die Finanzsparte – Leasing und Autokredite – hat ihre Prognose 2026 sogar angehoben. Im dritten Quartal kam sie auf ein bereinigtes Ergebnis von 445 Mio. €, fast so viel wie die gesamte Pkw-Sparte mit 560 Mio. €.
Dazu kommen Verkäufe von Beteiligungen: Mercedes hat 2026 weitere Aktien von Daimler Truck abgegeben und den Leasinganbieter Athlon verkauft. Das bringt Geld in die Kasse, ist aber kein dauerhafter Ertrag. Für die Dividende zählt am Ende, ob die Pkw-Sparte wieder Geld verdient.
Die Modelloffensive: Über 40 neue Modelle bis 2027
Um die Pkw wieder profitabler zu machen, bringt Mercedes von 2025 bis 2027 nach eigenen Angaben über 40 neue Modelle auf den Markt. Die wichtigsten:
- CLA: der erste Mercedes mit dem eigenen Betriebssystem MB.OS, als Elektroauto mit bis zu 792 km Reichweite (WLTP) und als Hybrid. Er wurde zum „Car of the Year 2026“ in Europa gewählt.
- GLC mit EQ Technologie: die Elektroversion des meistverkauften Mercedes-Modells, seit März 2026 beim Kunden und zum „German Premium Car of the Year 2027“ gekürt.
- C-Klasse elektrisch: seit Mai 2026 bestellbar, gebaut im ungarischen Kecskemét.
- Elektrischer GLA: Weltpremiere im Juli 2026.
Die Wirkung ist bereits sichtbar: Im dritten Quartal hat Mercedes 68.428 reine Elektroautos verkauft, 61 % mehr als im Vorjahr. Ihr Anteil lag mit 16,8 % so hoch wie nie, in Europa war fast jeder dritte verkaufte Mercedes vollelektrisch. Laut Mercedes waren die Auftragsbücher für CLA, GLB und GLC Anfang des Jahres bis weit ins zweite Halbjahr gefüllt.
Mein Eindruck: Die Produkte stimmen. Das Problem ist, dass es sich vor allem um Kompakt- und Mittelklassemodelle handelt. Sie bringen Stückzahlen, aber weniger Gewinn pro Auto als eine S-Klasse in Shanghai. Bei der Software macht Mercedes ebenfalls Tempo: Ein Assistenzsystem, das von Punkt zu Punkt durch die Stadt fährt, soll zuerst in China kommen und bis Ende 2026 auch in ersten deutschen Städten verfügbar sein.
Sparen, Werke, Zölle: Next Level Performance
Parallel läuft das Sparprogramm Next Level Performance. Die wichtigsten Ziele:
- Fixkosten von 2024 bis 2027 um 10 % senken, Produktionskosten je Auto ebenfalls um 10 % ab 2027.
- Produktionskapazität bis 2028 auf rund 2,2 Mio. Autos begrenzen, davon rund 900.000 in Deutschland. Die Montage im mexikanischen Werk Aguascalientes endet 2026.
- Verkauf eigener Autohäuser in Deutschland.
2025 hat das Programm laut Mercedes schon über 3,5 Mrd. € zum Ergebnis der Pkw beigetragen. Es kostet aber auch Geld: Allein in den ersten neun Monaten 2026 flossen rund 1,1 Mrd. € für Abfindungen ab. Ab Dezember 2026 bietet Mercedes in Deutschland erneut ein freiwilliges Abfindungsprogramm für Verwaltungsbereiche an.
Gegenwind kommt aus den USA. Für Autos aus der EU gilt dort aktuell ein Zollsatz von 15 %. Schon 2025 haben die Zölle die Pkw-Marge um rund 1,1 Prozentpunkte gedrückt: 5,0 % statt 6,1 %. Im Mai hatte Präsident Trump mit 25 % gedroht, die Erhöhung dann aber aufgeschoben. Laut Medienberichten will Mercedes die nächste GLC-Generation deshalb auch im US-Werk Tuscaloosa bauen.
Wer bei Mercedes mitredet: BAIC und Geely
Ein Thema, das bei Mercedes oft unterschätzt wird, ist die Aktionärsstruktur. Die beiden größten bekannten Aktionäre kommen aus China:
| Aktionär | Anteil |
|---|---|
| BAIC Group (chinesischer Staatskonzern) | 9,98 % |
| Li Shufu (Gründer von Geely) | 9,69 % |
| Kuwait Investment Authority | 5,33 % |
Zusammen halten BAIC und Li Shufu knapp 20 %. BAIC ist zugleich Partner im wichtigsten chinesischen Gemeinschaftsunternehmen von Mercedes, mit Geely betreibt Mercedes die Marke smart. Für Anleger heißt das: Der wichtigste Krisenmarkt ist zugleich Heimat der größten Aktionäre. Das muss kein Nachteil sein, macht Mercedes aber abhängiger von China, als es der Absatzanteil von 20 % vermuten lässt.
Die Aktie in Zahlen
| Kennzahl | Wert |
|---|---|
| Kurs | rund 40,40 € (03.11.2026), Jahresbeginn rund 60 € |
| 52-Wochen-Spanne | rund 38,90 € bis 62,30 € |
| Börsenwert | rund 39 Mrd. € |
| Netto-Liquidität Industriegeschäft | 31,0 Mrd. € (30.09.2026) |
| Kurs-Gewinn-Verhältnis (Gewinn 2025) | rund 7,6 |
| Dividendenrendite (3,50 €) | rund 8,7 % |
| Analysten (finanzen.net) | 5 × Kaufen, 5 × Halten, Kursziele 42,50 € bis 70 € |
Auffällig ist der Abstand zwischen Börsenwert und Kasse: Ziehe ich die Netto-Liquidität ab, bewertet die Börse das gesamte operative Geschäft mit Pkw, Transportern und Finanzsparte nur mit rund 8 Mrd. €. Das ist ein großer Puffer – und der Hauptgrund, warum ich einen Ausfall der Dividende für unwahrscheinlich halte.
Im Vergleich mit den anderen deutschen Autobauern bietet Mercedes aktuell die höchste Rendite, ist aber auch der einzige, der zuletzt gekürzt hat:
| Aktie | Letzte Dividende | Rendite (03.11.2026) |
|---|---|---|
| Mercedes-Benz | 3,50 € (gekürzt) | 8,7 % |
| BMW (Stammaktie) | 4,40 € (leicht erhöht) | 7,8 % |
| VW (Vorzugsaktie) | 5,26 € | 7,6 % |
Meine Einschätzung zur VW-Aktie steht im Artikel VW-Aktie: Seit dem Zukunftsplan 2030 wieder ein Kauf?.
Was bis Februar wichtig wird
- Dezember 2026: Start des neuen Abfindungsprogramms in Deutschland. Wie viele Stellen wegfallen sollen, hat Mercedes nicht gesagt.
- Viertes Quartal: Zeigt sich die angekündigte schwarze Null bei den Pkw – oder wird es schlechter?
- Zölle: Ob die US-Drohung mit 25 % zurückkommt, bleibt das größte Risiko von außen.
- Februar 2027: Mit den Jahreszahlen kommt der Dividendenvorschlag für 2026. Das ist der Moment, in dem sich die Frage dieses Artikels beantwortet.
- Bis April 2027: Der laufende Aktienrückkauf über bis zu 1 Mrd. €.
Mein Fazit
Ist die Mercedes-Dividende sicher? Sicher ist, dass es eine gibt – nicht aber, dass sie so hoch bleibt. Der freie Cashflow deckt die Ausschüttungen derzeit nicht, die Pkw-Sparte verdient kaum noch Geld, und die Luxusstrategie leidet unter dem Einbruch in China. Ich rechne für 2026 mit einer weiteren Kürzung. Wer die Aktie nur wegen der 8,7 % kauft, dürfte im Februar enttäuscht werden.
Gleichzeitig ist Mercedes kein Sanierungsfall. Die Kasse ist mit 31 Mrd. € prall gefüllt, Transporter und Finanzsparte verdienen gut, und die neuen Elektroautos kommen in Europa an. Selbst eine Dividende von rund 3 € wäre auf den heutigen Kurs noch eine Rendite von über 7 %. Für mich ist die Aktie damit eine Wette darauf, dass die Pkw-Marge 2027 wieder steigt und sich China stabilisiert – nichts für Anleger, die sich auf eine steigende Dividende verlassen wollen, aber für geduldige Anleger auf diesem Kursniveau interessant. Das ist meine Meinung, keine Empfehlung.
Häufige Fragen
Ist die Dividende der Mercedes-Aktie sicher?
Dass Mercedes eine Dividende zahlt, ist dank 31 Mrd. € Netto-Liquidität im Industriegeschäft sehr wahrscheinlich. Die Höhe von 3,50 € ist aber nicht sicher: 2025 hat Mercedes 65 % des Gewinns ausgeschüttet statt der angepeilten rund 40 %, und 2026 deckt der freie Cashflow die Ausschüttungen bisher nicht. Analysten erwarten im Schnitt rund 3,00 € für 2026.
Wie hoch ist die Dividende der Mercedes-Aktie?
Für das Geschäftsjahr 2025 hat Mercedes 3,50 € je Aktie gezahlt, ausgezahlt am 21. April 2026. Beim aktuellen Kurs von rund 40,40 € entspricht das einer Rendite von rund 8,7 %. Für 2024 waren es 4,30 €, für 2023 noch 5,30 €.
Wann gibt Mercedes die nächste Dividende bekannt?
Den Vorschlag für das Geschäftsjahr 2026 veröffentlicht Mercedes üblicherweise mit den Jahreszahlen im Februar. Beschlossen wird die Dividende auf der Hauptversammlung im Frühjahr 2027, ausgezahlt kurz danach.
Warum ist die Mercedes-Aktie 2026 so stark gefallen?
Vor allem wegen des Einbruchs im chinesischen Luxussegment (Absatz in China −29 % bis September), der sinkenden Pkw-Marge und der Gewinnwarnung vom 27. Oktober 2026. Mercedes erwartet für die Pkw-Sparte 2026 nur noch eine bereinigte Umsatzrendite von 2 bis 3 %.
Kauft Mercedes eigene Aktien zurück?
Ja. Seit 1. September 2026 läuft ein Rückkaufprogramm über bis zu 1 Mrd. € bis April 2027, die Aktien sollen eingezogen werden. Das vorherige Programm über 2 Mrd. € wurde im Juni 2026 abgeschlossen.
Wem gehört Mercedes-Benz?
Die größten bekannten Aktionäre sind der chinesische Autokonzern BAIC mit 9,98 %, Geely-Gründer Li Shufu mit 9,69 % und die Kuwait Investment Authority mit 5,33 %. Der Rest ist Streubesitz.
Quellen
- Mercedes-Benz Group: Jahreszahlen 2025 und Dividendenvorschlag, 12.02.2026, und Roadmap mit Ausschüttungspolitik, 20.02.2025
- Mercedes-Benz Group: Zahlen zum 2. Quartal 2026, 28.07.2026, und Zahlen zum 3. Quartal 2026, 28.10.2026
- Mercedes-Benz Group: Ad-hoc-Mitteilung zur Prognose 2026, 27.10.2026, und Absatz 3. Quartal 2026, 07.10.2026
- Mercedes-Benz Group: Abstimmungsergebnisse der Hauptversammlung 2026, Aktionärsstruktur und Aktienrückkauf 2026/27
- Telefonkonferenz zum 3. Quartal 2026: Transkript bei Investing.com, 28.10.2026
- Germany Trade & Invest: US-Zölle auf Kfz und Kfz-Teile; Euronews: Drohung mit 25 % Zoll, 01.05.2026; Handelsblatt via Yahoo: Zölle und GLC-Produktion in den USA, 23.02.2026
- Modelle: electrive zu CLA und GLC; ADAC zur elektrischen C-Klasse
- Kurse: boerse.de, BMW und VW Vz., Stand 03.11.2026; Analysten und Dividendenschätzung: finanzen.net
- Titelbild: KI-generierte Illustration (Higgsfield)
Kommentare
Noch keine Kommentare. Schreib gern den ersten!