
Die Volkswagen-Aktie hat ein hartes Jahr hinter sich. Ende 2025 kostete die Vorzugsaktie noch rund 104 €, am 15. Oktober 2026 fiel sie auf ein Tief von rund 66 €. Heute steht sie bei etwa 69,50 € – ein Minus von rund 33 % seit Jahresbeginn. Gleichzeitig hat der Konzern im September etwas getan, auf das viele Anleger lange gewartet haben: Mit dem Zukunftsplan 2030 hat Volkswagen den nach eigenen Worten tiefgreifendsten Umbau seiner Geschichte beschlossen.
Ich habe mir den Plan, die aktuellen Zahlen, die Lage in China und die neuen Modelle genau angesehen. Mein Ergebnis vorweg: Ich bin bei VW zum ersten Mal seit Langem wieder positiv gestimmt. Warum – und was trotzdem dagegen spricht – steht unten.
Meine These in drei Punkten
- VW packt endlich die Kosten an. Der Zukunftsplan nennt Überkapazitäten, zu viele Modelle und zu viel Bürokratie offen beim Namen – und setzt harte, messbare Ziele.
- Die neuen Autos kommen an. ID. Polo und seine Geschwister haben in wenigen Monaten knapp 150.000 Bestellungen eingesammelt, die Aufträge für E-Autos in Europa haben sich verdoppelt.
- Die Aktie ist sehr günstig bewertet. Der Börsenwert liegt nur knapp über dem Geldpolster des Autogeschäfts, die letzte Dividende entspricht rund 7,6 % Rendite.
Was ist der Zukunftsplan 2030?
Der Vorstand um Konzernchef Oliver Blume hat den Plan im Juli vorgestellt. Laut Medienberichten fand er im Aufsichtsrat zunächst keine Mehrheit, am 3. September 2026 wurde er dann einstimmig beschlossen. Intern heißt er auch „Group Target Picture 2030“. Er gilt für den ganzen Konzern, nicht nur für die Marke VW, und umfasst zwölf Initiativen.
Die wichtigsten Punkte:
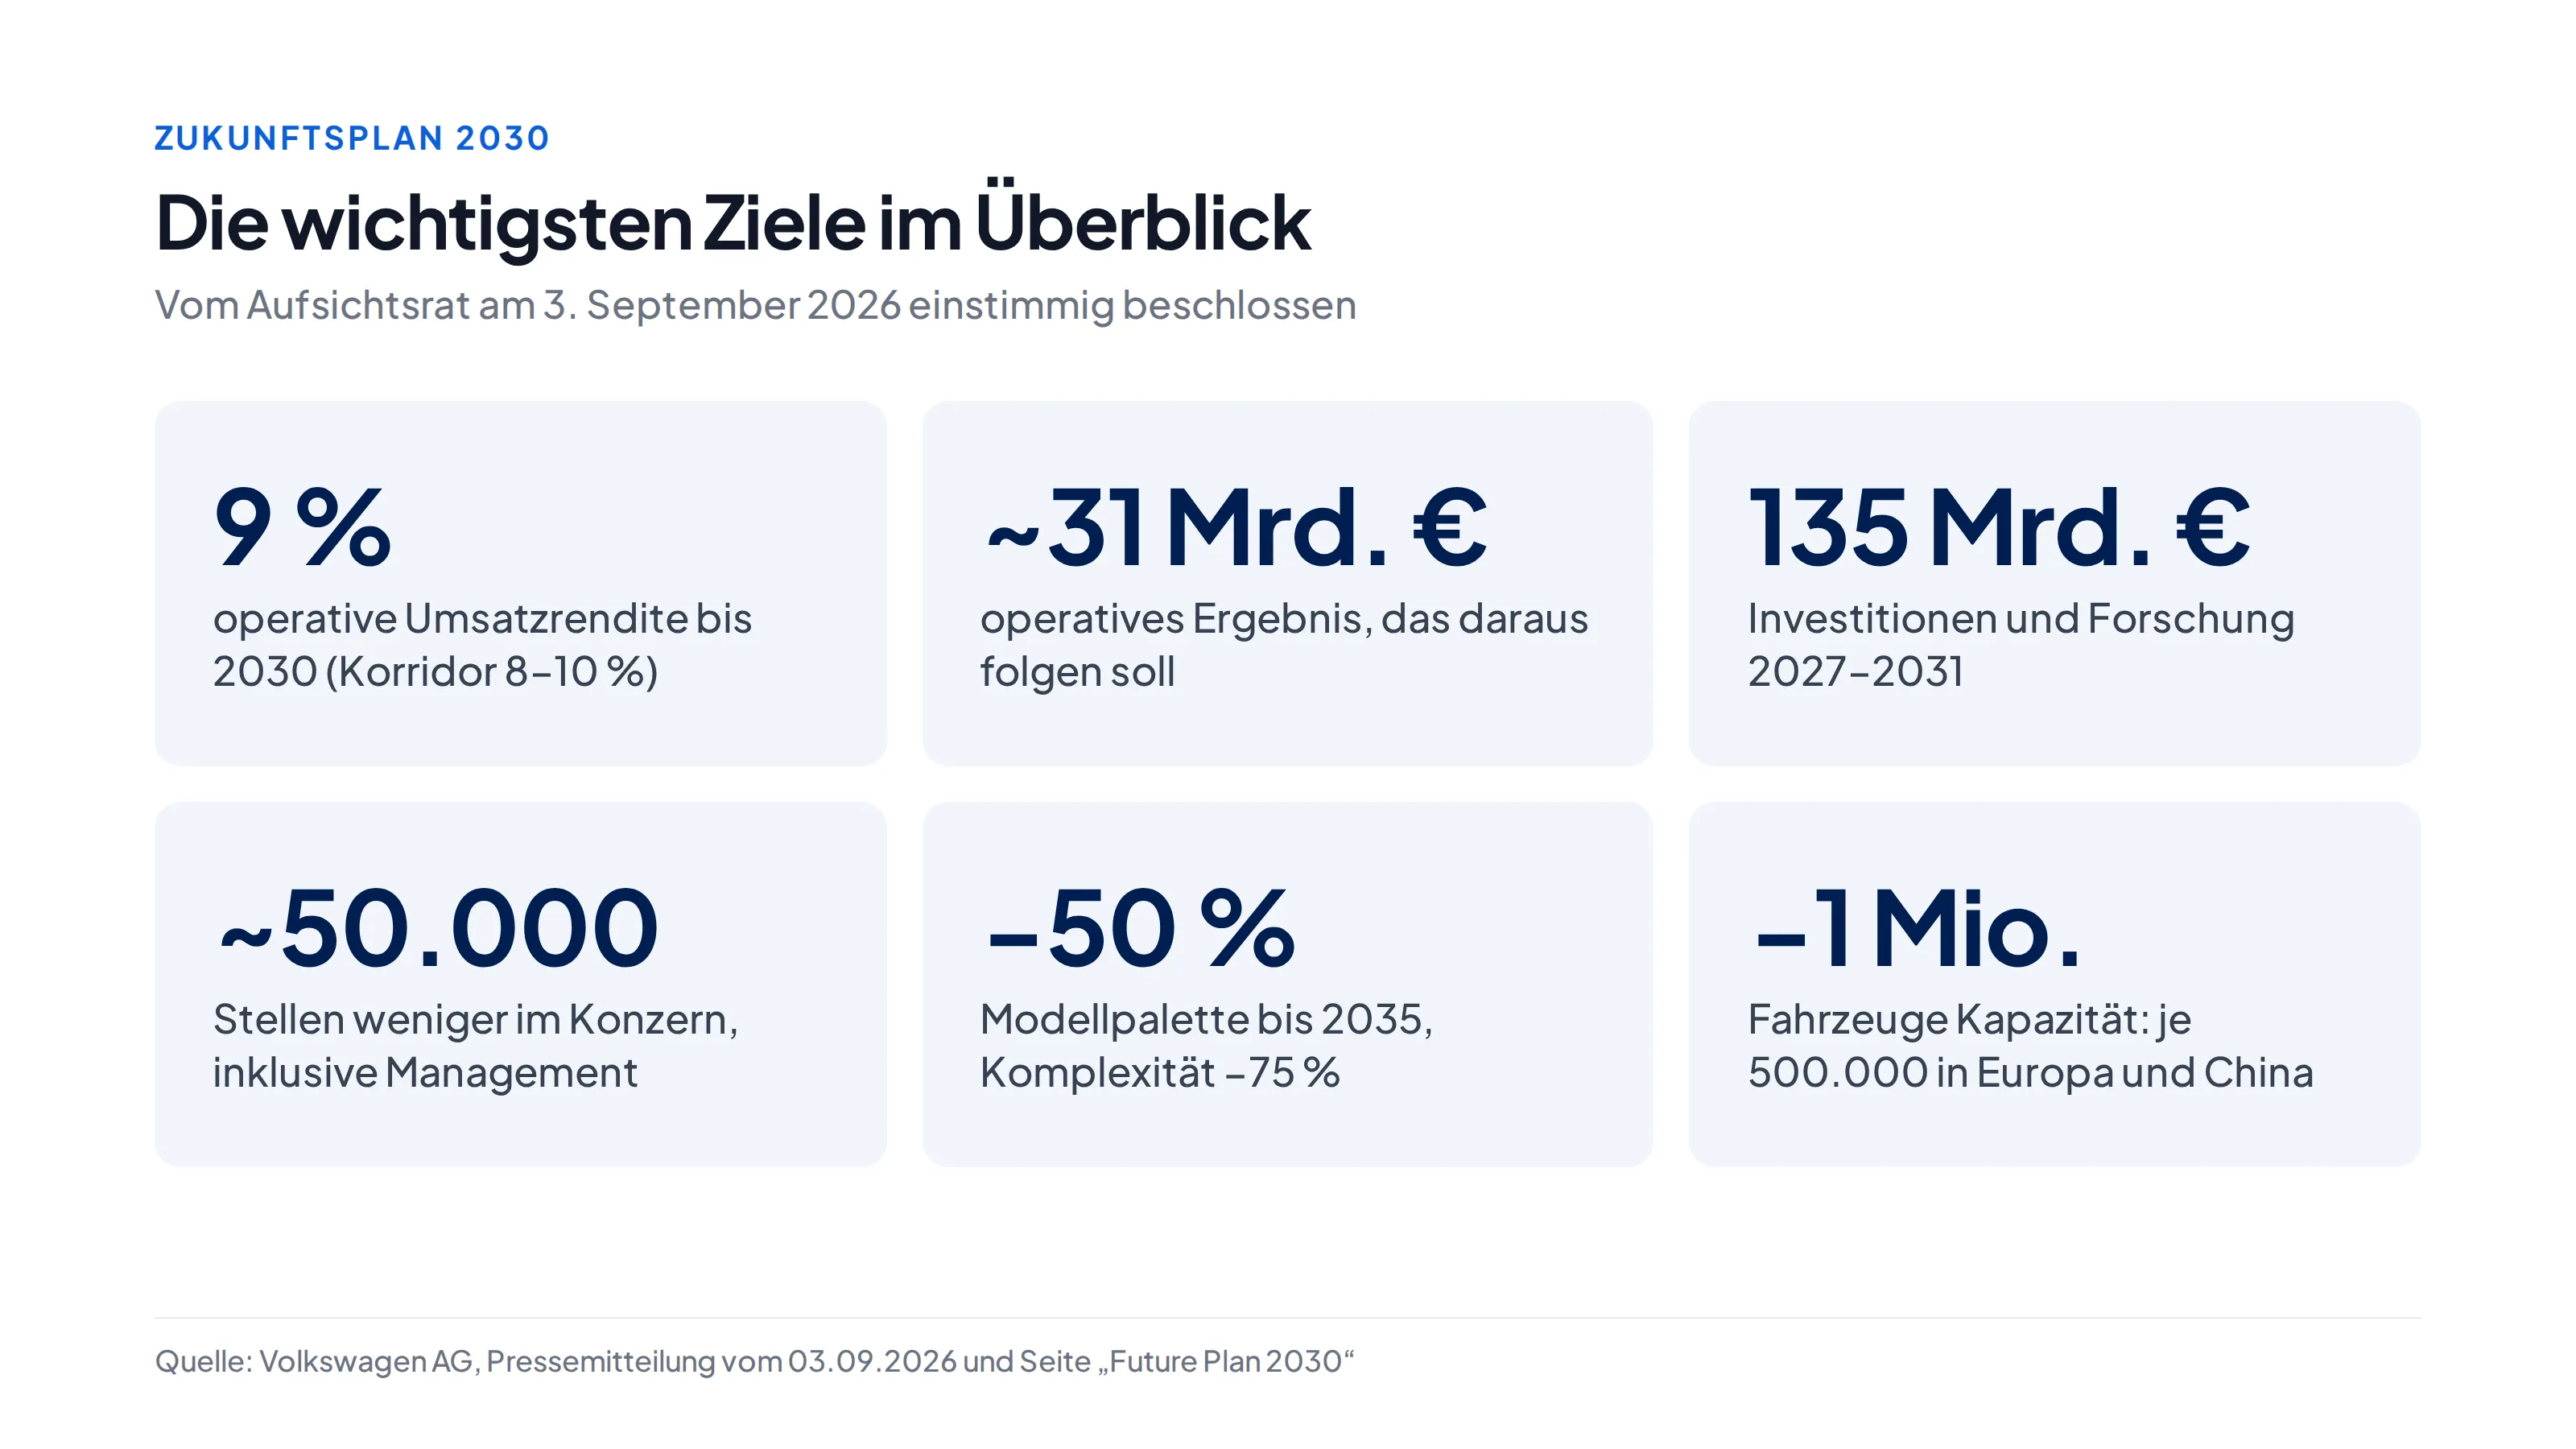
- Rendite: Bis 2030 soll die operative Umsatzrendite auf 9 % steigen (Zielkorridor 8–10 %). Bei rund 9 Mio. Fahrzeugen pro Jahr wären das etwa 31 Mrd. € operatives Ergebnis.
- Stellen: Konzernweit sollen rund 50.000 Stellen wegfallen, ausdrücklich auch im Management.
- Werke: Europa hat laut VW über 500.000 Fahrzeuge Überkapazität. In Europa und China sollen je rund 500.000 Einheiten Kapazität wegfallen. Für Emden, Zwickau, Hannover und Neckarsulm ist ab 2031 bis 2034 keine wettbewerbsfähige Auslastung gesichert; ein Konzept für die Produktion in Europa soll bis Ende Juni 2027 stehen.
- Weniger Komplexität: Die Modellpalette soll bis 2035 um rund die Hälfte schrumpfen, die Zahl der Varianten um drei Viertel.
- Zwei Welten: Plattformen, Elektronik und Software werden künftig getrennt für Ost (China) und West entwickelt.
- Investitionen: Für 2027 bis 2031 plant VW 135 Mrd. € für Investitionen und Forschung. Das Beteiligungsportfolio soll um rund ein Drittel schrumpfen.
Nicht verwechseln sollte man den Plan mit dem Zukunftspakt vom Dezember 2024. Damals einigten sich VW und IG Metall darauf, bei der Marke VW in Deutschland bis 2030 über 35.000 Stellen sozialverträglich abzubauen – mit Beschäftigungssicherung bis Ende 2030. Der Zukunftsplan geht deutlich weiter und betrifft den ganzen Konzern.
Meine Meinung zum Zukunftsplan
Ich finde den Plan stark – und zwar vor allem, weil er ehrlich ist. Jahrelang hat VW zu viele Modelle in zu vielen Werken gebaut und gehofft, dass das Volumen alles trägt. Jetzt steht schwarz auf weiß, dass Europa über 500.000 Autos Überkapazität hat und dass die Hälfte der Modelle verschwinden muss. Das ist die Art von Klartext, die ich als Aktionär sehen will.
Besonders gut gefällt mir die Trennung in Ost und West. In China entwickelt VW inzwischen mit dem Partner Xpeng eigene Plattformen und Software – schneller und günstiger, als es aus Wolfsburg möglich wäre. Und ein Margenziel von 9 % ist ambitioniert, aber nicht absurd: Toyota oder die Hyundai-Gruppe haben in guten Jahren gezeigt, dass Volumenhersteller solche Renditen schaffen können.
Was mir Sorgen macht, ist die Umsetzung. Bei VW reden das Land Niedersachsen mit 20 % der Stimmrechte und ein mächtiger Betriebsrat mit. Ende September hat VW mehrere Tarifverträge zum Jahresende gekündigt, die IG Metall ist alarmiert. Der Plan ist beschlossen – ob er so umgesetzt wird, entscheidet sich in den nächsten zwei Jahren.
Die Zahlen: Gewinnwarnung zur Unzeit
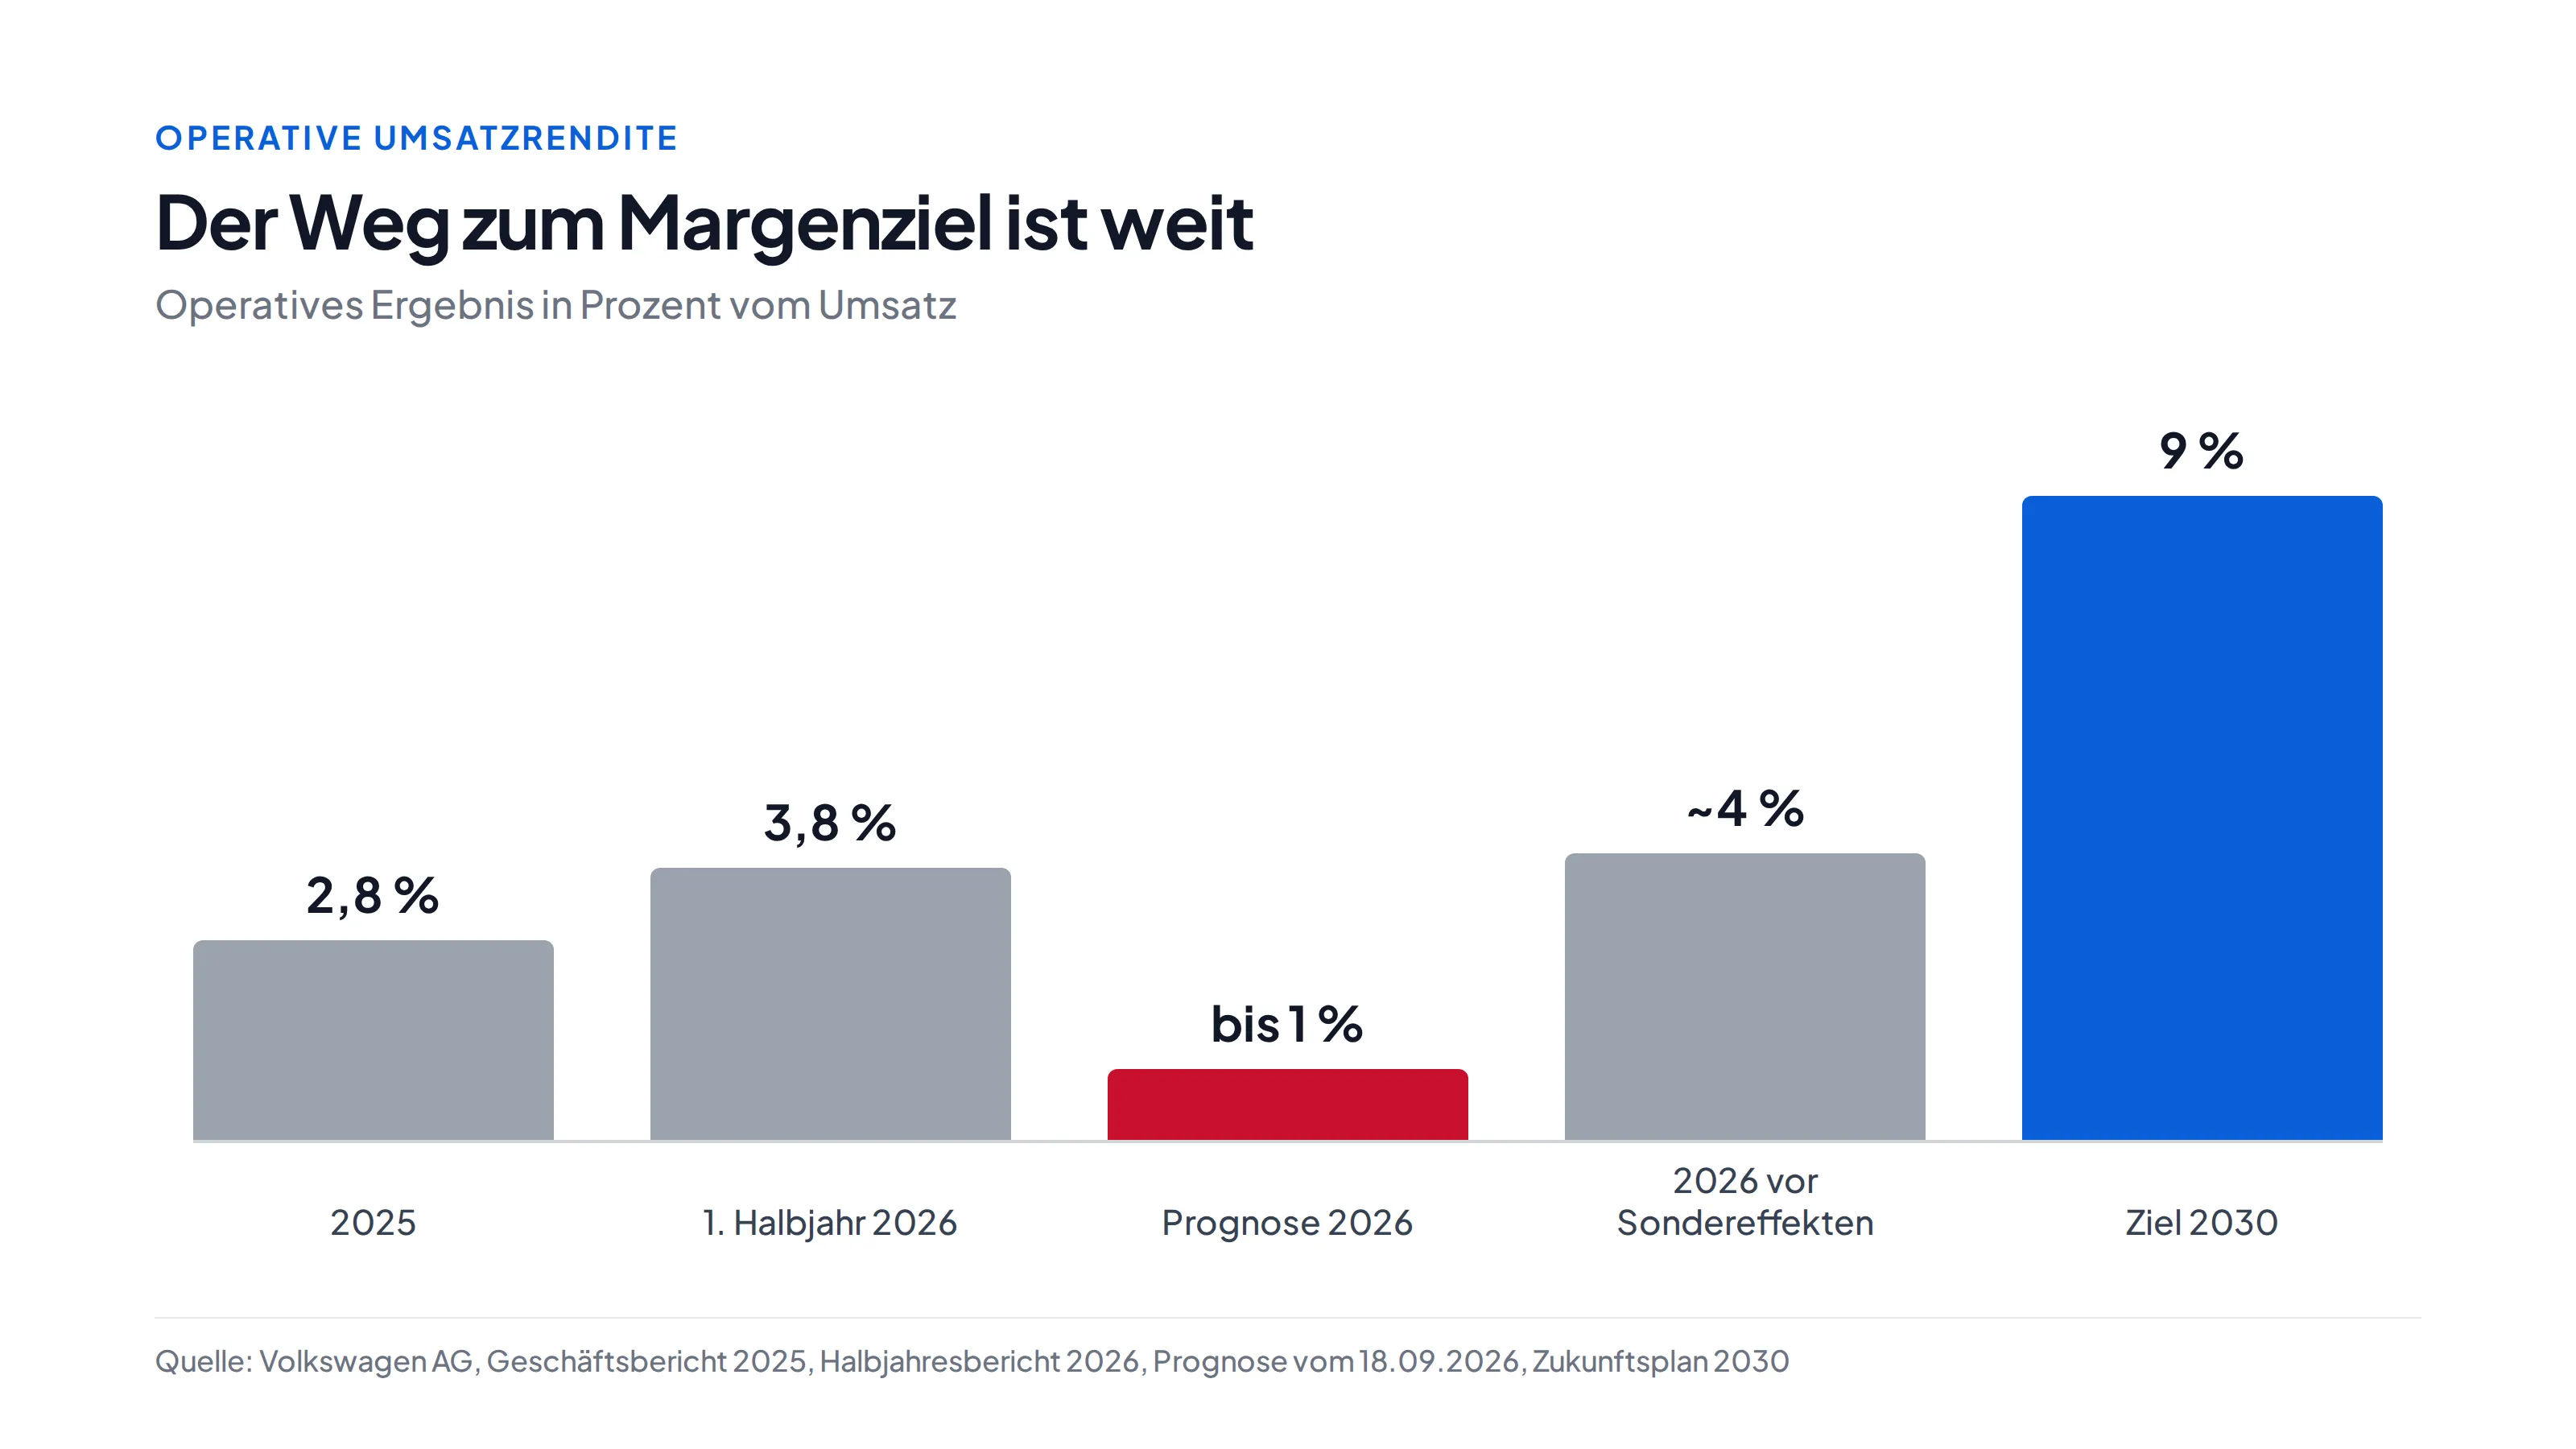
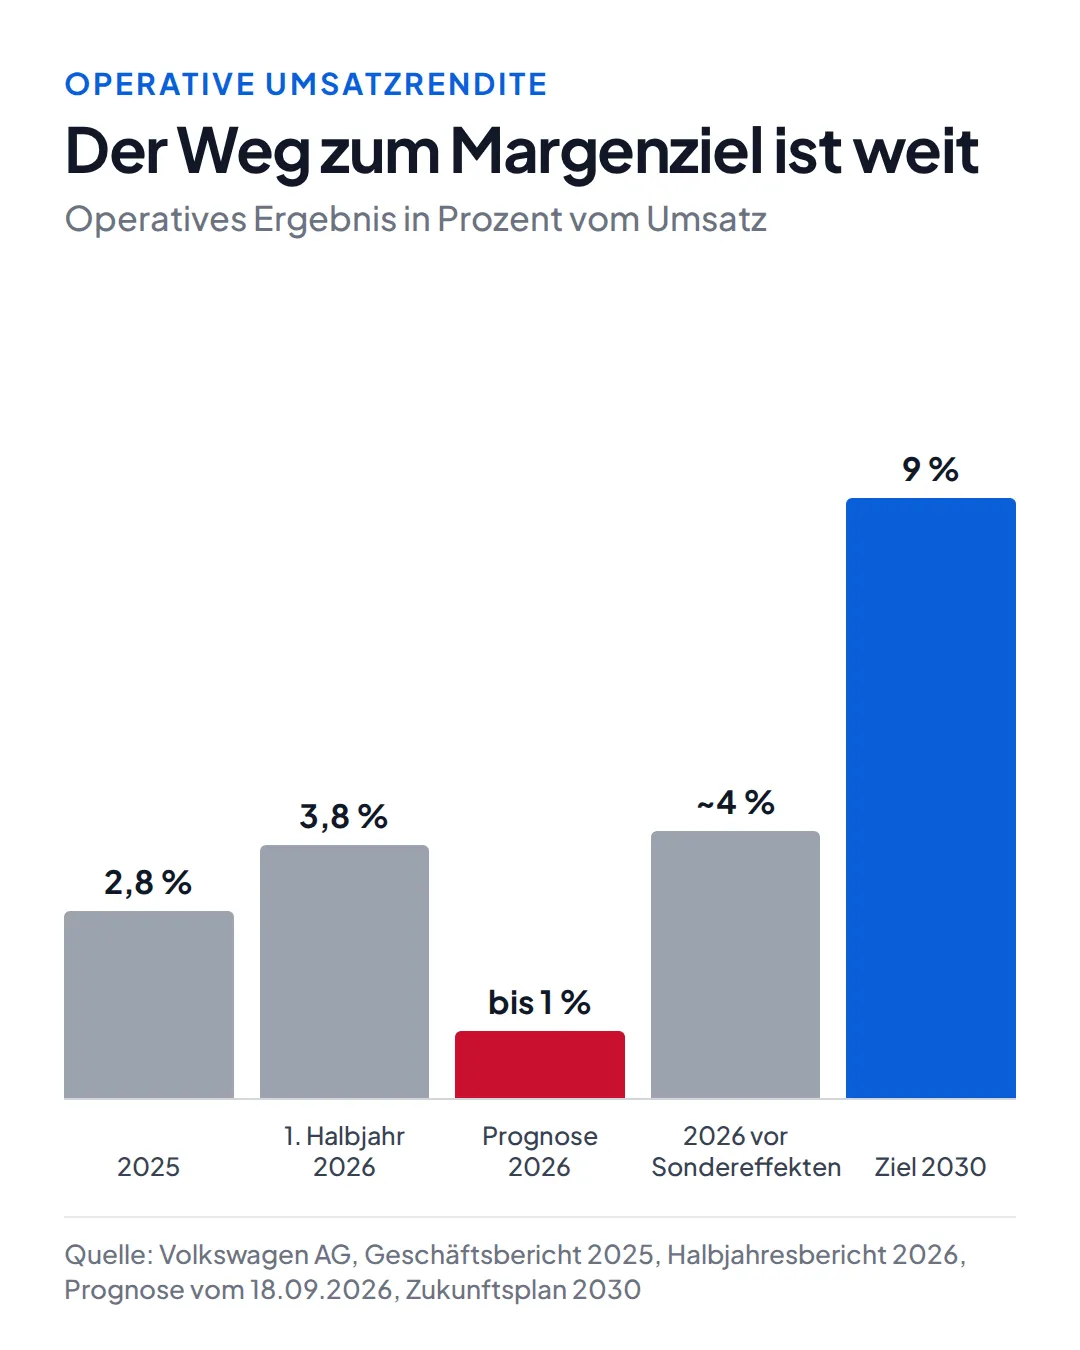
Zwei Wochen nach dem Beschluss kam der Dämpfer: Am 18. September senkte VW die Prognose für 2026 deutlich. Die operative Umsatzrendite soll nur noch bis zu 1 % erreichen statt 4,0 bis 5,5 %. Grund sind rund 10 Mrd. € Sondereffekte, vor allem eine Abschreibung von rund 6 Mrd. € auf den Firmenwert von Porsche. Die Aktie fiel daraufhin von ihrem Zwischenhoch nach dem Zukunftsplan-Beschluss (rund 84 €) wieder deutlich.
| Kennzahl | 2025 | 1. Halbjahr 2026 | Prognose 2026 |
|---|---|---|---|
| Umsatz | 321,9 Mrd. € | 158,1 Mrd. € | rund 315 Mrd. € |
| Operatives Ergebnis | 8,9 Mrd. € | 5,9 Mrd. € | |
| Operative Umsatzrendite | 2,8 % | 3,8 % | bis zu 1 % (vor Sondereffekten rund 4 %) |
| Netto-Cashflow Automobile | 6,4 Mrd. € | 3,2 Mrd. € | 3–6 Mrd. € |
| Nettoliquidität Automobile | 34,5 Mrd. € | 32,7 Mrd. € | 32–34 Mrd. € |
Wichtig für mich: Die Abschreibung auf Porsche kostet kein Geld, sie bereinigt nur die Bilanz. Der Netto-Cashflow von 3 bis 6 Mrd. € und die Nettoliquidität von 32 bis 34 Mrd. € wurden ausdrücklich bestätigt. Echte Belastungen sind dagegen die US-Zölle, die VW im ersten Halbjahr rund 1,3 Mrd. € gekostet haben, und die Schwäche in China.
Die Zahlen zum dritten Quartal kommen am 29. Oktober 2026. Dann wird sich zeigen, wie hoch die Sondereffekte genau ausfallen.
China: Hier tut es weh
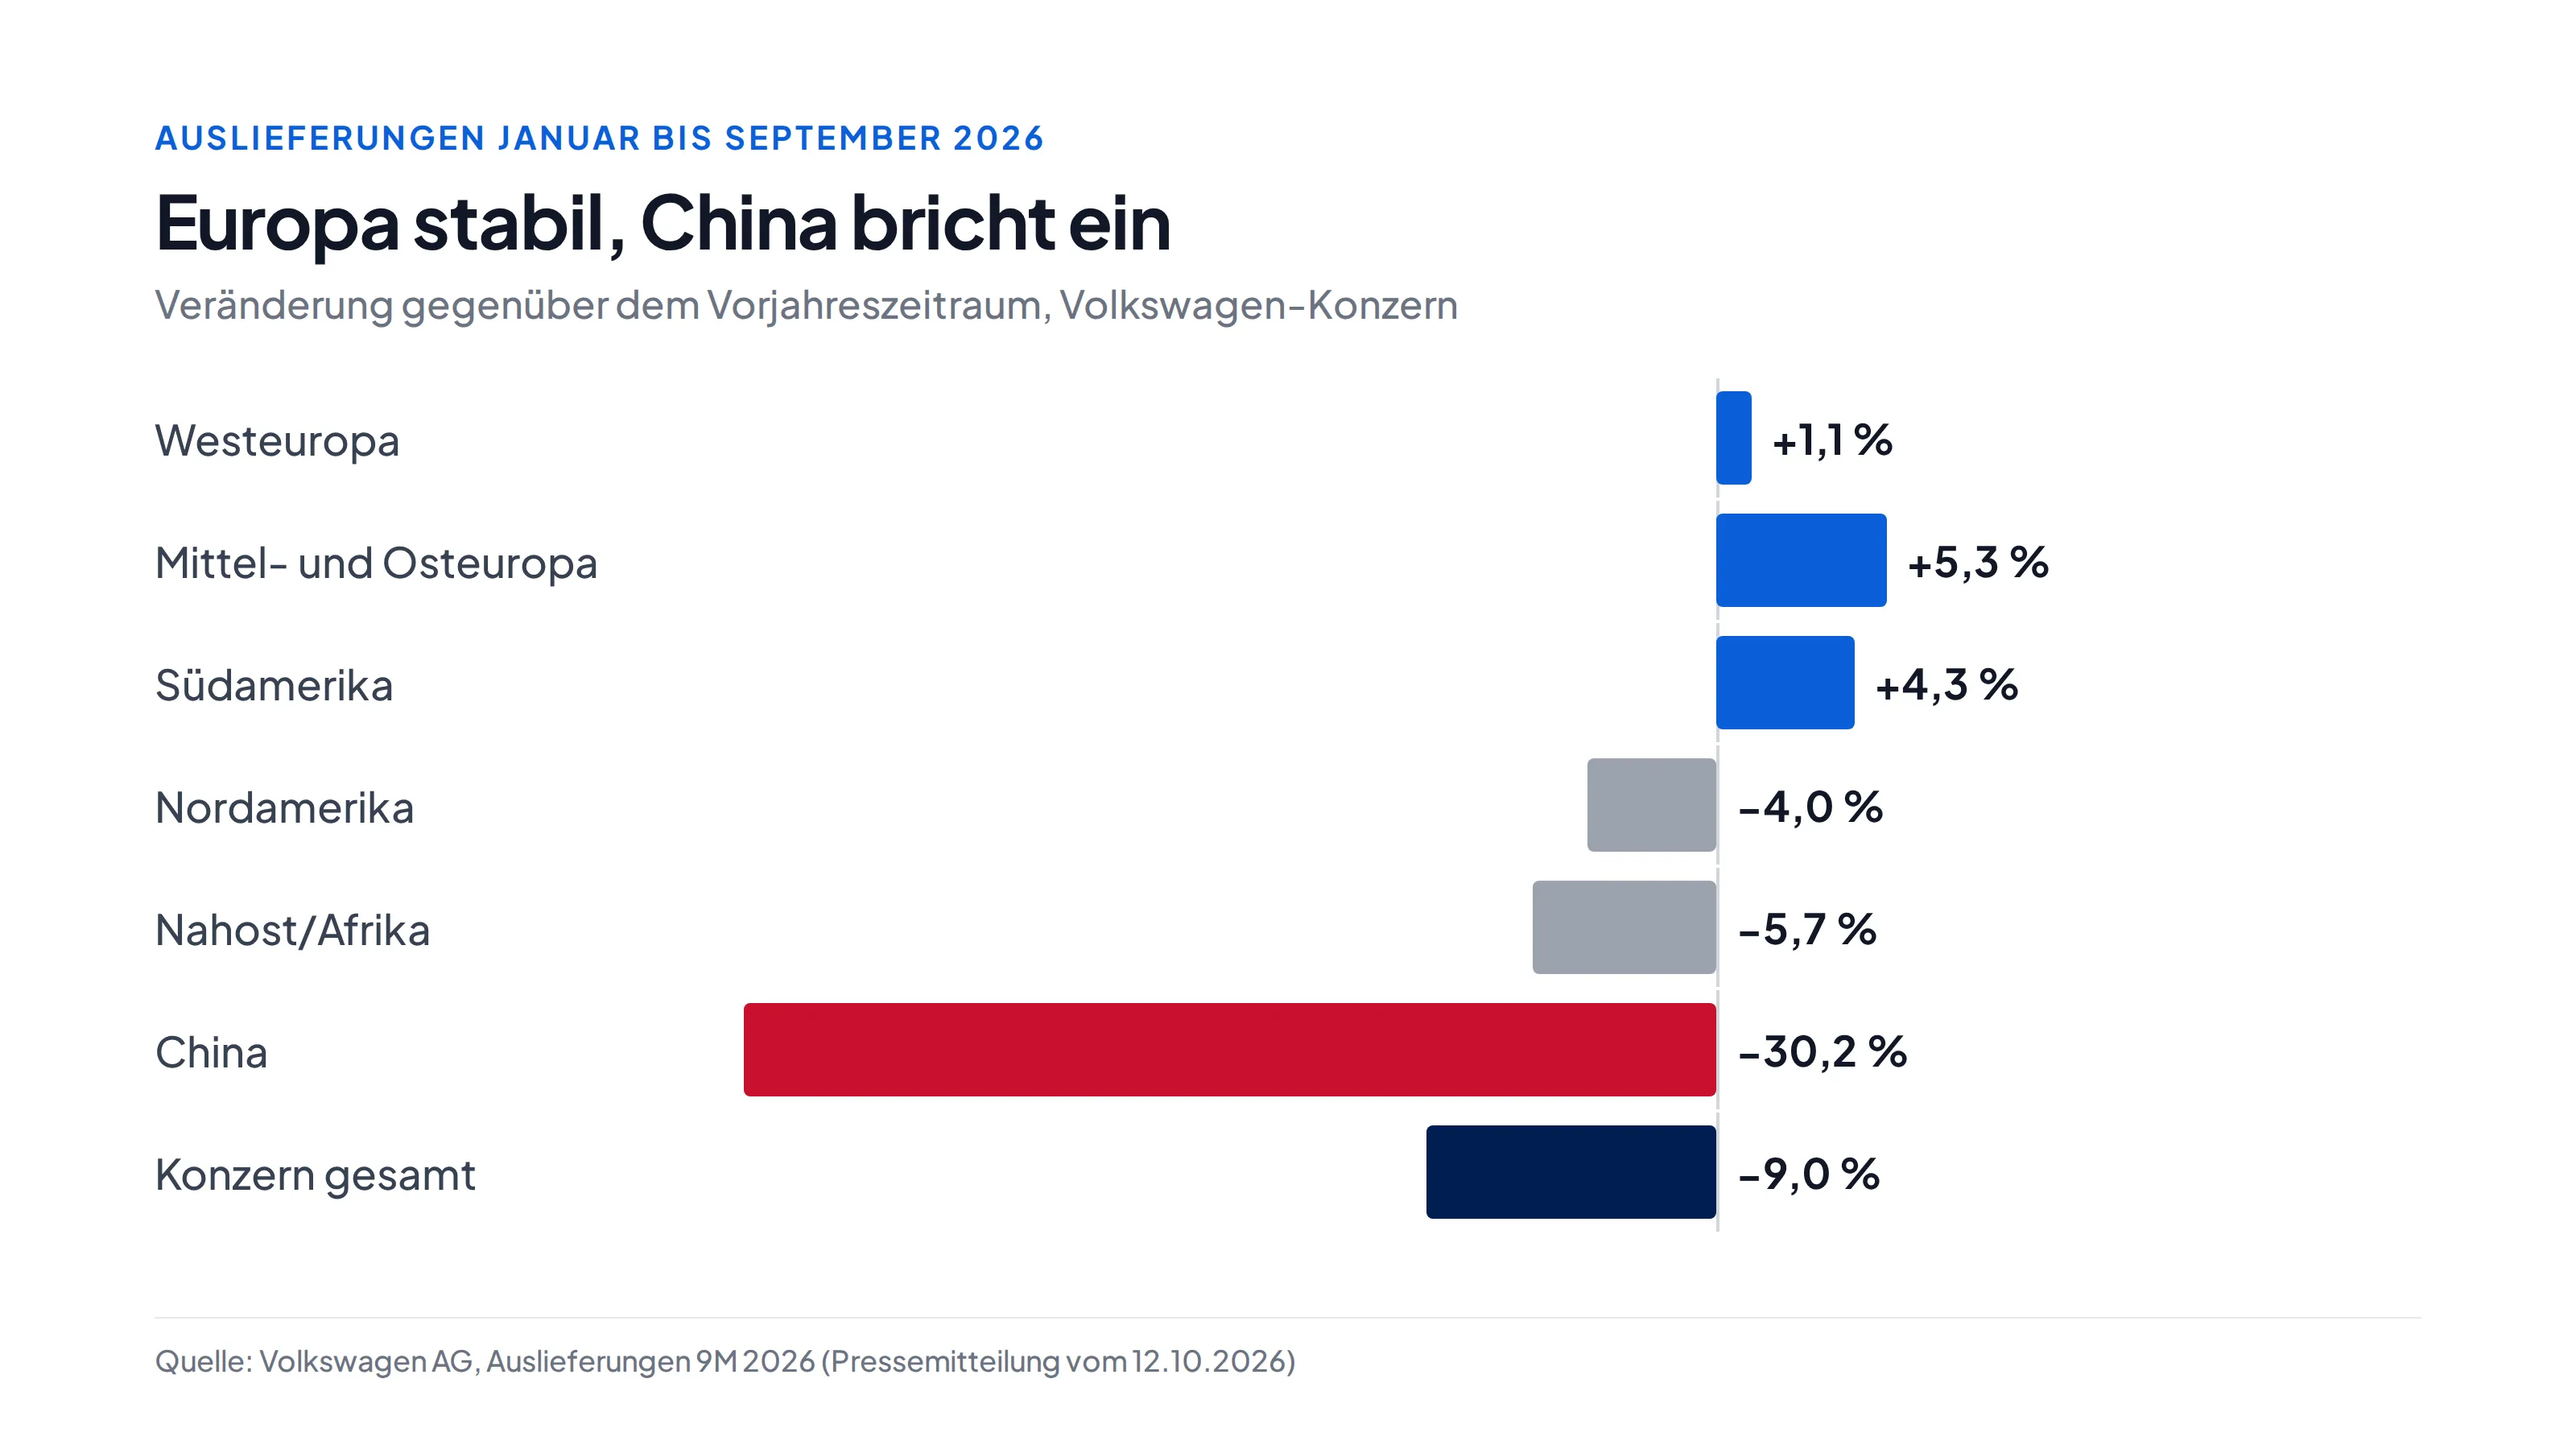
Von Januar bis September hat VW weltweit 6,0 Mio. Fahrzeuge ausgeliefert, 9 % weniger als im Vorjahr. Fast der gesamte Rückgang kommt aus China.
| China | Auslieferungen | Veränderung zum Vorjahr |
|---|---|---|
| 1. Quartal 2026 | 548.700 | −14,8 % |
| 2. Quartal 2026 | rund 422.000¹ | rund −37 %¹ |
| 3. Quartal 2026 | 405.800 | −38,5 % |
| Januar bis September | 1,379 Mio. | −30,2 % |
¹ Eigene Rechnung aus Halbjahres- und Quartalszahlen von VW.
Ein Teil davon ist nicht VW-spezifisch: Der chinesische Automarkt ist 2026 stark geschrumpft, im ersten Halbjahr um rund 20 %. VW verliert aber schneller als der Markt und damit Marktanteile. 2025 kamen die beiden großen Gemeinschaftsunternehmen FAW-VW und SAIC-VW noch auf knapp 11 % Marktanteil, BYD auf knapp 15 %.
Es gibt aber auch Lichtblicke. VW bringt allein 2026 13 neue Modelle für China auf den Markt, darunter den ID. UNYX 08, das erste Serienauto aus der Zusammenarbeit mit Xpeng, und den ID. ERA 9X von SAIC-VW. Die Auslieferungen elektrifizierter Autos in China sind im dritten Quartal laut VW um rund 30 % gestiegen. Für mich ist China damit das größte Risiko der Aktie – aber auch der Bereich, in dem der Zukunftsplan am konsequentesten umgesteuert hat.
ID. Polo, ID. Cross, ID. Tiguan: Die Autos kommen wieder an
In Europa sieht es deutlich besser aus. Die Auslieferungen in Westeuropa liegen leicht im Plus, bei E-Autos sogar um 12 %. Noch wichtiger sind die Aufträge: Im dritten Quartal stieg der Auftragseingang für E-Autos in Europa um 60 %, der Bestand an E-Auto-Aufträgen hat sich seit Ende 2025 etwa verdoppelt. Inzwischen sind rund 40 % aller offenen Bestellungen in Europa Elektroautos.
Getragen wird das von einer neuen Generation kleiner, bezahlbarer Modelle:
| Modell | Preis ab | Reichweite (WLTP) | Stand |
|---|---|---|---|
| ID. Polo | 24.995 € | bis 454 km | bestellbar, gebaut seit Juni 2026 in Martorell (Spanien) |
| ID. Polo GTI | 39.995 € | bis 431 km | Vorverkauf seit 7. Oktober 2026 |
| ID. Cross | 36.525 €² | Vorverkauf seit Juli, Marktstart Herbst 2026 | |
| ID. Tiguan | 42.695 €² | bis 600 km | Vorverkauf seit Oktober, Marktstart Anfang 2027 |
² Preise laut Medienberichten. Für den ID. Cross ist eine Basisversion ab rund 28.000 € angekündigt.
Der ID. Polo ist für mich das wichtigste Auto im Konzern: ein echter Volkswagen für unter 25.000 €. Bis Juli gingen laut VW rund 25.000 Bestellungen ein. Die ganze Familie der kleinen Stromer – ID. Polo, ID. Cross, Škoda Epiq und Cupra Raval – kam bis Oktober auf knapp 150.000 Bestellungen. Der ID. Tiguan ist gerade erst vorgestellt worden, Bestellzahlen gibt es noch nicht. Er tritt aber im wichtigsten Segment an, denn der Tiguan ist seit Jahren eines der meistverkauften Autos von VW. Gebaut wird er übrigens in Emden – einem der Werke, deren Zukunft ab 2031 offen ist.
Bewertung und Dividende
| Kennzahl | Wert |
|---|---|
| Kurs Vorzugsaktie | rund 69,50 € (23.10.2026) |
| 52-Wochen-Spanne | rund 66 € bis 109 € |
| Börsenwert (Stamm- und Vorzugsaktien) | rund 34,8 Mrd. € |
| Kurs-Gewinn-Verhältnis (Gewinn 2025) | rund 5,2 |
| Dividende für 2025 (gezahlt im Juni 2026) | 5,26 € je Vorzugsaktie |
| Dividendenrendite auf aktuellen Kurs | rund 7,6 % |
Die Zahl, die mich am meisten beeindruckt: Der ganze Konzern ist an der Börse rund 35 Mrd. € wert. Allein das Autogeschäft hatte Ende Juni eine Nettoliquidität von 32,7 Mrd. €. Natürlich braucht VW dieses Geld für Investitionen und den Umbau – aber Anleger bekommen die Marken, die Werke und das Geschäft in China fast geschenkt.
Bei der Dividende bin ich vorsichtig. Die 7,6 % beziehen sich auf die letzte Ausschüttung. VW schüttet mindestens 30 % des Gewinns aus, und der Gewinn 2026 wird deutlich niedriger. Bei der Dividende für 2025 hat VW die Porsche-Abschreibungen herausgerechnet, ob das wieder so passiert, ist offen. Ich rechne für das nächste Jahr mit einer niedrigeren Dividende – das ist meine Einschätzung, keine Ankündigung von VW.
Wichtig zu wissen: Die Vorzugsaktie hat kein Stimmrecht, bekommt dafür 6 Cent mehr Dividende als die Stammaktie. Das Sagen haben andere: Die Porsche SE der Familien Porsche und Piëch hält 53,3 % der Stimmrechte, das Land Niedersachsen 20 % und Katar 17 %.
Was Analysten sagen
| Datum | Analyst | Urteil | Kursziel |
|---|---|---|---|
| 14.10.2026 | Jefferies | Kaufen | 120 € |
| 15.10.2026 | RBC | Übergewichten | 115 € |
| 13.10.2026 | JPMorgan | Neutral | 110 € |
| 13.10.2026 | Deutsche Bank | Kaufen | 105 € |
| 09.10.2026 | UBS | Neutral | 70 € |
| 23.09.2026 | Bernstein | Neutral | 100 € |
| 22.09.2026 | Berenberg | Kaufen | 100 € |
Die Analysten sind gespalten, aber eher optimistisch. Bei finanzen.net raten aktuell 6 zum Kauf und 5 zum Halten, keiner zum Verkauf. Das durchschnittliche Kursziel liegt bei rund 104 € und damit rund 50 % über dem aktuellen Kurs. Der größte Skeptiker ist UBS mit einem Ziel von 70 €.
Chancen und Risiken
Chancen
- Zukunftsplan mit klaren Zielen: 9 % Marge bis 2030
- Starke Nachfrage nach ID. Polo und den neuen kleinen E-Autos
- E-Auto-Aufträge in Europa verdoppelt
- Börsenwert kaum höher als die Nettoliquidität
- Hohe Dividende, auch wenn sie sinken dürfte
- Neue China-Modelle mit Xpeng, Software-Partnerschaft mit Rivian
Risiken
- China: Auslieferungen −30 %, Marktanteile sinken
- Widerstand von IG Metall und Niedersachsen gegen den Umbau
- US-Zölle kosten Milliarden
- Porsche schwächelt, weitere Abschreibungen möglich
- Software bleibt ein Verlustgeschäft
- Vorzugsaktie ohne Stimmrecht
Mein Fazit
Volkswagen steckt mitten in der schwierigsten Phase seit Jahren: China bricht weg, die Zölle in den USA kosten Milliarden, und 2026 bleibt nach der Gewinnwarnung kaum Gewinn übrig. Wer kurzfristig auf schnelle Kursgewinne hofft, wird mit dieser Aktie wahrscheinlich keine Freude haben – und die Zahlen am 29. Oktober werden nicht schön aussehen.
Trotzdem bin ich zum ersten Mal seit Langem wieder positiv gestimmt. Der Zukunftsplan 2030 ist der ehrlichste Plan, den ich von VW bisher gesehen habe, und mit dem ID. Polo hat der Konzern endlich wieder ein Auto, das viele Menschen haben wollen. Die Bewertung ist so niedrig, dass schon eine halbwegs gelungene Umsetzung des Plans reichen könnte, um die Aktie deutlich höher zu bewerten. Für mich ist VW damit eine Wette auf den Umbau: mit echten Risiken, aber auch mit berechtigter Hoffnung. Ich persönlich finde die Aktie auf diesem Niveau wieder interessant und behalte vor allem die Umsetzung des Zukunftsplans und die Lage in China im Blick. Das ist meine Meinung, keine Empfehlung.
Häufige Fragen
Was ist der Zukunftsplan 2030 von Volkswagen?
Ein Umbauprogramm für den ganzen Konzern mit zwölf Initiativen, das der Aufsichtsrat am 3. September 2026 einstimmig beschlossen hat. Ziel ist eine operative Umsatzrendite von 9 % bis 2030. Dafür sollen rund 50.000 Stellen wegfallen, die Modellpalette soll bis 2035 halbiert und die Kapazität in Europa und China um je rund 500.000 Fahrzeuge gesenkt werden.
Wie hoch ist die Dividende der VW-Aktie?
Für das Geschäftsjahr 2025 hat VW 5,26 € je Vorzugsaktie gezahlt. Beim aktuellen Kurs von rund 69,50 € entspricht das einer Rendite von rund 7,6 %. Die Dividende für 2026 ist offen und dürfte wegen des niedrigeren Gewinns geringer ausfallen.
Warum ist die VW-Aktie 2026 so stark gefallen?
Vor allem wegen des Einbruchs in China (Auslieferungen −30 % bis September), der US-Zölle und der Gewinnwarnung vom 18. September: Wegen rund 10 Mrd. € Sondereffekten, vor allem einer Abschreibung auf Porsche, erwartet VW für 2026 nur noch eine operative Umsatzrendite von bis zu 1 %.
Wie viel kostet der VW ID. Polo?
Die Basisversion mit 37-kWh-Batterie kostet ab 24.995 € und schafft bis zu 334 km nach WLTP. Mit der größeren 52-kWh-Batterie beginnt der Preis bei 33.795 €, die Reichweite liegt bei bis zu 454 km. Der ID. Polo GTI kostet ab 39.995 €.
Wann veröffentlicht VW die Zahlen zum dritten Quartal?
Am 29. Oktober 2026.
Vorzugsaktie oder Stammaktie – was ist der Unterschied?
Die Vorzugsaktie hat kein Stimmrecht auf der Hauptversammlung, erhält aber laut Satzung 6 Cent mehr Dividende als die Stammaktie. Die Vorzugsaktie ist im DAX enthalten und wird deutlich mehr gehandelt.
Quellen
- Volkswagen AG: Future Plan 2030 und Pressemitteilung zum Aufsichtsratsbeschluss, 03.09.2026
- Volkswagen AG: Ad-hoc-Mitteilung zur Prognose 2026, 18.09.2026
- Volkswagen AG: Halbjahresfinanzbericht 2026, 24.07.2026, und Geschäftsjahr 2025, 10.03.2026
- Volkswagen AG: Auslieferungen Januar bis September 2026, 12.10.2026
- Volkswagen AG: Kündigung mehrerer Tarifverträge, 30.09.2026, und Aktionärsstruktur
- Volkswagen Newsroom: Weltpremiere ID. Polo, ID. Polo mit 37-kWh-Batterie, ID. Polo GTI und ID. Tiguan
- electrive: Aufsichtsrat willigt in Sanierungsplan ein, 03.09.2026
- CarNewsChina: ID. UNYX 08; CnEVPost: Marktanteile China 2025
- Kurse: boerse.de, Stand 23.10.2026; Analysten: finanzen.net
Kommentare
Noch keine Kommentare. Schreib gern den ersten!