

Die besten VL-Anbieter im Vergleich
Vier Anbieter, vier Konzepte: vom günstigen ETF-Sparplan bis zum Komplett-Service mit Robo-Advisor. Hier mein direkter Vergleich.
 ETF-Sparplan |  Banksparplan |  Robo-Advisor |  Robo-Advisor | |
|---|---|---|---|---|
| Anlageform | ETFs (frei wählbar) | Banksparplan (Zinsen) | ETF-Portfolio (fest) | Nachhaltiger Aktienfonds |
| Renditeerwartung p. a. | ~ 6–8 % | ~ 1–2 % | ~ 4–7 % | ~ 4–7 % |
| Depotgebühr | 12 € / Jahr | 0 € | 0,8–1,0 % p. a. | ~ 0,8–0,9 % p. a. |
| Sparplan-Gebühr | 0,20 % pro Order | 0 € | inkl. | inkl. |
| ETF-Auswahl | ~ 750 VL-ETFs | — | 1 Aktien-Strategie | 1 Fonds |
| Staatliche Zulage | ✓ | ✗ | ✗ | ✗ |
| Eignet sich für | Selbstentscheider | Sicherheitsfans | Komplett-Service | Nachhaltigkeit |
| Zu finvesto * | Zu ING * | Zu Oskar * | Zu Evergreen * |
Was sind vermögenswirksame Leistungen eigentlich?
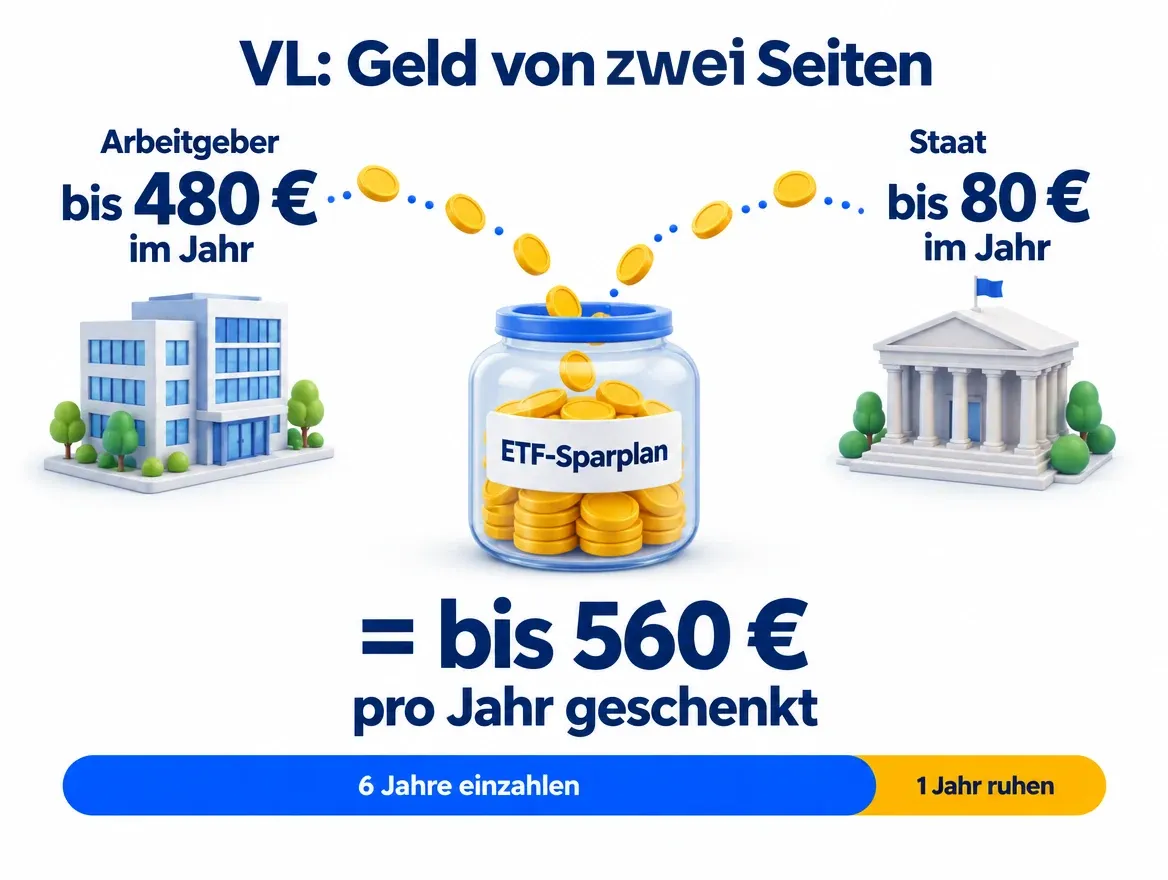
Kurz erklärt: VL sind Geld vom Arbeitgeber, das nicht aufs Konto fließt, sondern direkt in eine Geldanlage.
Vermögenswirksame Leistungen (kurz VL, auch VWL) sind ein zusätzlicher monatlicher Betrag, den dein Arbeitgeber zusätzlich zum Gehalt in eine Geldanlage deiner Wahl einzahlt. Das Geld landet also nicht auf deinem Girokonto, sondern direkt in einem Sparplan, ETF, Bausparvertrag oder einer anderen förderfähigen Anlage.
 (Grafik in voller Größe öffnen)
Der Clou: VL sind eine Sozialleistung des Arbeitgebers, oft tariflich oder im Arbeitsvertrag geregelt. Sie kommen als „Geschenk" obendrauf. Trotzdem nutzen nur rund 60 % der Anspruchsberechtigten ihre VL — wer es nicht macht, lässt jedes Jahr bis zu 480 € liegen.
Die wichtigsten Eckdaten auf einen Blick


Wer hat Anspruch auf VL?
Wenn dein Arbeits- oder Tarifvertrag VL vorsieht, hast du Anspruch — musst sie aber aktiv einfordern.
Anspruch haben grundsätzlich alle sozialversicherungspflichtigen Arbeitnehmer, deren Vertrag eine Regelung enthält — Vollzeit, Teilzeit, oft auch Azubis, Beamte und Soldaten. Praktikanten und Minijobber meist nicht, außer der Tarifvertrag sieht es vor.
Die Höhe regelt der Tarif- oder Arbeitsvertrag. Üblich sind 6,65 € bis 40 € pro Monat — 40 € ist das Maximum für die staatliche Förderung. Im öffentlichen Dienst (TVöD) z. B. 6,65 €, in der Metallindustrie 27 €, im Bankensektor oft die vollen 40 €.
Aufstocken aus eigener Tasche
Zahlt dein Arbeitgeber weniger als 40 €, kannst du den Rest aus deinem Netto aufstocken. Beispiel: Chef gibt 26,59 €, du legst 13,41 € dazu — schon nutzt du die volle Förderung. Zahlt er gar keine VL, kannst du theoretisch komplett selbst einen Vertrag abschließen und die Zulage mitnehmen.
Die Arbeitnehmersparzulage: Geld vom Staat obendrauf
Wer ETFs bespart und unter den Einkommensgrenzen liegt, bekommt bis zu 80 € pro Jahr zusätzlich.
Investierst du deine VL in einen Aktien- oder ETF-Sparplan, fördert dich der Staat mit der Arbeitnehmersparzulage: 20 % von maximal 400 € pro Jahr, also bis zu 80 € jährlich — geschenkt vom Finanzamt.
Voraussetzungen für die Zulage
- Zu versteuerndes Einkommen max. 40.000 € (Singles) bzw. 80.000 € (Verheiratete).
- VL fließen in eine förderfähige Anlage — Aktien-, ETF- oder Investmentfonds (kein Banksparplan).
- Jährlich in der Steuererklärung beantragen (im Hauptvordruck; eine Anlage VL gibt es seit 2017 nicht mehr).
- 7-Jahres-Sperrfrist (6 Jahre einzahlen + 1 Jahr ruhen) einhalten.
Für Bausparverträge fällt die Zulage kleiner aus: 9 % von max. 470 €, also bis 43 € im Jahr — bei denselben Einkommensgrenzen. Die Wohnungsbauprämie ist eine eigene Förderung für zusätzliche eigene Einzahlungen.
 Tim, 28 Single · 35.000 € Einkommen · spart 40 € VL/Monat in einen ETF
Macht über die 6 Einzahljahre allein 3.360 € geschenkt — ganz ohne eigene Einzahlung. Plus die Rendite aus seinem ETF-Sparplan obendrauf. Kein anderes Investment startet mit so viel Vorsprung.
VL anlegen: Welche Anlageform passt zu dir?
Die Wahl entscheidet über Rendite, Risiko und staatliche Förderung.

ETF-Sparplan
Klare EmpfehlungDie renditestärkste Variante mit voller Förderung. Du kaufst monatlich Anteile eines breit gestreuten Aktien-ETFs (z. B. MSCI World oder FTSE All-World) — historisch ca. 6–8 % p. a. Schwankungen gehören dazu, bei 7 Jahren Laufzeit aber historisch fast immer unproblematisch.

Banksparplan
Maximale SicherheitDer sicherste, aber renditeärmste Weg: garantierter Kapitalerhalt, aber nur 1–2 % p. a. Keine Schwankungen — dafür keine Arbeitnehmersparzulage.

Bausparvertrag
Für künftige Eigenheim-KäuferSinnvoll, wenn du in 7–15 Jahren eine Immobilie kaufen willst und dir günstige Darlehenszinsen sichern möchtest. Rendite in der Ansparphase aber sehr niedrig (oft unter 1 %). Zulage: 9 % auf max. 470 € = bis 43 € im Jahr.

Tilgung eines Baudarlehens
Wenn du schon baustLäuft ein Immobilienkredit, kannst du VL zur Sondertilgung nutzen — als „Rendite" sparst du dir die Hypothekenzinsen. Smart, wenn die Zinsen hoch sind. Auch hier gibt es 9 % Zulage (bis 43 € im Jahr).

Robo-Advisor
Oskar · EvergreenEine Komplettlösung für alle, die sich nicht selbst kümmern wollen. Bequem, aber teurer als ein DIY-ETF-Sparplan: rund 0,8–1,0 % p. a. Kosten fressen langfristig Rendite — und die Robo-VL von Oskar und Evergreen sind nicht zulagenberechtigt.

VL-Rechner: Was kommt am Ende raus?
Spiel mit den Werten: Sparrate, Laufzeit und Rendite frei einstellen. Der Rechner zeigt, was dein VL-Vertrag wert sein könnte.
Meine persönliche Empfehlung
Welcher Anbieter passt zu welchem Typ Sparer? Hier meine ehrliche Einschätzung.


VL-Vertrag online abschließen in 4 Schritten
Vom Anbieter-Auswählen bis zur ersten Einzahlung — ca. 30 Minuten Aufwand, einmalig.
Anbieter wählen & VL-Vertrag eröffnen
Entscheide dich (siehe Vergleich). Bei finvesto explizit den VL-Vertrag wählen — nicht einfach ein normales Depot! ETF auswählen (z. B. iShares Core MSCI World, IE00B4L5Y983), Daten eingeben, per VideoIdent identifizieren.
VL-Vertrag beim Arbeitgeber einreichen
Du bekommst eine VL-Bescheinigung (PDF mit Vertragsdaten & Bankverbindung). Diese reichst du in der Personalabteilung ein. Ab dem Folgemonat überweist der Arbeitgeber direkt in deinen Sparplan.
Sparrate festlegen (ggf. aufstocken)
Zahlt der Arbeitgeber weniger als 40 €, stockst du aus deinem Netto auf, um die volle Förderung mitzunehmen — meist per Lastschrift vom Girokonto.
Jährliche Steuererklärung: Zulage beantragen
Dein Anbieter übermittelt die VL elektronisch ans Finanzamt. Du trägst im Hauptvordruck bei „Arbeitnehmer-Sparzulage" nur eine 1 ein — eine Anlage VL gibt es seit 2017 nicht mehr. Auszahlung gesammelt nach 7 Jahren.
FAQ · Häufige Fragen zu VL
Die typischen Fragen — mit kurzen, ehrlichen Antworten.
Bei drei Arten von Anbietern: bei Fondsgesellschaften und Online-Brokern als ETF- oder Fondssparplan im VL-Depot, bei Banken als Banksparplan und bei Bausparkassen als Bausparvertrag. Auch die Tilgung eines Baudarlehens ist möglich. Meine Empfehlung: für den Vermögensaufbau ein ETF-Sparplan bei finvesto, für maximale Sicherheit der Banksparplan der ING — den Vergleich findest du oben.
Kein neues Girokonto, sondern einen VL-Vertrag: je nach Anlageform ein VL-Depot mit Sparplan, einen Banksparplan oder einen Bausparvertrag. Dein Arbeitgeber überweist die VL direkt dorthin — auf deinem Girokonto kommen sie nie an. Wichtig bei finvesto: ausdrücklich den VL-Vertrag wählen, nicht ein normales Depot.
Dein VL-Vertrag läuft ganz normal weiter — er gehört dir, nicht dem Arbeitgeber. Du gibst dem neuen Arbeitgeber einfach die VL-Bescheinigung deines Anbieters, dann zahlt er ab dem nächsten Monat den vereinbarten Betrag ein. Zahlt der neue Arbeitgeber keine VL, besparst du den Vertrag aus eigener Tasche weiter oder stellst ihn beitragsfrei — den Anspruch auf die Zulage behältst du in beiden Fällen.
Die Arbeitgeberzahlung fällt weg, der Vertrag bleibt aber bestehen. Du kannst ihn beitragsfrei stellen (kostenlos, kein Verlust der Zulage) oder aus eigener Tasche weitersparen. Eine vorzeitige Kündigung in einer schwierigen Phase ist meist keine gute Idee — du verlierst dadurch die staatliche Zulage.
Ja, jederzeit. Aber: Du verlierst die Arbeitnehmersparzulage komplett und viele Anbieter berechnen eine Auflösungsgebühr (~10 €). Ausnahmen ohne Zulagenverlust: Tod oder völlige Erwerbsunfähigkeit (auch des Ehepartners), Heirat (frühestens 2 Jahre nach Beginn der Sperrfrist), mindestens einjährige, noch andauernde Arbeitslosigkeit, eine berufliche Weiterbildung oder der Wechsel in die Selbstständigkeit.
Die Mindestlaufzeit beträgt 7 Jahre: 6 Jahre zahlst du (oder dein Arbeitgeber) ein, im 7. Jahr ruht der Vertrag. Erst danach bekommst du den vollen Betrag inkl. Gewinne und Zulage ausgezahlt. Danach kannst du den Vertrag weiterlaufen lassen oder dir das Geld auszahlen lassen.
Ja, definitiv. Auch 6,65 € sind rund 80 € pro Jahr „geschenkt" — über die 6 Einzahljahre fast 480 € ohne einen Cent eigene Einzahlung. Stockst du auf 40 € auf, bekommst du zusätzlich die volle staatliche Zulage. Es gibt keine andere Anlage mit faktisch 100 % Rendite schon vor dem ersten Tag.
Weltweit gestreute, günstige ETFs: iShares Core MSCI World (IE00B4L5Y983), Vanguard FTSE All-World (IE00BK5BQT80) oder Xtrackers MSCI World (IE00BJ0KDQ92). Für VL sinnvoll: thesaurierende Varianten, damit du den Zinseszins voll ausnutzt.
Die VL selbst sind Teil deines Bruttolohns und bereits versteuert — darauf fällt keine erneute Steuer an. Auf Kursgewinne und Dividenden des ETFs zahlst du Kapitalertragsteuer (25 % + Soli + ggf. Kirchensteuer); bei deutschen Brokern wird das automatisch abgeführt. Freistellungsauftrag nicht vergessen!

Bis zu +583€ Bonus geschenkt
Neues Depot, Girokonto oder Krypto-App? Auf meiner Bonus-Seite sammle ich alle aktuellen Neukunden-Aktionen — in wenigen Minuten sicherst du dir mehrere hundert Euro Prämien.
Bei mit (*) markierten Links handelt es sich um Affiliate-Links — für dich entstehen keine Mehrkosten, Finanzherr erhält eine kleine Provision. Alle Infos wurden mit größter Sorgfalt recherchiert (Stand: Juni 2026), stellen aber keine Anlage-, Steuer- oder Rechtsberatung dar. Förderungen, Einkommensgrenzen und Konditionen können sich ändern.