
Das Wichtigste in Kürze
- Start am 01.01.2027, der Nachfolger der Riester-Rente als Depot mit ETFs und Fonds.
- Bis zu 540 € Zulage im Jahr bei 150 € im Monat, dazu bis zu 300 € je Kind.
- Angekündigte Standarddepots kosten 0 bis 0,55 % im Jahr, gedeckelt bei 1,0 %.
- Beim Sparen steuerfrei, bei der Auszahlung wird der geförderte Teil voll versteuert.
- Ausgezahlt wird frühestens ab 65, bis zu 30 % auf einmal.
So funktioniert die Förderung
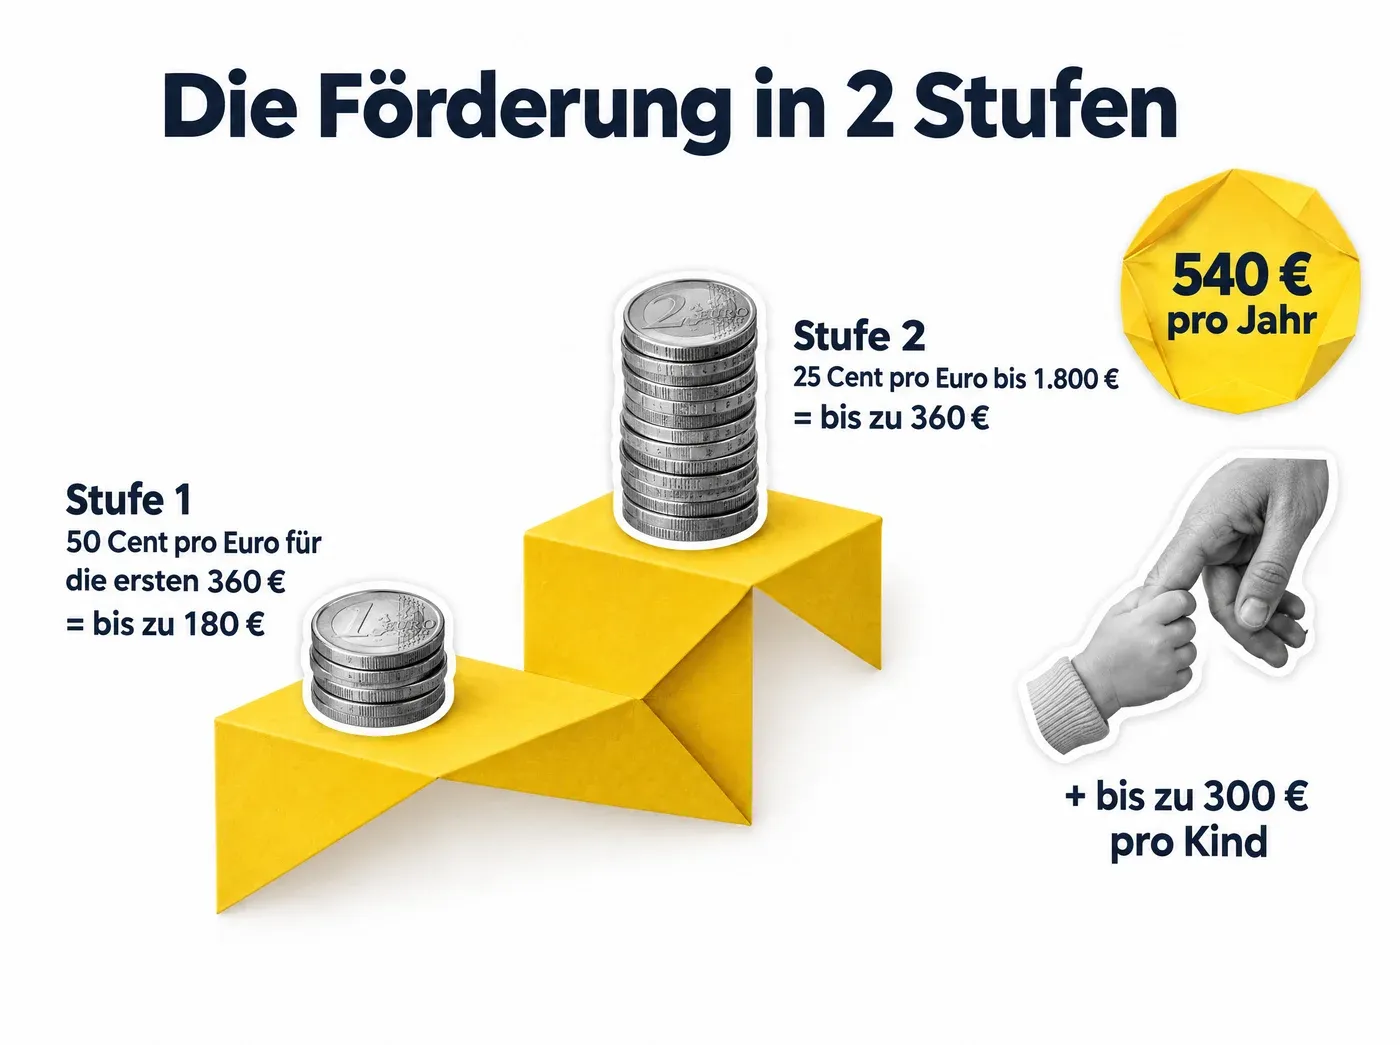
Der Staat gibt auf deine Beiträge eine Zulage, die ersten Euro werden am stärksten gefördert. Wer wenig einzahlt, bekommt also prozentual am meisten.
 (Grafik in voller Größe öffnen)


Faustregel: Mit 150 € im Monat (1.800 € im Jahr) holst du die volle Grundzulage. Wer mehr verdient, kann zusätzlich vom Sonderausgabenabzug profitieren, das Finanzamt prüft das automatisch.
Förder-Rechner: Was kommt am Ende raus?
Stell Beitrag, Alter, Kinder, Rendite und Kosten ein. Der Rechner zeigt, wie viel der Staat dazugibt und was bis zur Rente zusammenkommen kann.
Vereinfachte Rechnung nach dem Altersvorsorgereformgesetz, vor Steuern bei der Auszahlung.
AV-Depot oder normales ETF-Depot?
 Lisa, 30 spart 150 € im Monat bis 67, also 37 Jahre, in einen Welt-ETF
Angenommen sind 7 % Rendite im Jahr und in beiden Depots 0,2 % Kosten. Das AV-Depot bekommt jedes Jahr 540 € Zulage obendrauf. Ohne Kinder, ohne Sonderausgabenabzug.

AV-Depot
neu ab 2027, mit Zulage
bei 20 % Steuer im Alter
- Einzahlung150 € + 45 € Zulage
- Ansparphasesteuerfrei
- Auszahlungab 65, Auszahlplan oder Rente

ETF-Depot
ohne Förderung
nach Abgeltungsteuer
- Einzahlung150 €
- AnsparphaseVorabpauschale
- Auszahlungjederzeit

Riester
nur noch Bestandsverträge
kein Neuabschluss ab 2027
- Zulage175 € + 185 bis 300 € je Kind
- Ansparphasesteuerfrei
- Auszahlungmeist Rente
Detail-Vergleich: AV-Depot, ETF-Depot und Riester
| Kriterium | AV-Depot | ETF-Depot | Riester (Bestand) |
|---|---|---|---|
| Was es ist | Depot mit Fonds und ETFs | Depot, freie Auswahl | meist Versicherung oder Fondssparplan |
| Grundzulage | bis 540 € im Jahr | keine | 175 € im Jahr |
| Kinderzulage | bis 300 € je Kind | keine | 185 € (vor 2008 geboren) bzw. 300 € |
| Kosten | Standarddepot höchstens 1,0 %, angekündigt ab 0 € | ab 0 € Depot plus Fondskosten | je nach Vertrag |
| Garantie | keine nötig, Garantievarianten möglich | keine | Beitragsgarantie |
| Steuer beim Sparen | steuerfrei | Abgeltungsteuer, Vorabpauschale | steuerfrei |
| Steuer bei Auszahlung | geförderter Teil voll mit persönlichem Satz, Rest nur Ertrag | Gewinne mit 26,375 %, Teilfreistellung | geförderter Teil voll mit persönlichem Satz |
| An das Geld kommen | ab 65, bis zu 30 % auf einmal | jederzeit | ab Rentenbeginn |
Rechnung mit monatlicher Verzinsung, Beiträge am Monatsende. ETF-Depot: 26,375 % Abgeltungsteuer mit Soli auf den Gewinn, 30 % Teilfreistellung für Aktienfonds, ohne Kirchensteuer, Sparer-Pauschbetrag und Vorabpauschale. AV-Depot: Annahme 20 % durchschnittliche Steuer auf die gesamte Auszahlung. Bei 15 % wären es rund 330.300 €, bei 25 % rund 291.400 €.
Wer gefördert wird
- Angestellte und BeamteWer in der gesetzlichen Rentenversicherung pflichtversichert ist, dazu Beamte, Besoldungsempfänger und Gleichgestellte.
- Neu: SelbstständigeGewerbetreibende und Freiberufler unter 67 Jahren, die für das Jahr eine Steuererklärung abgeben.
- Neu: Mitglieder von VersorgungswerkenPflichtmitglieder berufsständischer Versorgungswerke mit Arbeitslohn, etwa angestellte Ärzte oder Anwälte.
- EhepartnerWer selbst nicht förderberechtigt ist, kann über den Partner mitgefördert werden, mit höchstens 175 € Grundzulage.
Regeln und Grenzen
- Erlaubte AnlagenFonds und ETFs bis Risikoklasse 5, offene Publikums-AIF, ELTIF und Euro-Staatsanleihen. Keine Einzelaktien, keine Unternehmensanleihen, kein Krypto.
- Standarddepot mit KostendeckelZwei Fonds, ein sicherer und ein renditeorientierter. Vor der Rente wird automatisch umgeschichtet. Höchstens 1,0 % Effektivkosten im Jahr.
- Höchstens 6.840 € im JahrSo viel darfst du pro Vertrag einzahlen, gefördert werden 1.800 €. Ab dem dritten nach 2026 abgeschlossenen Vertrag gibt es keine Zulage mehr.
- Wechsel möglichMit drei Monaten Frist zum Quartalsende. In den ersten fünf Jahren höchstens 150 € Kosten beim alten Anbieter, danach kostenlos.
Auszahlung und Steuer
- Zwischen 65 und 70Die Auszahlung beginnt frühestens mit 65 oder mit der gesetzlichen Altersrente, spätestens mit 70.
- Auszahlplan bis mindestens 85Oder eine lebenslange Rente. Zu Beginn darfst du bis zu 30 % auf einmal entnehmen.
- Nachgelagerte SteuerBeim Sparen fällt keine Steuer an. Was aus geförderten Beiträgen, Zulagen und deren Erträgen stammt, wird bei der Auszahlung voll mit deinem persönlichen Steuersatz im Alter versteuert. Aus Beiträgen über 1.800 € wird nur der Ertrag besteuert.
- Ausnahme EigenheimVor Rentenbeginn darfst du Geld nur für eine selbst genutzte Immobilie entnehmen, ab 3.000 €.
Was wird aus Riester?
Neue Riester-Verträge werden ab 2027 nicht mehr verkauft. Bestehende Verträge laufen mit den alten Zulagen weiter, also 175 € Grundzulage und 185 bis 300 € je Kind.
Vorsicht beim Neuabschluss: Schließt du nach dem 31.12.2026 einen neuen geförderten Vertrag ab, gilt das neue Zulagenrecht für alle deine Verträge, auch für den alten Riester-Vertrag. Rechne vorher nach, ob du mit Kindern nach altem Recht besser fährst.
Du kannst einen Riester-Vertrag ohne Rückzahlung der Förderung in ein AV-Depot übertragen. Ob sich das lohnt, hängt an den Kosten des alten Vertrags und an einer eventuellen Garantie. Die Deutsche Bank rät zum Beispiel nicht grundsätzlich zum Wechsel.
Zeitplan
Bundestag und Bundesrat stimmen zu
Das Altersvorsorgereformgesetz passiert beide Kammern.
Gesetz im Bundesgesetzblatt
BGBl. 2026 I Nr. 156. Die Förderregeln gelten ab 01.01.2027.
Anbieter nennen Konditionen
flatex, Deka, Deutsche Bank, ING, Scalable und andere stellen ihre Depots vor.
Zertifizierung und Genehmigungen
Noch ist kein AV-Depot zertifiziert, das ist frühestens zum 01.01.2027 möglich.
Start
Die ersten Depots können eröffnet werden. Deka startet am 04.01.2027.
Häufige Fragen zum Altersvorsorge-Depot
Am 01.01.2027. Das Gesetz ist seit 29.05.2026 verkündet, die Förderregeln gelten ab Jahresbeginn 2027. Viele Anbieter haben ihre Konditionen schon vorgestellt, zertifiziert ist aber noch keins. Die Deka startet bei den Sparkassen am 04.01.2027.
Auf die ersten 360 € im Jahr gibt der Staat 50 %, also bis zu 180 €. Auf Beiträge bis 1.800 € gibt es weitere 25 %, also bis zu 360 €. Zusammen sind das höchstens 540 € im Jahr. Dazu kommen bis zu 300 € je Kind mit Kindergeld und einmalig 200 €, wenn du zu Beginn des Jahres jünger als 25 bist. Mindestens 120 € im Jahr musst du selbst einzahlen.
Die angekündigten Standarddepots kosten zwischen 0 € (flatex Core, Scalable bis Ende 2027) und 0,55 % im Jahr (Union Investment Basis). Gesetzlich gedeckelt ist nur das Standarddepot mit höchstens 1,0 % Effektivkosten. Freie Depots und aktiv gemanagte Varianten können teurer sein, etwa Deka-VorsorgePlus mit 1,0 bis 1,5 %.
Im Beispiel mit 150 € im Monat über 37 Jahre bleiben nach Steuer im AV-Depot rund 55.000 € mehr, wenn du im Alter etwa 20 % Steuern zahlst. Der Vorteil kommt fast ganz aus der Zulage. Je höher dein Steuersatz im Alter und je höher die Kosten, desto kleiner wird er. Dafür kommst du erst ab 65 an das Geld.
Fonds und ETFs, offene Publikums-AIF und ELTIF bis Risikoklasse 5 laut Basisinformationsblatt sowie Euro-Anleihen von Bund, Ländern, Gemeinden, Euro-Staaten, EU, EIB und EFSF. Einzelaktien, Unternehmensanleihen, Zertifikate und Krypto sind nicht erlaubt. Das Standarddepot besteht aus genau zwei Fonds, einem sicheren und einem renditeorientierten, mit gesetzlichem Gleitpfad zum Rentenbeginn.
Bestehende Verträge laufen mit den alten Zulagen weiter. Du kannst sie ohne Rückzahlung der Förderung in ein AV-Depot übertragen. Achtung: Schließt du nach dem 31.12.2026 einen neuen geförderten Vertrag ab, gilt das neue Zulagenrecht für alle deine Verträge. Neue Riester-Verträge werden ab 2027 nicht mehr verkauft.
Ja, bis 6.840 € im Jahr pro Vertrag, also 570 € im Monat. Gefördert werden nur 1.800 €. Der Rest wächst ohne laufende Steuern, bei der Auszahlung wird aus diesem Teil nur der Ertrag besteuert. Gefördert werden höchstens zwei Verträge, die nach 2026 abgeschlossen werden.
Ja, mit drei Monaten Frist zum Quartalsende. In den ersten fünf Jahren darf der alte Anbieter höchstens 150 € verlangen, danach ist der Wechsel kostenlos. Der neue Anbieter darf einmalig höchstens 150 € nehmen.
Der Staat soll für Kinder ab Jahrgang 2020 vom 6. bis zum 18. Geburtstag 10 € im Monat in ein Altersvorsorge-Depot zahlen. Der Bundestag hat das am 16.10.2026 beschlossen, die Zustimmung des Bundesrats steht noch aus. Mehr im Artikel zur Frühstart-Rente und im Frühstart-Rente-Rechner.
