ETF-Sparplan · ab 1 €, gratis
Zu Scalable CapitalMit einem Kinderdepot baust du steuergünstig ein Vermögen fürs Kind auf. 10 Anbieter im Vergleich — Kosten, ETF-Sparplan, Eröffnung und der Steuervorteil auf einen Blick.
ETF-Sparplan · ab 1 €, gratis
Zu Scalable Capital
Einsteiger · ab 1 €, gratis
Zu Trade Republic
Bank + Service · ab 1 €; 550+ gratis
Zu comdirect| Anbieter | ★ Top-Sparpläne Scalable Capital | ★ Einfach per App Trade Republic | ★ Bewährt comdirect |  ING |  DKB |  Consorsbank | S S Broker |  finvesto |  flatex |  maxblue |
|---|---|---|---|---|---|---|---|---|---|---|
| Depotgebühr | 0 € (Free Broker) | 0 € | 0 € (Aktion) | 0 € | 0 € | 0 € | 0 € | 0 € (Minderjährige) | 0 € | 0 € |
| Orderkosten | 0,99 € (EIX) | 1 € (Fremdkosten) | 4,90 € + 0,25 % | 4,90 € + 0,25 % | 10 € (Standard) | ab 0,95 € (Aktion) | 0,95 € (Sofortorder) | 0,20 % (ETF/Fonds) | ab 7,90 € | ab 8,90 € (0,25 %) |
| ETF-Sparplan | ab 1 €, gratis | ab 1 €, gratis | ab 1 €; 550+ gratis | ab 1 €, gratis | ab 25 €; ~450 gratis | ab 10 €, gratis | ab 5 €, gratis | ab 10 € | ab 25 €, gratis | ab 25 €; gratis bis 250 € |
| Sparpläne (ETF) | ~2.800 | ~2.500 | ~2.100 | ~1.100 gratis | ~2.000 | ~1.500 | ~1.000+ gratis | ~1.500 + Fonds | ~2.000 (alle gratis) | ~450 |
| Online-Eröffnung | ✓ | ✓ (App) | ✓ (VideoIdent) | ✓ | ✓ | ✗ (Antrag + Post) | ✓ (Video-/PostIdent) | ✓ (Video-Ident) | ✓ | ✓ |
| Eröffnung | Geburtsurkunde; Eltern je 1 Depot | Geburtsurkunde; beide Eltern mit TR | Geburtsurkunde-Kopie; beide Eltern | Geburtsurkunde; beide Eltern | Geburtsurkunde; Eltern-Giro + U18-Konto | Geburtsurkunde; beide Eltern | Geburtsurkunde; beide Eltern | Geburtsurkunde; beide Eltern | Geburtsurkunde; Eltern je flatex-Depot | Geburtsurkunde/Ausweis; beide Eltern |
| Mit 18 Jahren | autom. mit 18 | autom. mit 18 | mit 18 ans Kind | autom. mit 18 | autom. mit 18 | mit 18 (Re-Ident) | autom. mit 18 | mit 18 ans Kind | mit 18 ans Kind | autom. mit 18 |
| Steuervorteil | eigener Freibetrag + NV | eigener Freibetrag + NV | eigener Freibetrag + NV | eigener Freibetrag + NV | eigener Freibetrag + NV | eigener Freibetrag + NV | eigener Freibetrag + NV | eigener Freibetrag + NV | eigener Freibetrag + NV | eigener Freibetrag + NV |
| Geeignet für | ETF-Sparplan | Einsteiger | Bank + Service | Bank + Depot | DKB-Ökosystem | Günstig & Sparplan | Sparkassen (Testsieger) | Fonds-Sparen | Alle Sparpläne gratis | Deutsche Bank |
| Direkt zum Anbieter | Zum Depot | Zum Depot | Zum Depot | Zum Depot | Zum Depot | Zum Depot | Zum Depot | Zum Depot | Zum Depot | Zum Depot |
* Richtwert: Kombiniert ein Kind ohne weiteres Einkommen Grundfreibetrag, Sparerpauschbetrag (1.000 €) und Sonderausgabenpauschale, bleiben Kapitalerträge bis grob 13.000 €/Jahr steuerfrei (NV-Bescheinigung nötig). Alle Angaben sind recherchierte Richtwerte (Stand September 2026) ohne Gewähr und können sich ändern.

Wichtigster Punkt: kostenfreies Depot und gratis ETF-Sparpläne ab 1 € — so landet jeder Euro im Investment statt in Gebühren.

Das Depot läuft auf das Kind: dessen eigene Freibeträge machen Erträge oft komplett steuerfrei (ggf. NV-Bescheinigung beim Finanzamt).

Je früher, desto mehr Zinseszins. Aber: Mit 18 gehört das Geld voll dem Kind — plane das bewusst ein.
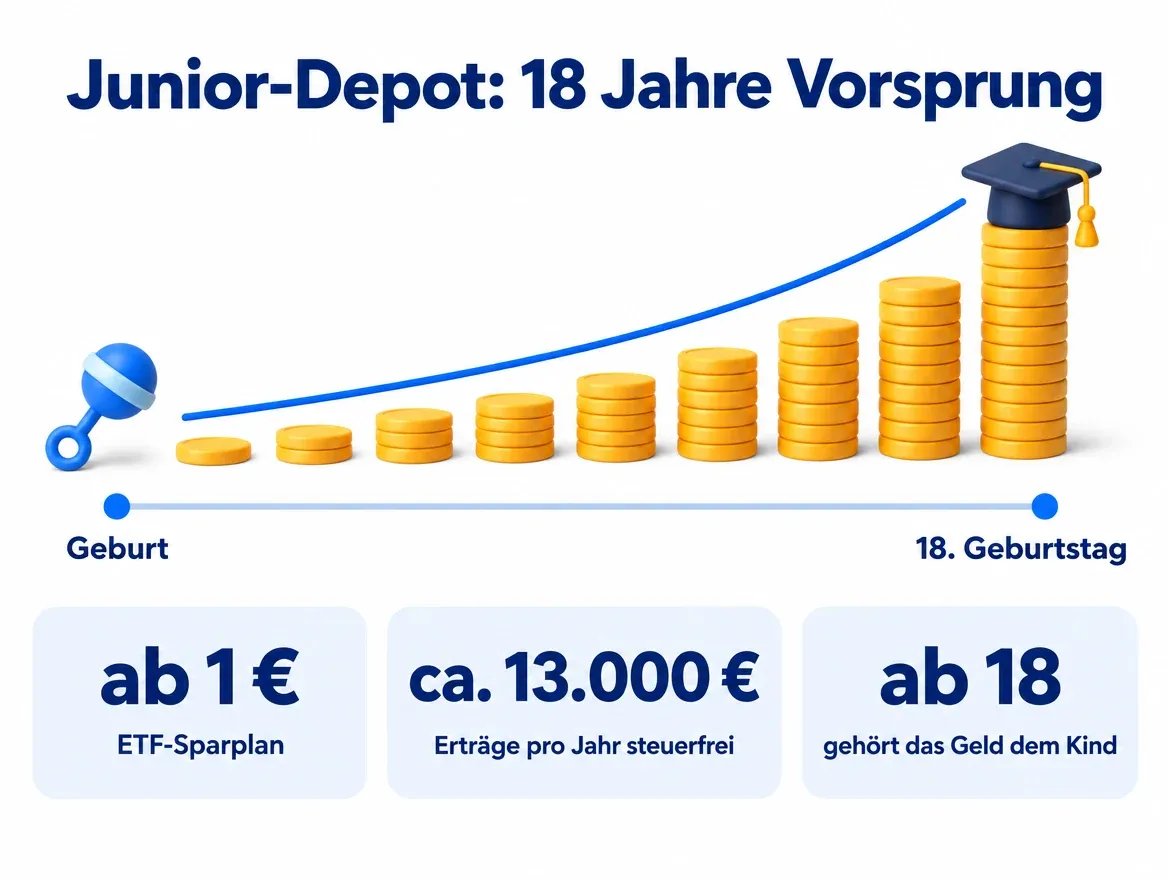 (Grafik in voller Größe öffnen)
Ein Junior- oder Kinderdepot ist ein Wertpapierdepot auf den Namen des Kindes, das die Eltern (gesetzliche Vertreter) treuhänderisch verwalten — meist um per ETF-Sparplan langfristig für Ausbildung, Führerschein oder den Start ins Erwachsenenleben anzusparen.
Ja, vor allem aus zwei Gründen: Zeit (bis zu 18 Jahre Zinseszins) und Steuern. Da das Depot dem Kind gehört, gelten dessen eigene Freibeträge — Sparerpauschbetrag (1.000 €) plus Grundfreibetrag — wodurch Kursgewinne und Dividenden oft komplett steuerfrei bleiben.
In der Regel online oder per Post. Nötig sind meist die Geburtsurkunde des Kindes, Ausweise und die Zustimmung beider sorgeberechtigter Elternteile. Eine SCHUFA-Prüfung gibt es beim reinen Depot nicht.
Rechtlich gehört es dem Kind. Eltern dürfen es nur im Interesse des Kindes verwalten und nicht für eigene Zwecke verwenden. Mit 18 erhält das Kind die volle Verfügungsgewalt — es kann dann frei darüber entscheiden.
Drei Punkte beachten: (1) Ab 18 verfügt das Kind frei über das Geld. (2) Eigene Kapitalerträge des Kindes über 565 €/Monat (Grenze 2026) können die beitragsfreie Familienversicherung gefährden. (3) Hohes Vermögen kann später z. B. BAföG-Ansprüche mindern.
Nein. Für die Frühstart-Rente zahlt der Staat ab Geburtsjahrgang 2020 vom 6. bis zum 18. Geburtstag 10 € im Monat ein – aber nur in einen zertifizierten Standarddepot-Vertrag zur Altersvorsorge, nicht in ein normales Junior-Depot. Das Geld ist bis 65 gebunden. Ein Junior-Depot bleibt sinnvoll für flexible Ziele wie Ausbildung oder Führerschein. Was aus den 10 € werden kann, zeigt der Frühstart-Rente-Rechner.
Für reine ETF-Sparpläne sind Scalable Capital und Trade Republic top (kostenlos, ab 1 €). Wer Wert auf etablierte Bank + Service legt, ist bei comdirect oder ING gut aufgehoben. Achte vor allem auf kostenlose Sparpläne und eine einfache Eröffnung.


Neues Depot, Girokonto oder Krypto-App? Auf meiner Bonus-Seite sammle ich alle aktuellen Neukunden-Aktionen — in wenigen Minuten sicherst du dir mehrere hundert Euro Prämien.
Anbieter-Konditionen sind sorgfältig recherchierte Richtwerte (Stand September 2026) ohne Gewähr und können sich ändern — maßgeblich sind die Angaben des jeweiligen Anbieters. Mit „Zum Depot/Anbieter" markierte Buttons führen zur Website des Anbieters; einzelne davon sind Affiliate-Links, für die wir bei einem Abschluss eine Provision erhalten — für dich ohne Mehrkosten. Keine Steuer- oder Anlageberatung.