
Meine Erfahrung mit C24 Pockets
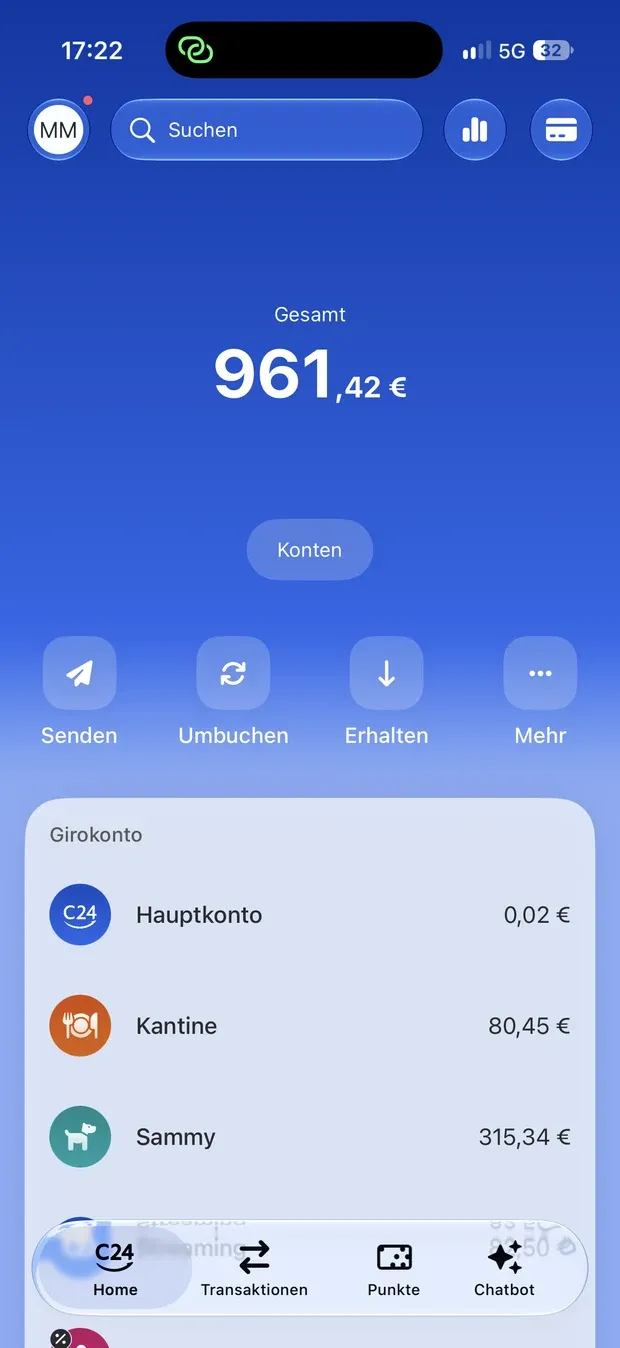
Ich nutze die Pockets bei C24 für Pocketing. Mein Hauptkonto ist am Ende fast leer, das Geld liegt in Töpfen mit klarem Zweck: eins für die Kantine, eins für unseren Hund Sammy, eins für Streaming und weitere. Sobald ein Pocket leer ist, weiß ich, dass dieser Bereich für den Monat erledigt ist. Ich muss nicht nachrechnen, ob ich mir etwas leisten kann, der Kontostand des Pockets beantwortet das.
Was die Pockets nicht zeigen, ist, wofür das Geld innerhalb eines Topfs weggeht. Dafür führe ich zusätzlich meine Excel-Vorlage. Wer neu anfängt, kann sich an dieser einfachen Aufteilung orientieren:
- FixkostenMiete, Energie, Versicherungen, Abos: alle Lastschriften 1.250 €50 %
- LebenLebensmittel, Drogerie, Alltag 500 €20 %
- SpaßRestaurant, Hobby, Shopping. Leer ist leer. 250 €10 %
- Notgroschenbis 3 bis 6 Monatsausgaben erreicht sind 250 €10 %
- InvestierenSparplan direkt vom Pocket 250 €10 %
Beispiel-Aufteilung bei 2.500 € netto. Im kostenlosen Smart-Konto hast du neben dem Hauptkonto 4 Pockets, das reicht für diese Aufteilung, wenn ein Topf auf dem Hauptkonto bleibt.
Als Paar: eigene Pockets plus Gemeinschaftskonto
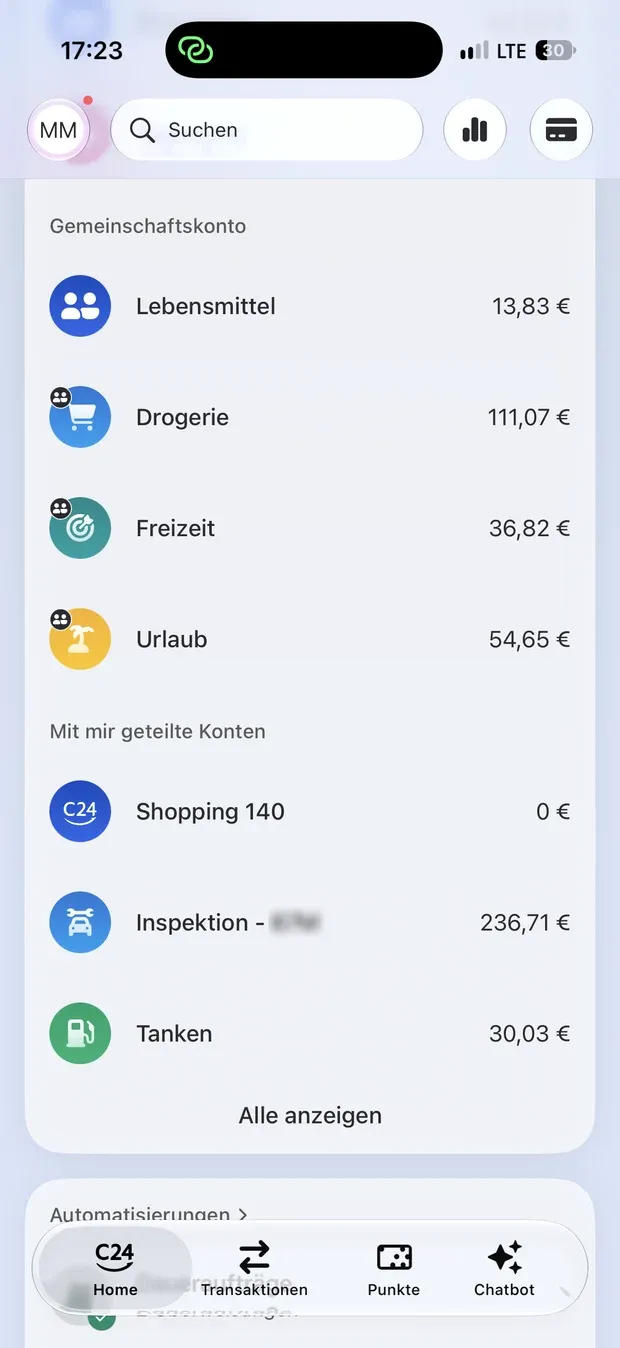
Richtig stark wird C24 als Paar. Jeder von uns hat sein eigenes Konto mit eigenen Pockets. Dazu kommt ein Gemeinschaftskonto, das wieder eigene Töpfe hat, bei uns für Lebensmittel, Drogerie, Freizeit und Urlaub. Und einzelne Pockets lassen sich mit dem Partner teilen: Unter „Mit mir geteilte Konten“ sehe ich zum Beispiel die Töpfe für Shopping, Tanken und die nächste Inspektion. So kommen wir zusammen auf mehr als genug Unterkonten, ganz ohne teureres Kontomodell.
So richtest du Pocketing bei C24 ein
- Konto eröffnenDas Smart-Konto ist kostenlos. Idealerweise geht dein Gehalt künftig dort ein.
- Pockets anlegen und benennenBis zu 4 Pockets im Smart-Konto, zum Beispiel Fixkosten, Spaß, Notgroschen und Investieren. Das Hauptkonto bleibt für den Alltag.
- Daueraufträge zum GehaltstagEin oder zwei Tage nach Gehaltseingang verteilen Daueraufträge das Geld automatisch auf die Pockets.
- Lastschriften umziehenMiete, Strom und Versicherungen bekommen die IBAN des Fixkosten-Pockets. Der Sparplan zieht vom Investieren-Pocket ab.
- Nach drei Monaten nachjustierenReicht ein Pocket nicht, passt du den Dauerauftrag an. Meine Vorlage hilft zu sehen, wo das Geld wirklich hingeht.
Kosten und Zinsen
Das Smart-Konto ist kostenlos und enthält bis zu 4 Pockets mit eigener IBAN. In den Kontomodellen Plus und Max sind es jeweils bis zu 20 Pockets. Auf Pocket-Guthaben zahlt C24 laut eigener Website 0,75 % pro Jahr bis 5.000 €, auf das Girokonto ebenfalls 0,75 % bis 50.000 € (Stand 26.10.2026).
C24 oder N26 für Pocketing?
| Merkmal | C24 Smart | N26 Smart |
|---|---|---|
| Kontoführung | 0 € | 4,90 € im Monat |
| Unterkonten | bis 4 Pockets | bis 10 Spaces |
| Eigene IBAN | ja | ja |
| Geteilt mit anderen | Gemeinschaftskonto und geteilte Pockets | Shared Spaces bis 10 Personen |
| Zinsen auf Unterkonten | 0,75 % bis 5.000 € | nicht angegeben |
Im kostenlosen N26 Standard-Konto gibt es für Neukunden keine Spaces. Wer Pocketing ohne Kontogebühr will, ist bei C24 richtig.
C24 Pockets: Vor- und Nachteile
Das spricht dafür
- Pockets im Gratis-KontoSchon das kostenlose Smart-Konto hat bis zu 4 Pockets, jedes mit eigener IBAN.
- Lastschriften direkt aufs PocketWeil jedes Pocket eine eigene IBAN hat, kannst du Miete, Strom oder Versicherungen direkt von dort abbuchen lassen.
- Zinsen auch auf PocketsLaut C24 gibt es 0,75 % pro Jahr auf Pocket-Guthaben bis 5.000 €.
- Disziplin ohne WillenskraftDie Aufteilung passiert einmal per Dauerauftrag. Danach ist der Kontostand das Budget.
- Ideal für PaareEigene Pockets für jeden, ein Gemeinschaftskonto mit eigenen Töpfen und Pockets, die man mit dem Partner teilen kann.
Das spricht dagegen
- Nur 4 Pockets im Gratis-KontoAllein brauchst du für mehr Töpfe Plus oder Max mit bis zu 20 Pockets. Als Paar relativiert sich das: Jeder hat eigene Pockets, dazu kommt das Gemeinschaftskonto.
- Kein HaushaltsbuchPockets zeigen, wie viel übrig ist, aber nicht, wofür du es ausgegeben hast. Dafür nutze ich zusätzlich meine Excel-Vorlage.
- Neues Konto nötigPocketing funktioniert am besten, wenn das Gehalt direkt bei C24 eingeht. Das heißt meist: Kontowechsel.
Häufige Fragen zu C24 Pockets
Ja, und genau da spielen sie ihre Stärke aus. Bei uns hat jeder eigene Pockets, dazu kommt ein Gemeinschaftskonto mit eigenen Töpfen für Lebensmittel, Drogerie, Freizeit und Urlaub. Außerdem lassen sich Pockets mit dem Partner teilen. So kommen wir auf mehr als genug Unterkonten.
Pockets sind Unterkonten deines C24-Girokontos. Jedes Pocket hat eine eigene IBAN, kann also selbst Geld empfangen, überweisen und Lastschriften einlösen. Im kostenlosen Smart-Konto sind bis zu 4 Pockets enthalten, in Plus und Max bis zu 20.
Im Smart-Konto nichts, das Konto selbst ist kostenlos. Mehr Pockets gibt es in den kostenpflichtigen Kontomodellen Plus und Max. Die aktuellen Preise nennt C24 auf der eigenen Website.
Ja. Laut C24 gibt es 0,75 % pro Jahr auf Pocket-Guthaben bis 5.000 € und ebenfalls 0,75 % aufs Girokonto bis 50.000 € (Stand 26.10.2026). Zinsen können sich jederzeit ändern.
Beim Pocketing teilst du dein Gehalt direkt nach Eingang per Dauerauftrag auf mehrere Unterkonten auf, etwa Fixkosten, Leben, Spaß, Notgroschen und Investieren. Jedes Pocket ist ein Budget. Ist es leer, ist es leer.
Bei C24 gibt es Pockets mit eigener IBAN schon im kostenlosen Konto. Bei N26 sind Spaces mit eigener IBAN erst in den kostenpflichtigen Konten ab 4,90 € im Monat enthalten, dafür bis zu 10 Stück und auch als geteilte Spaces für mehrere Personen.
