
Meine persönliche Meinung – keine Finanzberatung. Dieser Artikel gibt meine eigene Einschätzung und eine vereinfachte Modellrechnung wieder. Er ersetzt keine Beratung zu deiner persönlichen Finanzierung.
„Unsere Eltern haben sich mit einem Gehalt ein Haus gekauft, und wir schaffen es mit zwei kaum.“ Diesen Satz höre ich ständig. Gleichzeitig heißt es: Bald verkaufen die Babyboomer ihre Häuser, dann fallen die Preise. Und die Zinsen sinken ja vielleicht auch wieder.
Ich habe nachgerechnet: Hauspreise, Löhne und Bauzinsen von 1970 bis heute. Und ich habe durchgespielt, was passiert, wenn du jetzt kaufst oder noch zwei Jahre wartest.
Das Wichtigste in Kürze
- Der Kaufpreis war früher nicht günstiger. Gemessen an den Löhnen kostete ein Haus 1970 sogar mehr als heute. Teuer war damals der Zins.
- Am leichtesten war es zwischen 2012 und 2021. Wer damals mit 1 bis 3 % Zins finanziert hat, prägt unser Bild vom „normalen“ Hauskauf.
- Heute ist es schwerer als vor fünf Jahren, aber nicht schwerer als 1990. Härter ist vor allem das Eigenkapital: 20 % plus Nebenkosten sind schnell über 100.000 €.
- Warten lohnt sich nur, wenn Zinsen oder Preise deutlich fallen. Danach sieht es für 2027 nicht aus. Die Babyboomer-Welle kommt langsam und vor allem auf dem Land.
War ein Haus früher wirklich günstiger?
In der Grafik siehst du drei Ansichten. Wechsle oben zwischen Jahresgehältern, der Kreditrate in % vom Lohn und dem Bauzins. Mit der Maus, dem Finger oder den Pfeiltasten springst du durch die Jahre.
Interaktiv
Haus kaufen 1970 bis heute
So viele Bruttojahresgehälter kostete ein typisches Haus
Eigene Modellrechnung, Stand 16.11.2026: Preise laut Wohnimmobilienpreisindex der BIZ, auf 373.000 € für ein Bestandshaus 2026 (Europace) umgerechnet; Einkommen: Durchschnittsentgelt der Rentenversicherung (brutto); Bauzins: Deutsche Bundesbank, vor 1982 aus Bundesanleihen abgeleitet. „10 Jahre später“ zeigt, wie stark Lohnerhöhungen die gleiche Rate über die Jahre entlasten (für Käufe ab 2017 mit 3 % Lohnplus pro Jahr geschätzt).
Drei Dinge fallen sofort auf:
1. Der Preis allein war 1970 höher als heute. Ein typisches Haus kostete damals knapp 12 Bruttojahresgehälter. Bis 2010 sank das auf rund 6,7, weil die Löhne jahrzehntelang schneller stiegen als die Hauspreise. Im Boom bis 2022 ging es auf 9,5 hoch, heute sind wir wieder bei 7,2.
2. Der Zins hat damals alles entschieden. 1970 lag der Bauzins bei rund 9,5 %, 1981 sogar bei über 11 %. Die Kreditrate für ein 80 % finanziertes Haus lag dadurch bei knapp 100 % eines Durchschnittslohns. Das ging nur, weil viele Familien mehr Eigenkapital mitbrachten, kleiner bauten und selbst Hand anlegten.
3. Die Inflation hat den Käufern von damals geholfen. Schau dir in der mittleren Ansicht die gestrichelte Linie an: Zehn Jahre nach dem Kauf war die gleiche Rate wegen der Lohnsteigerungen nur noch halb so schwer. Bei 5 bis 7 % Lohnplus pro Jahr schmolz die Last schnell. Heute steigen die Löhne langsamer, deshalb sinkt die Belastung auch langsamer: von 32 % auf etwa 24 % nach zehn Jahren.
So habe ich gerechnet: Hauspreise laut Wohnimmobilienpreisindex der BIZ für Deutschland, umgerechnet auf 373.000 € für ein Bestandshaus 2026 (Europace-Hauspreisindex). Einkommen: Durchschnittsentgelt der Rentenversicherung, also ein Bruttogehalt. Bauzins: Deutsche Bundesbank, vor 1982 aus der Rendite der Bundesanleihen abgeleitet. Kreditrate: 80 % finanziert, 30 Jahre Laufzeit. Das ist ein grobes Modell und kein exakter Preis für dein Wunschhaus.
Andere Rechnungen kommen auf andere Zahlen
Bei Northern Finance gibt es einen lesenswerten Vergleich mit einem Neubau. Dort kostet ein Haus 1970 rund 8,9 Jahresgehälter und heute rund 9,4. Der Unterschied zu meiner Rechnung kommt vor allem daher, dass ein Neubau heute viel teurer ist als ein Bestandshaus (laut Europace 574.000 € gegenüber 373.000 €). Beim Fazit sind wir uns aber einig: Die monatliche Belastung war um 1970 und 1980 höher als heute, und Lohnsteigerungen haben sie damals schneller gedrückt.
Warum es sich trotzdem schwerer anfühlt
Wenn die Zahlen gar nicht so schlecht aussehen, warum klagen dann so viele? Dafür gibt es gute Gründe:
- Der Vergleich mit 2015 bis 2021. In diesen Jahren lag die Rate bei nur 24 bis 29 % vom Lohn. Wer damals gekauft hat, hatte Glück. Seit 2022 sind es 32 bis 37 %, also ein Viertel bis ein Drittel mehr, und das fühlt sich wie ein Absturz an.
- Das Eigenkapital. Banken wollen meist 20 % Eigenkapital plus die Kaufnebenkosten. Bei 373.000 € sind das schnell 110.000 €, also gut zwei Bruttojahresgehälter. Wer das zehn Jahre lang bei null Prozent Zinsen ansparen musste, kam kaum voran.
- Die Nebenkosten. Grunderwerbsteuer (je nach Bundesland 3,5 bis 6,5 %), Notar, Grundbuch und oft ein Makler kosten zusammen rund 7 bis 12 % des Kaufpreises. Dieses Geld ist weg und lässt sich nicht finanzieren wie das Haus.
- Wir wollen mehr Haus. 1956 hatte jeder Mensch in Deutschland im Schnitt nur 18,4 m² Wohnfläche, 1990 waren es 34,8 m² und heute rund 49,5 m². Ein Haus „wie früher“ wäre deutlich kleiner und einfacher.
- Die Lage. In München, Hamburg oder Frankfurt ist ein Haus für viele Normalverdiener tatsächlich kaum bezahlbar. Der Durchschnitt für ganz Deutschland versteckt diese großen Unterschiede.
Meine Rechnung nutzt außerdem nur ein Bruttogehalt. Ein Paar mit zwei Einkommen steht deutlich besser da, braucht aber oft auch mehr Platz.
Jetzt kaufen oder warten?
Die zwei großen Hoffnungen beim Warten sind: Die Zinsen fallen oder die Preise fallen. Ich habe beides durchgerechnet.
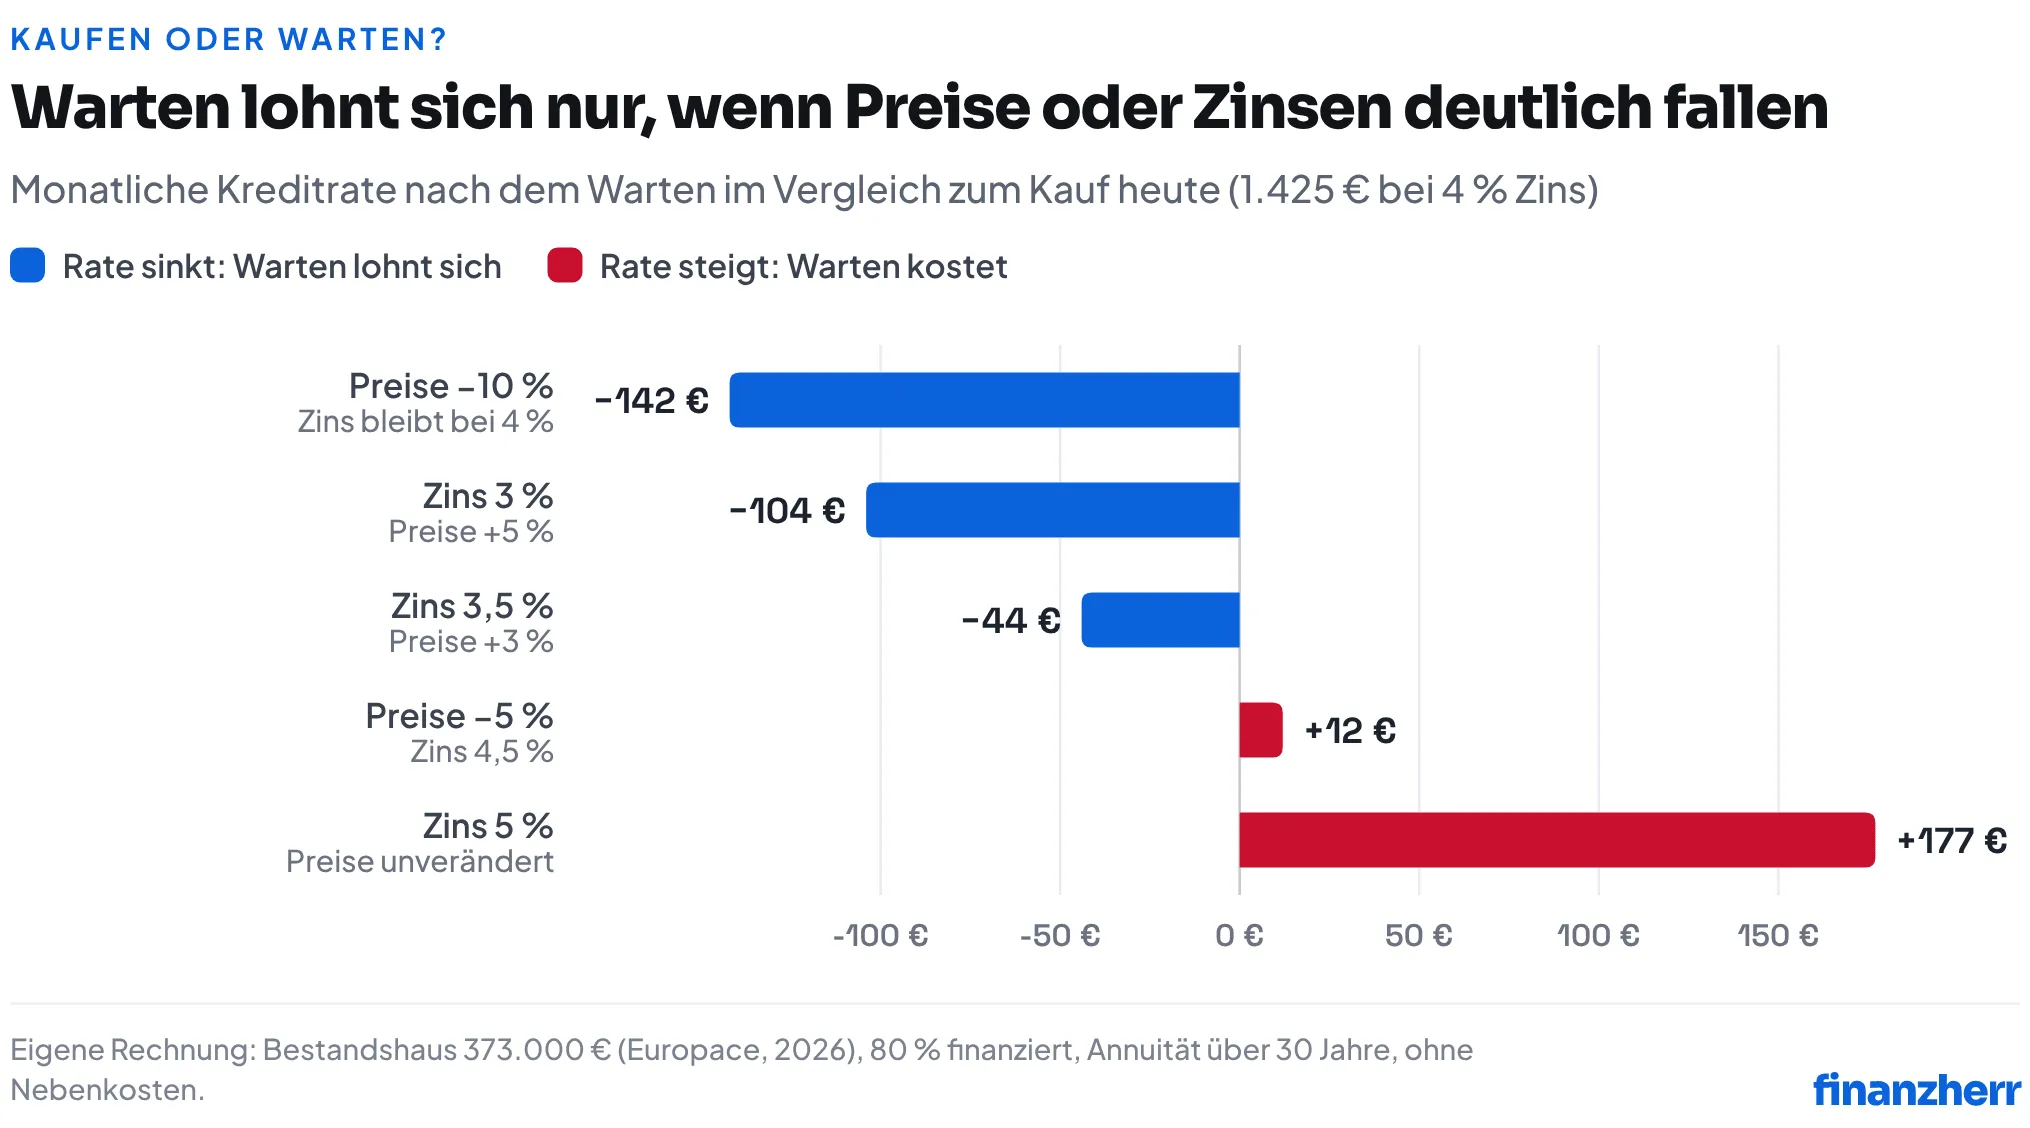
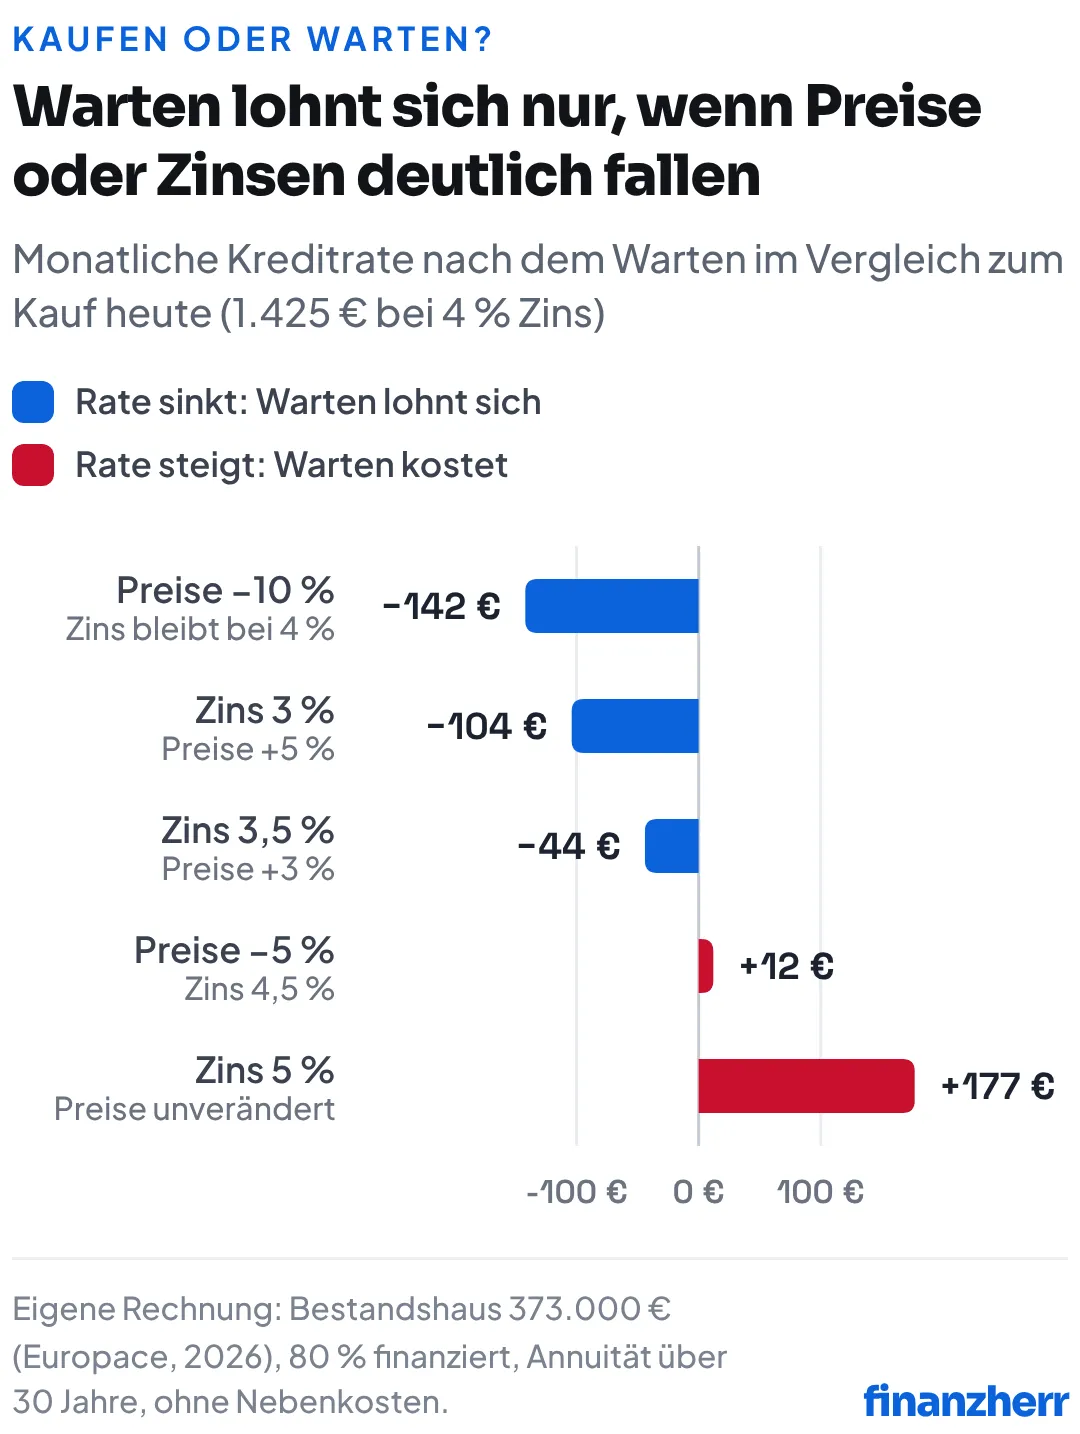
Selbst im besten Fall sparst du rund 100 bis 140 € im Monat. Dafür müssen aber die Preise um 10 % fallen oder die Zinsen auf 3 % sinken. Kommt es anders und die Zinsen steigen auf 5 %, zahlst du 177 € mehr, und das 30 Jahre lang.
Was das Warten selbst kostet
Während du wartest, zahlst du Miete. Ich habe zwei Jahre durchgerechnet, mit 1.200 € Kaltmiete und 3,5 % Mieterhöhung im zweiten Jahr:
| In 2 Jahren | Mieter, der wartet | Käufer zu 4 % |
|---|---|---|
| Miete bzw. Zinsen (weg) | 29.304 € | 23.467 € |
| Tilgung (gehört dir) | 0 € | 10.724 € |
Der Käufer zahlt in zwei Jahren also weniger „verlorenes“ Geld und hat zusätzlich über 10.000 € Schulden abgebaut. Dafür trägt er Instandhaltung (rund 1 % des Hauswerts im Jahr ist eine übliche Faustregel) und hat die Nebenkosten schon bezahlt. Unterm Strich ist das kein klarer Sieg für eine Seite. Es zeigt aber: Warten ist nicht kostenlos. Rechne deine eigenen Zahlen im Mieten-oder-Kaufen-Rechner nach.
Sinken die Zinsen 2027?
Im November 2026 liegen die Bauzinsen für 10 Jahre Zinsbindung bei rund 4,0 bis 4,3 %. Dr. Klein meldet 4,03 %, Interhyp rund 4,24 %. Im Oktober waren die Zinsen so hoch wie seit 2009 nicht mehr. Die Bundesbank-Statistik zeigt für September 3,91 % (5 bis 10 Jahre fest) und 4,13 % (über 10 Jahre fest).
Für 2027 rechnen Vergleichsportale mit einer Spanne von etwa 3,9 bis 4,8 %. Bauzinsen hängen vor allem an den Renditen langlaufender Anleihen und nur indirekt am Leitzins der EZB. Der Einlagenzins liegt bei 2,50 %, die nächste Sitzung ist am 17. Dezember 2026.
Meine Einschätzung: Ein Rückgang auf 3 % ist möglich, aber kein Szenario, auf das ich meine Lebensplanung bauen würde. Wer auf fallende Zinsen hofft, kann beim Kauf eine kürzere Zinsbindung wählen und später günstiger anschließen. Und nach zehn Jahren darfst du jeden Kredit mit festem Zins ohnehin kündigen und umschulden (§ 489 BGB). Einen zu hohen Kaufpreis kannst du dagegen nie mehr nachverhandeln.
Kommt der große Preisrutsch durch die Babyboomer?
Die Idee klingt logisch: Die geburtenstarken Jahrgänge werden älter, ziehen ins Pflegeheim oder in eine kleinere Wohnung oder sterben, und auf einmal kommen sehr viele Häuser auf den Markt.
Eine Studie des Instituts der deutschen Wirtschaft (IW) zeigt, dass da etwas dran ist, aber nicht überall:
- In rund 300 von 400 Kreisen gibt es rechnerisch mehr Wohneigentum von Menschen ab 65 als Nachfrage von jungen Mietern zwischen 30 und 44. Dort dürfte das Angebot langfristig auf die Preise drücken.
- In den Großstädten reicht das bei Weitem nicht. Für Berlin nennt die Studie 90.000 ältere Eigentümerhaushalte gegenüber 434.000 jungen Mieterhaushalten.
- Das Forschungsinstitut empirica hält den Begriff „Silver Tsunami“ für irreführend. Die Babyboomer verteilen sich auf rund 15 Geburtsjahrgänge. Statt einer plötzlichen Flut erwartet empirica einen Prozess über rund 35 Jahre.
- Laut HWWI-Postbank-Wohnatlas 2026 sinken zum Beispiel in Sachsen-Anhalt die realen Preise für Bestandswohnungen bis 2035 um durchschnittlich 0,5 % pro Jahr. Das ist ein langsamer Rückgang, kein Crash.
Dazu kommt: Viele Ältere bleiben lange im eigenen Haus. Kleinere, barrierefreie Wohnungen zum Umziehen fehlen oft. Und wenn Häuser vererbt werden, landen sie nicht immer sofort auf dem Markt.
Mein Fazit dazu: Auf dem Land und in schrumpfenden Regionen kann Warten auf lange Sicht günstigere Preise bringen. In gefragten Städten und im Speckgürtel würde ich nicht darauf wetten.
Was die Preise gerade machen
Nach dem Rückgang 2023 haben sich die Preise stabilisiert. Laut dem Verband deutscher Pfandbriefbanken (vdp) lagen die Wohnimmobilienpreise im dritten Quartal 2026 1,0 % über dem Vorjahr, gegenüber dem Vorquartal aber 0,1 % niedriger. In allen sieben größten Städten gaben die Preise zum Vorquartal leicht nach. Die Neuvertragsmieten stiegen dagegen um 3,5 %.
Gleichzeitig wird wieder mehr gebaut: Im ersten Halbjahr 2026 wurden 126.300 Wohnungen genehmigt, 15,1 % mehr als im Vorjahr und der stärkste Anstieg seit 2016. Bis diese Wohnungen fertig sind, vergehen aber meist ein bis zwei Jahre, und das Niveau liegt immer noch deutlich unter dem Bedarf.
Das Bild ist also: Seitwärts statt Absturz. Steigende Mieten und Nachholbedarf stützen die Preise, die hohen Zinsen bremsen sie.
Meine Checkliste: Kaufen, wenn …
Eher jetzt kaufen
- Du willst mindestens 10 bis 15 Jahre dort wohnen
- Die Rate liegt bei höchstens 35 bis 40 % deines Nettoeinkommens
- Du hast Eigenkapital für Nebenkosten und einen Teil des Preises
- Nach dem Kauf bleibt ein Notgroschen für Reparaturen übrig
- Du findest ein passendes Haus und kannst den Preis verhandeln
Eher noch warten
- Job oder Wohnort sind in den nächsten Jahren unsicher
- Die Rate geht nur mit sehr wenig Puffer auf
- Du müsstest die Nebenkosten mitfinanzieren
- Du kaufst nur aus Angst, dass es später noch teurer wird
- Du suchst in einer Region mit sinkender Bevölkerung
Ein wichtiger Punkt dabei: Der richtige Zeitpunkt ist vor allem ein persönlicher. Wer heute ein Haus findet, das zur Familie passt, und die Rate sicher stemmen kann, macht selten einen Fehler, nur weil die Zinsen ein Jahr später 0,5 Prozentpunkte niedriger sind. Teuer wird es, wenn die Finanzierung auf Kante genäht ist. Mit dem Baufinanzierungsrechner siehst du schnell, welche Rate auf dich zukommt. Wenn du überlegst, ob ein ETF-Sparplan statt Eigenheim besser zu dir passt, hilft der Immobilie-vs.-ETF-Rechner.
Mein Fazit
Ist es heute schwerer, ein Haus zu kaufen als früher? Schwerer als 2015 bis 2021: ja, eindeutig. Schwerer als 1970, 1980 oder 1990: nein. Damals war der Kaufpreis im Verhältnis zum Lohn höher und die Zinsen waren mehr als doppelt so hoch. Geholfen haben die stark steigenden Löhne. Härter ist heute vor allem der Einstieg: das Eigenkapital und die Nebenkosten.
Soll ich jetzt kaufen oder warten? Auf deutlich tiefere Zinsen oder einen Preissturz durch die Babyboomer würde ich nicht wetten. Beides kann passieren, ist aber kein Plan. Wenn das Haus passt, die Rate mit Puffer funktioniert und du lange bleiben willst, spricht wenig dagegen, jetzt zu kaufen. Wenn nicht, ist Mieten und Sparen keine Niederlage, sondern eine gute Alternative.
Häufige Fragen
War ein Haus 1970 billiger als heute?
Im Verhältnis zum Lohn nicht. Ein typisches Haus kostete 1970 knapp 12 Bruttojahresgehälter, heute rund 7,2. Wegen Bauzinsen von rund 9,5 % war die monatliche Rate damals aber fast dreimal so hoch wie heute, gemessen am Lohn.
Wann war es am leichtesten, ein Haus zu kaufen?
Zwischen etwa 2012 und 2021. Die Preise waren im Verhältnis zum Lohn moderat und die Zinsen lagen bei 1 bis 3 %. Die Rate für ein typisches Haus kostete in meiner Rechnung nur 24 bis 29 % eines Bruttogehalts.
Fallen die Hauspreise, wenn die Babyboomer verkaufen?
In vielen ländlichen Regionen wahrscheinlich langfristig ja, laut IW in rund 300 von 400 Kreisen. In Großstädten reicht das Angebot der Älteren nicht, um den Mangel zu beheben. Zudem zieht sich der Effekt über Jahrzehnte, ein plötzlicher Preissturz ist unwahrscheinlich.
Wie entwickeln sich die Bauzinsen 2027?
Prognosen gehen von etwa 3,9 bis 4,8 % für zehn Jahre Zinsbindung aus. Im November 2026 liegen sie bei rund 4,0 bis 4,3 %. Niemand kann Zinsen sicher vorhersagen. Plane deine Finanzierung so, dass sie auch bei höheren Zinsen in der Anschlussfinanzierung noch funktioniert.
Wie viel Eigenkapital brauche ich für ein Haus?
Üblich sind mindestens die Kaufnebenkosten von rund 7 bis 12 % des Kaufpreises, besser zusätzlich 20 % des Preises. Bei einem Haus für 373.000 € sind das zusammen gut 110.000 €. Mit weniger Eigenkapital geht es oft auch, aber die Zinsen sind dann höher.
Quellen
- Hauspreise: Bank für Internationalen Zahlungsausgleich (BIZ), Wohnimmobilienpreisindex Deutschland, über FRED (QDEN628BIS), abgerufen am 16.11.2026
- Preis eines Bestandshauses und Neubaus: Europace-Hauspreisindex, Januar 2026
- Löhne: Durchschnittsentgelt der Deutschen Rentenversicherung (Anlage 1 SGB VI), 2025 und 2026 vorläufig
- Bauzinsen: Deutsche Bundesbank, Zinsstatistik (Hypothekarkredite und Wohnungsbaukredite an private Haushalte); Rendite 10-jähriger Bundesanleihen über FRED (IRLTLT01DEM156N)
- Aktuelle Bauzinsen und Prognosen: Dr. Klein, Interhyp und Baufivergleich, November 2026
- Preise und Mieten: vdp-Immobilienpreisindex 3. Quartal 2026
- Babyboomer: IW-Studie zum Generationenwechsel auf dem Wohnungsmarkt sowie empirica laut Medienberichten 2026; HWWI/Postbank Wohnatlas 2026
- Baugenehmigungen: Statistisches Bundesamt, 1. Halbjahr 2026
- Wohnfläche pro Kopf: Statistisches Bundesamt
- Inspiration: Northern Finance, „Haus kaufen 1970 vs. heute“
Keine Finanzberatung. Dieser Artikel gibt ausschließlich meine persönliche Meinung wieder und dient der Information. Die Rechnungen sind vereinfachte Modelle mit Durchschnittswerten und ersetzen keine individuelle Beratung. Zinsen und Preise können sich jederzeit ändern. Alle Angaben ohne Gewähr, Stand 16.11.2026.
Kommentare
Noch keine Kommentare. Schreib gern den ersten!