
Meine persönliche Meinung – keine Anlageberatung. Dieser Artikel gibt meine eigene Einschätzung wieder. Er ist keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Ausführlicher Hinweis am Ende des Artikels.
Warren Buffett hat ihn einmal „wahrscheinlich das beste einzelne Maß“ dafür genannt, wie hoch die Börse bewertet ist. Und dieses Maß zeigt gerade einen Rekord: Der Buffett-Indikator liegt bei rund 255 %, höher als in der Dotcom-Blase und höher als 2021. Gleichzeitig sitzt Buffetts Firma Berkshire Hathaway auf einem Cash-Berg von über 370 Mrd. Dollar.
Steht also ein Crash bevor? Ich habe mir die Daten seit 1947 angesehen und nachgerechnet, was nach hohen Werten an der Börse passiert ist.
Das Wichtigste in 30 Sekunden
- Der Indikator teilt den Wert aller US-Aktien durch die Wirtschaftsleistung der USA. Heute ist die Börse gut 2,5-mal so viel wert wie das BIP, fast dreimal so viel wie im Durchschnitt.
- Ein Crash-Signal ist das nicht. Der Indikator sagt nicht, wann es abwärts geht. Er stand schon 2014 über dem Dotcom-Niveau, und danach stiegen die Kurse noch jahrelang.
- Was er gut kann: zeigen, dass die nächsten zehn Jahre wahrscheinlich weniger Rendite bringen als die letzten. Nach niedrigen Werten verdienten Anleger in meiner Rechnung im Schnitt fast doppelt so viel wie nach hohen.
- Berkshire Hathaway hortet Rekord-Cash, kauft aber gleichzeitig so viele eigene Aktien zurück wie noch nie.
Was ist der Buffett-Indikator?
Der Buffett-Indikator vergleicht den Börsenwert aller US-Unternehmen mit dem Bruttoinlandsprodukt (BIP) der USA. Die Idee dahinter: Auf lange Sicht können Unternehmen nicht dauerhaft viel schneller wachsen als die Wirtschaft, in der sie arbeiten. Wird die Börse im Verhältnis zur Wirtschaft immer teurer, bezahlen Anleger mehr für dieselben Gewinne.
Bekannt wurde der Indikator durch einen Artikel im Magazin Fortune aus dem Jahr 2001. Buffett nannte das Verhältnis dort „wahrscheinlich das beste einzelne Maß dafür, wo die Bewertungen zu einem bestimmten Zeitpunkt stehen“. Und er nannte zwei Schwellen:
- 70 bis 80 %: Aktien zu kaufen, dürfte sich dann sehr wahrscheinlich lohnen.
- Gegen 200 %: Wer dann kauft, „spielt mit dem Feuer“. So hoch war der Wert 1999 und 2000.
Heute liegt er weit über beiden Schwellen.
Der Buffett-Indikator seit 1947
Fahr mit der Maus über das Diagramm oder tippe darauf, um die Werte für jedes Quartal zu sehen. Oben rechts kannst du den Zeitraum wechseln.
Interaktiv
Der Buffett-Indikator im Zeitverlauf
Börsenwert der US-Unternehmen in % des US-BIP, je Quartal
Eigene Rechnung: Marktwert der Aktien nichtfinanzieller US-Unternehmen (Fed, Financial Accounts Z.1) geteilt durch das nominale US-BIP, beides laut FRED, abgerufen am 16.11.2026. Stand der Daten: Q2 2026. Andere Quellen rechnen mit dem Wilshire-5000-Index und kommen auf etwas andere Werte.
Drei Dinge fallen sofort auf:
- Bis Mitte der 1990er schwankte der Indikator zwischen gut 30 und knapp 90 %. Den Tiefpunkt erreichte er 1982 mit 32 %, kurz vor einem der größten Börsenaufschwünge der Geschichte.
- Seit der Dotcom-Blase liegt das Niveau deutlich höher. Selbst im Tief der Finanzkrise 2009 lag er mit 69 % nicht weit unter dem langjährigen Durchschnitt.
- Seit 2023 geht es steil nach oben. Mit 255 % im zweiten Quartal 2026 liegt der Wert klar über dem Hoch von 2021 (219 %) und mehr als 50 % über der Spitze der Dotcom-Blase (163 %).
Hier noch einmal die wichtigsten Stationen auf einen Blick:
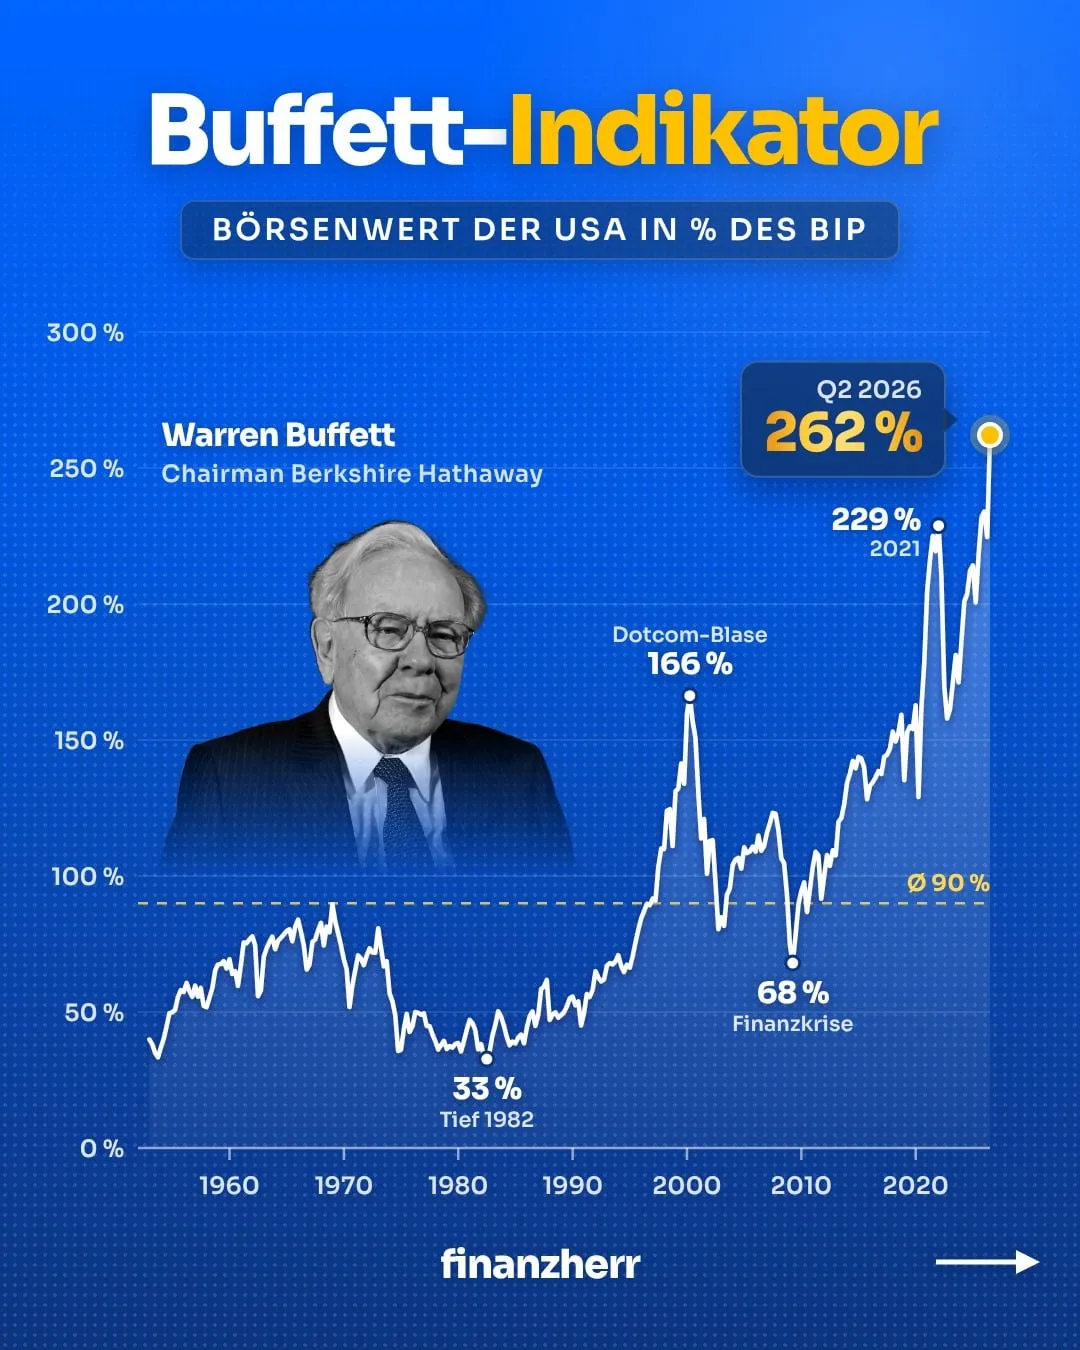
Warum andere Seiten andere Zahlen nennen: Es gibt keine offizielle Berechnung. Ich nutze die Daten der US-Notenbank, die viele Profis verwenden. Andere rechnen mit dem Wilshire-5000-Index oder mit dem BIP des Vorquartals und kommen auf Werte zwischen gut 220 und gut 260 %. Das Bild ist bei allen Methoden dasselbe: so hoch wie nie.
Warum der Indikator heute höher sein darf als früher
Bevor jemand in Panik verfällt: Es gibt gute Gründe, warum der Indikator heute nicht mehr um die 80 % pendeln muss.
- US-Konzerne verdienen weltweit. Apple, Microsoft oder Alphabet machen einen großen Teil ihres Umsatzes außerhalb der USA. Das BIP misst aber nur die Wirtschaft im Inland.
- Die Gewinnmargen sind höher. Software- und Plattformfirmen verdienen an jedem Dollar Umsatz deutlich mehr als die Industriekonzerne der 1970er.
- Mehr Firmen sind an der Börse. Ein größerer Teil der Wirtschaft ist heute börsennotiert, was den Indikator strukturell nach oben schiebt.
Trotzdem: Selbst wenn man all das einrechnet, ist die US-Börse heute teuer. Das zeigt auch ein zweites bekanntes Maß, das Shiller-KGV (Kurs-Gewinn-Verhältnis über zehn Jahre). Es liegt bei rund 39. Höher war es nur kurz vor dem Platzen der Dotcom-Blase.
Kommt jetzt der Crash?
Das ist die Frage, die alle interessiert. Meine ehrliche Antwort: Niemand weiß es, und der Buffett-Indikator kann es auch nicht sagen.
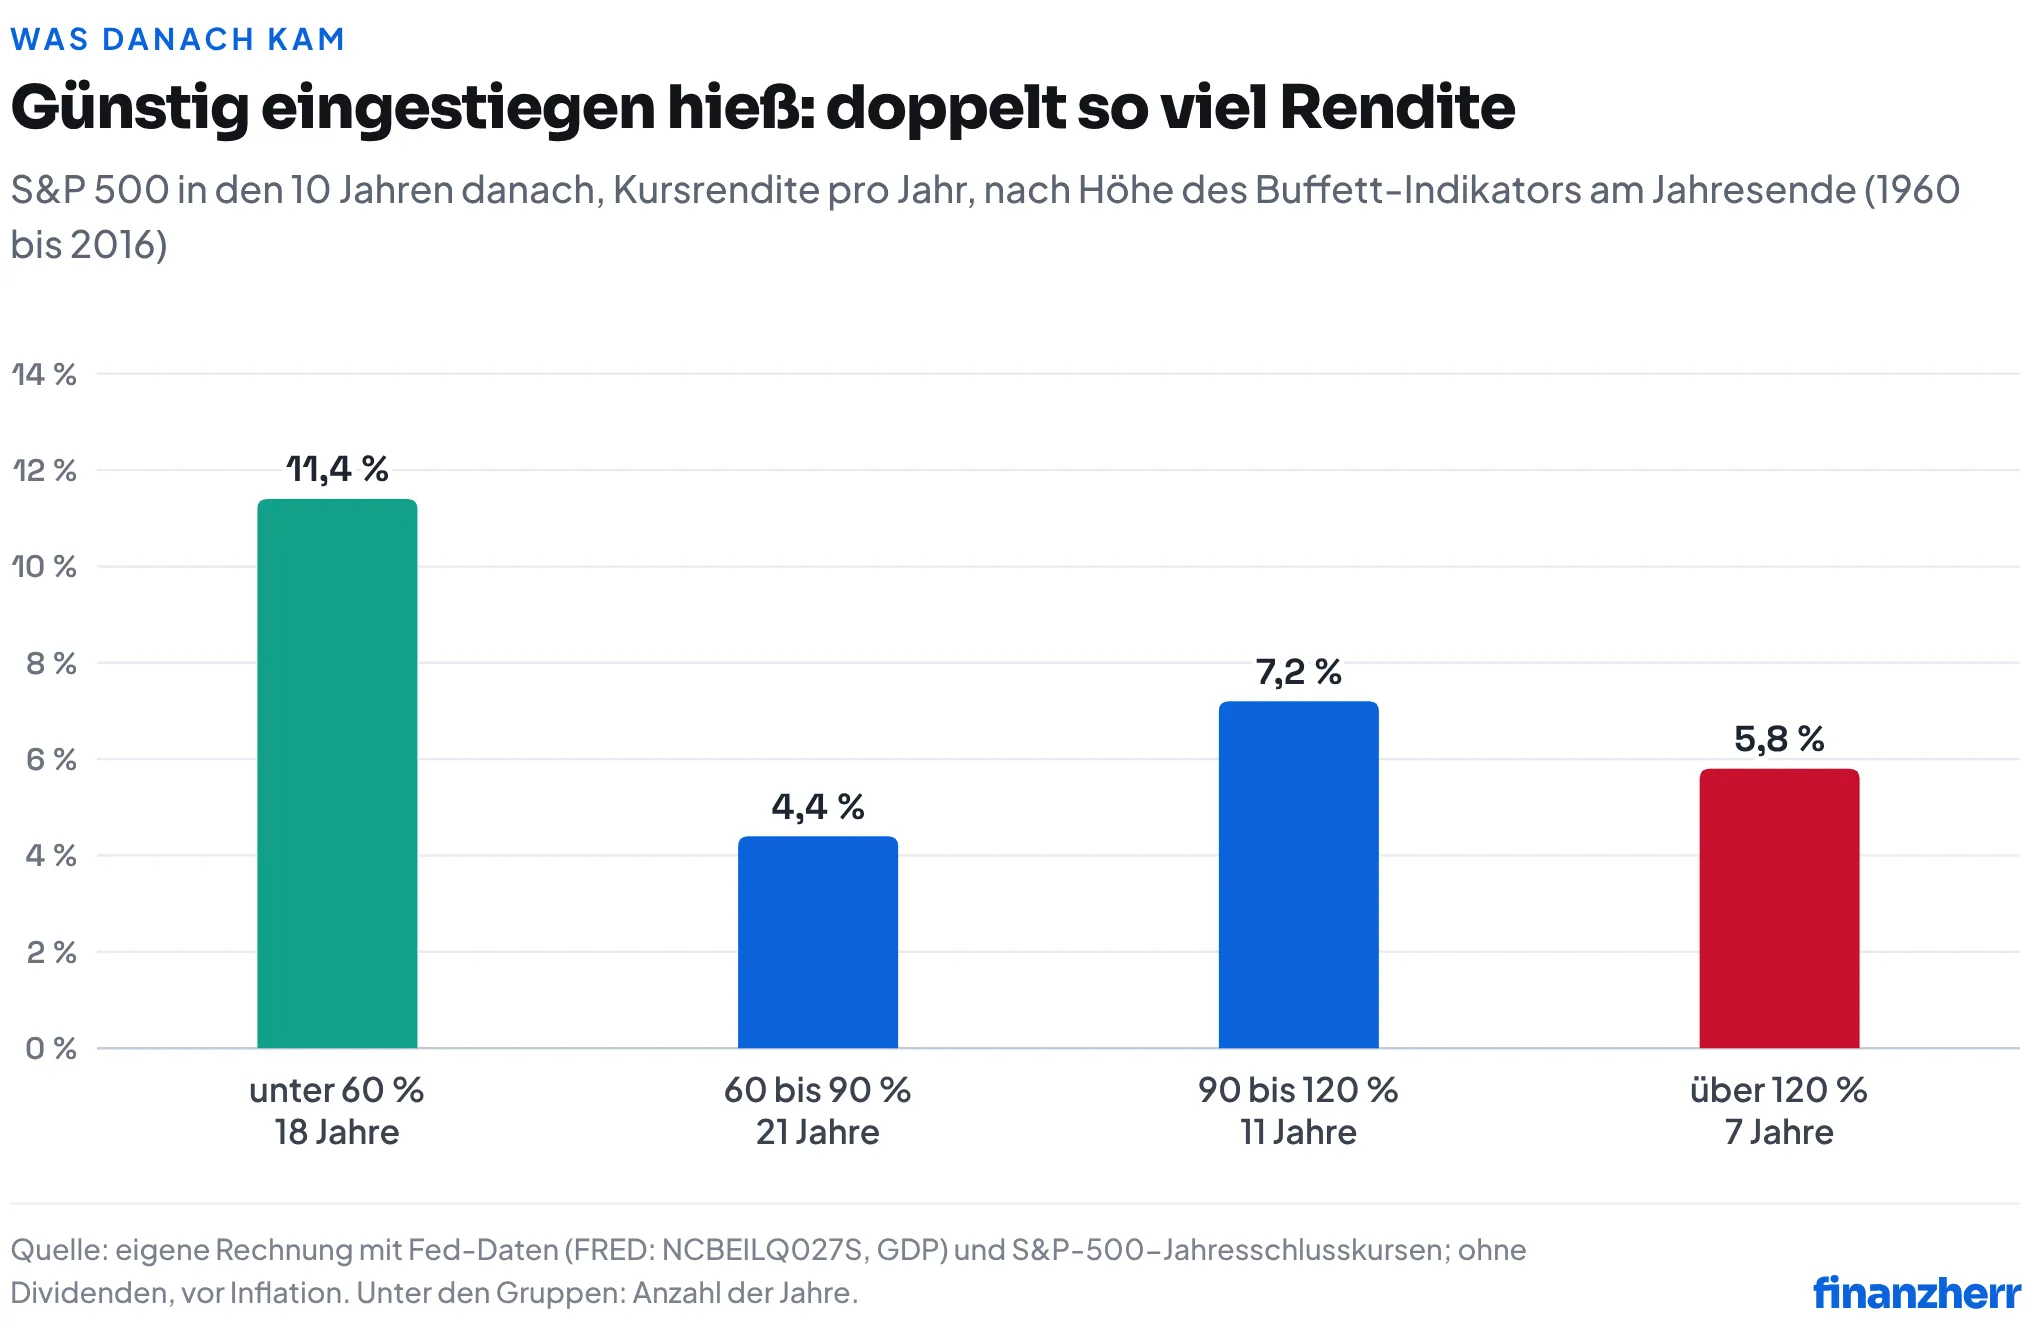
Ich habe nachgerechnet, wie sich der S&P 500 in den zehn Jahren nach jedem Jahresende entwickelt hat, je nachdem, wie hoch der Indikator damals stand:
Das Ergebnis ist eindeutig und uneindeutig zugleich:
- Eindeutig: Wer bei niedriger Bewertung einstieg, verdiente im Schnitt 11,4 % pro Jahr. Bei hoher Bewertung über 120 % waren es nur 5,8 %, also etwa die Hälfte.
- Uneindeutig: Die Spanne bei hohen Werten ist riesig. Wer Ende 1999 bei 155 % kaufte, hatte zehn Jahre später weniger als vorher. Wer Ende 2014 bei 141 % kaufte, verdiente in den zehn Jahren danach 11 % pro Jahr.
Der Indikator ist also eher ein Wetterbericht für das nächste Jahrzehnt als eine Uhr, die den Crash ankündigt. Er sagt: Die Börse ist teuer, und die Rendite der nächsten Jahre wird wahrscheinlich niedriger ausfallen als die der letzten. Er sagt nicht, ob der Rückschlag morgen, in drei Jahren oder als lange Seitwärtsphase kommt.
Ein erstes Wackeln gab es schon: In den vier Wochen bis Anfang November 2026 fiel der S&P 500 laut CNBC um 5,5 %. Ein Crash ist das noch lange nicht, aber eine Erinnerung daran, dass es nicht immer nur nach oben geht.
Was Buffett selbst macht: Berkshire Hathaway
Spannender als jede Prognose ist, was die Firma tut, die Buffett über 60 Jahre aufgebaut hat. Seit Januar 2026 führt Greg Abel Berkshire Hathaway als Vorstandschef, Buffett ist weiter Chairman.
Am 7. November 2026 legte Berkshire die Zahlen für das dritte Quartal vor:
| Kennzahl | 3. Quartal 2026 | Veränderung |
|---|---|---|
| Operativer Gewinn | 12,7 Mrd. $ | −5,8 % |
| Gesamtgewinn inkl. Aktienportfolio | 22,1 Mrd. $ | −28 % |
| Aktienrückkäufe | 9,6 Mrd. $ | Rekord, mehr als doppelt so viel wie im 2. Quartal |
| Cash und kurzfristige US-Staatsanleihen | 377,4 Mrd. $ | +3 % zum Vorquartal |
Quelle: Berkshire Hathaway, Quartalsbericht vom 07.11.2026, laut CNBC.
Zwei Signale stehen hier nebeneinander:
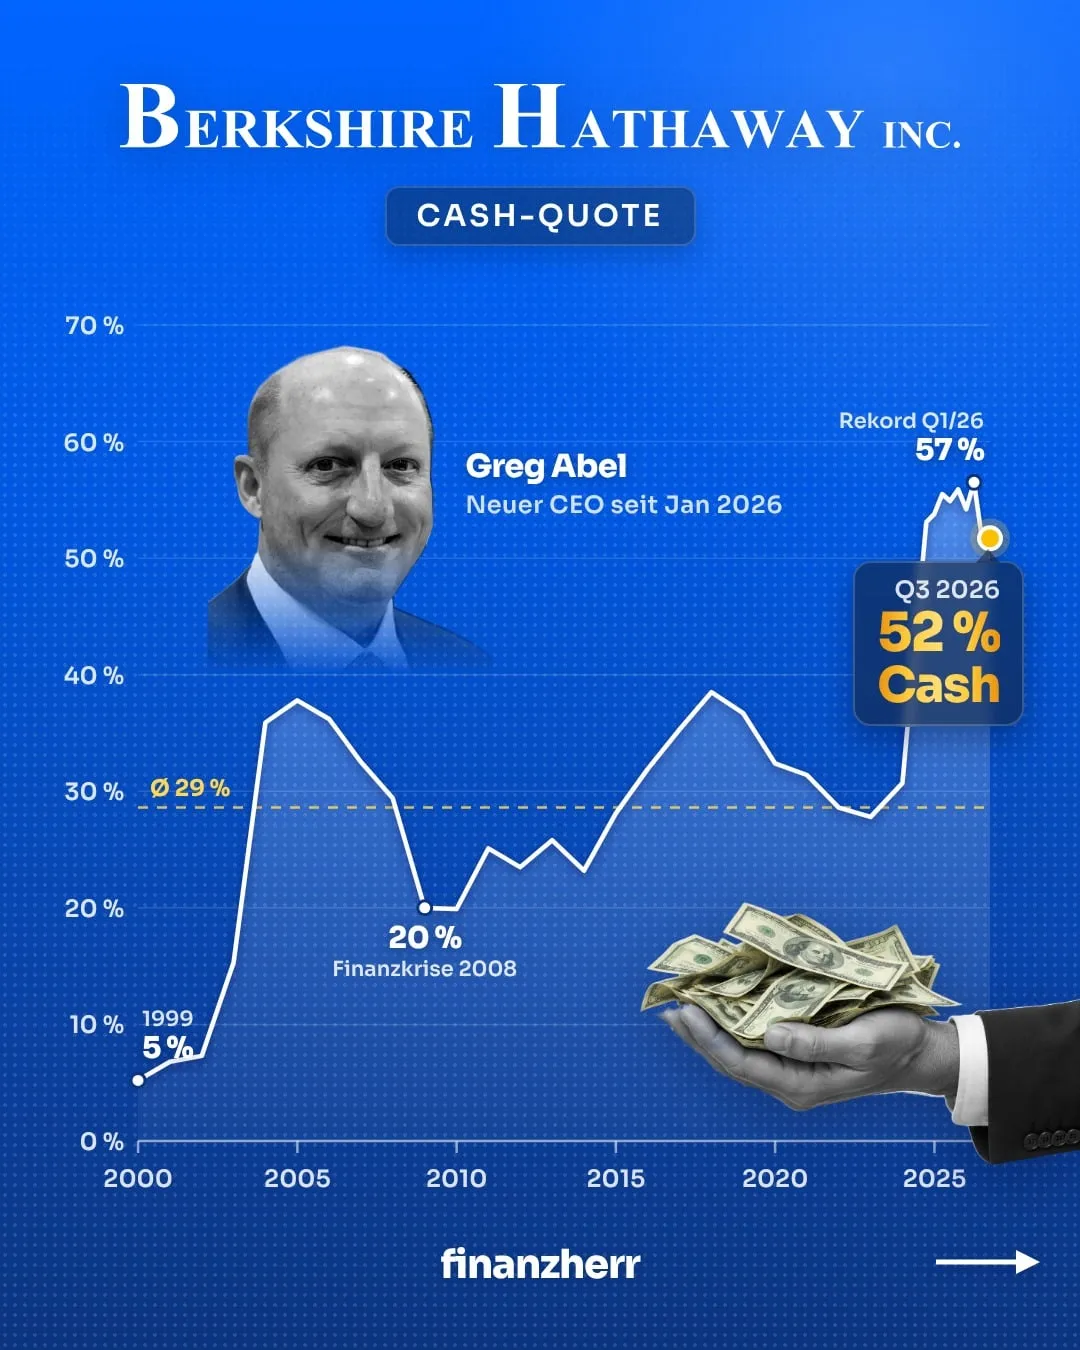
- Der Cash-Berg: Berkshire hält weiter mehr als 370 Mrd. Dollar in bar und kurzfristigen US-Staatsanleihen. Rechnet man das Geld der Bahn- und Energietöchter und eine noch offene Zahlung heraus, sind es rund 352 Mrd. Dollar. Das heißt: Abel findet am Markt nur wenig, das ihm günstig genug erscheint.
- Die Rückkäufe: Gleichzeitig kaufte Berkshire im dritten Quartal für 9,6 Mrd. Dollar eigene Aktien zurück, so viel wie noch nie in einem Quartal. Berkshire kauft laut eigener Regel nur zurück, wenn die Aktie unter ihrem inneren Wert notiert. Abel hält die eigene Aktie also für günstiger als den Rest der Börse.
Wie ungewöhnlich hoch der Cash-Anteil gerade ist, zeigt der Blick zurück bis zum Jahr 2000. Selbst vor der Finanzkrise lag er nie so hoch:
Die Berkshire-Hathaway-Aktie im Check
Die Aktie hat 2026 ein starkes Jahr. Laut CNBC lag sie Anfang November 13 % im Plus, der S&P 500 nur 7,8 %. Die B-Aktie schloss am 13. November bei 592,94 Dollar, knapp unter ihrem Rekord von 596,92 Dollar. Der Börsenwert liegt bei rund 1,27 Billionen Dollar.
| Kennzahl | Wert |
|---|---|
| Kurs B-Aktie (13.11.2026) | 592,94 $ |
| 52-Wochen-Spanne | 464,01 bis 596,92 $ |
| Kurs-Buchwert-Verhältnis | rund 1,6 |
| Dividende | keine |
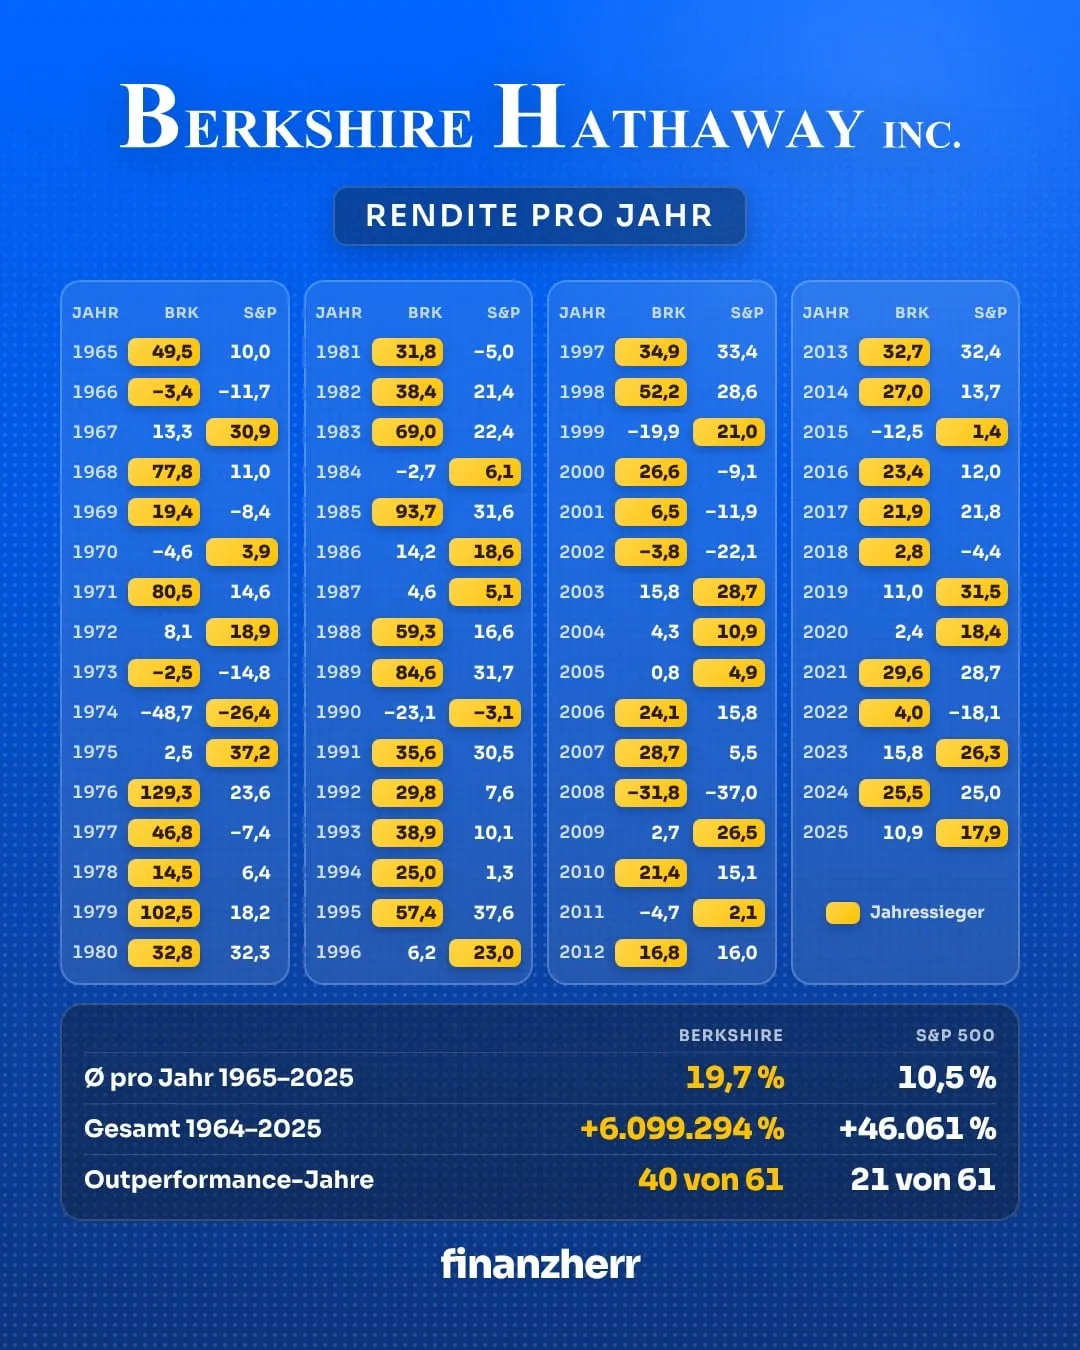
| Rendite pro Jahr seit 1965 | rund 20 % (S&P 500: rund 10 %) |
Quellen: Motley Fool, CNBC; langfristige Rendite laut Berkshire-Aktionärsbrief.
Die langfristige Bilanz ist beeindruckend: In 40 von 61 Jahren schlug Berkshire den S&P 500. Interessant ist aber auch, wann nicht: In Boomjahren wie 1999, 2003 oder 2019 hinkte die Aktie hinterher, in schwachen Jahren wie 2000 bis 2002, 2008 oder 2022 schnitt sie meist besser ab.
Gut zu wissen: Es gibt zwei Aktien. Die A-Aktie kostet mehrere Hunderttausend Dollar pro Stück. Für Privatanleger ist die B-Aktie (WKN A0YJQ2) gedacht, sie ist bei jedem Broker handelbar. Eine Dividende zahlt Berkshire nicht, alle Gewinne werden reinvestiert oder für Rückkäufe genutzt.
Dafür
- Über 60 Jahre doppelt so hohe Rendite wie der S&P 500
- Riesiger Cash-Berg als Puffer und Kaufreserve für den nächsten Crash
- Breit aufgestellt: Versicherungen, Bahn, Energie, Industrie, Aktienportfolio
- Rekord-Rückkäufe zeigen: Das Management hält die Aktie für günstig
Dagegen
- Buffett ist nicht mehr Chef, Abel muss sich erst beweisen
- Keine Dividende
- Bei der Größe sind die alten Renditen kaum noch erreichbar
- Viel Cash bremst in steigenden Märkten
Für mich ist Berkshire eine Art Anti-Crash-Aktie: In Boomphasen hinkt sie oft hinterher, wenn es kracht, hat sie das Geld, um günstig einzukaufen. 2008 zum Beispiel verlor die Aktie laut Berkshire-Aktionärsbrief rund 32 %, der S&P 500 inklusive Dividenden 37 %. Wer sein Depot gegen eine teure Börse etwas absichern will, findet hier eine interessante Beimischung.
Was ich aus dem Buffett-Indikator mache
Ich verkaufe wegen des Indikators nicht meine ETFs. Wer seit 2014 auf den „überfälligen Crash“ gewartet hat, hat einen der stärksten Börsenaufschwünge verpasst. Aber ich ziehe ein paar Schlüsse daraus:
- Sparplan weiterlaufen lassen. Wer jeden Monat investiert, kauft bei fallenden Kursen automatisch günstiger ein. Einen Zeitpunkt muss niemand erraten.
- Nicht alles auf die USA setzen. Der Indikator misst nur die US-Börse. Ein breiter ETF auf die ganze Welt enthält auch Europa, Japan und Schwellenländer, die meist günstiger bewertet sind.
- Einen Cash-Puffer halten. Ein Notgroschen auf dem Tagesgeldkonto sorgt dafür, dass ich im Crash nicht verkaufen muss. Und vielleicht kann ich dann wie Berkshire nachkaufen.
- Erwartungen runterschrauben. Die zweistelligen Renditen der letzten Jahre sind kein Normalzustand. Ich plane mit deutlich weniger.
Mein Fazit
Der Buffett-Indikator steht so hoch wie nie, und auch das Shiller-KGV ist auf Dotcom-Niveau. Die US-Börse ist teuer, daran gibt es wenig zu deuteln. Ein Crash-Termin lässt sich daraus aber nicht ablesen. Die Geschichte zeigt vor allem eines: Nach teuren Phasen fallen die Renditen der folgenden Jahre im Schnitt niedriger aus.
Bemerkenswert finde ich, wie Berkshire sich aufstellt: viel Cash in der Hinterhand, aber gleichzeitig Rekord-Rückkäufe der eigenen, vergleichsweise günstigen Aktie. Für mich heißt das: weiter investieren, breit streuen, einen Puffer halten und nicht in Panik verfallen. Das ist meine Meinung, keine Empfehlung.
Mehr zur Bewertung einzelner Aktien findest du bei den Finanzkennzahlen, Dividendenaktien bei den Dividendenkönigen 2027.
Häufige Fragen zum Buffett-Indikator
Was ist der Buffett-Indikator?
Er setzt den Börsenwert aller US-Unternehmen ins Verhältnis zum US-Bruttoinlandsprodukt. Ein Wert von 100 % heißt: Die Börse ist genauso viel wert wie die Wirtschaftsleistung eines Jahres. Warren Buffett nannte ihn 2001 das wahrscheinlich beste einzelne Maß für die Bewertung der Börse.
Wie hoch ist der Buffett-Indikator aktuell?
Nach meiner Rechnung mit Daten der US-Notenbank lag er im zweiten Quartal 2026 bei rund 255 %, so hoch wie nie seit Beginn der Daten 1947. Je nach Berechnung nennen andere Quellen Werte zwischen gut 220 und gut 260 %.
Welcher Wert ist beim Buffett-Indikator normal?
Seit 1947 lag der Durchschnitt bei rund 87 %. Buffett sah 70 bis 80 % als gute Kaufgelegenheit und Werte um 200 % als „Spiel mit dem Feuer“. Weil US-Konzerne heute viel im Ausland verdienen und höhere Margen haben, dürfte der faire Wert heute höher liegen als früher.
Sagt der Buffett-Indikator einen Crash voraus?
Nein, nicht zeitlich. Er stand zum Beispiel schon 2014 über 140 %, und die Kurse stiegen danach noch jahrelang stark. Er zeigt aber, dass die Renditen der folgenden zehn Jahre nach teuren Phasen im Schnitt deutlich niedriger waren.
Warum hat Berkshire Hathaway so viel Cash?
Berkshire investiert nur, wenn ein Unternehmen oder eine Aktie günstig genug ist. Bei der hohen Bewertung der Börse findet das Management offenbar wenig Passendes. Ende September 2026 lagen rund 377 Mrd. Dollar in bar und kurzfristigen US-Staatsanleihen.
Zahlt Berkshire Hathaway eine Dividende?
Nein. Berkshire behält alle Gewinne und nutzt sie für Zukäufe, Investitionen und Aktienrückkäufe. Im dritten Quartal 2026 waren es Rückkäufe für 9,6 Mrd. Dollar, ein Rekord.
Quellen
- Buffett-Indikator: eigene Rechnung mit Daten der US-Notenbank (Financial Accounts Z.1, Marktwert der Aktien nichtfinanzieller Unternehmen) und dem US-BIP, beides über FRED, abgerufen am 16.11.2026
- S&P-500-Jahresschlusskurse: Yahoo Finance und S&P Dow Jones Indices
- Warren Buffett und Carol Loomis: „Warren Buffett on the Stock Market“, Fortune, Dezember 2001
- Berkshire Hathaway: Quartalsbericht 3. Quartal 2026 laut CNBC (07.11.2026); Kurs und Bewertung laut Motley Fool (12./13.11.2026); langfristige Rendite laut Berkshire-Aktionärsbrief
- Shiller-KGV laut gurufocus und chartrow (November 2026)
Keine Anlageberatung. Dieser Artikel gibt ausschließlich meine persönliche Meinung wieder und dient der Information. Er ist keine Anlageberatung, keine Anlageempfehlung und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien schwanken im Kurs und können an Wert verlieren, bis hin zum Totalverlust. Frühere Wertentwicklungen sind kein verlässlicher Hinweis auf die Zukunft. Prognosen sind unsicher. Alle Angaben ohne Gewähr, Stand 16.11.2026.
Kommentare
Noch keine Kommentare. Schreib gern den ersten!