
Am 1. Januar 2027 startet das neue Altersvorsorge-Depot. Es löst die Riester-Rente ab: Du sparst in ETFs oder Fonds, der Staat legt bis zu 540 € im Jahr dazu, plus bis zu 300 € pro Kind. Fast alle großen Banken und Broker haben inzwischen Produkte angekündigt – Finanztip zählt schon 49 Depots von 24 Anbietern.
Wichtig vorab: Zertifiziert ist noch keines. Das geht frühestens ab dem 1. Januar 2027. Alle Kosten in diesem Artikel sind deshalb Ankündigungen der Anbieter, Stand 22. Oktober 2026. Ich aktualisiere den Vergleich, sobald es verbindliche Preise gibt.
Wie viel Förderung bekommst du? Mit dem Förder-Rechner auf meiner Seite zum Altersvorsorge-Depot siehst du, was Staat und Zinseszins aus deinem Beitrag machen.
Zum Förder-RechnerStandarddepot oder freies Depot?
Jeder Anbieter muss laut Finanztip auch ein Standarddepot im Programm haben. Daneben gibt es bei vielen ein freies Altersvorsorge-Depot, in dem du selbst auswählst.
| Standarddepot | Freies AV-Depot | |
|---|---|---|
| Für wen | Bequeme, die nichts entscheiden wollen | Anleger, die selbst auswählen |
| Anlage | genau zwei Fonds: einer sicherer, einer renditeorientierter | ETFs, Fonds und Euro-Staatsanleihen nach Wahl |
| Kosten | gesetzlicher Deckel: höchstens 1 % pro Jahr | kein Kostendeckel |
| Vor der Rente | Anteil des Renditefonds sinkt automatisch, wenn du nichts anderes festlegst | du entscheidest selbst |
| Abschluss | online möglich | je nach Anbieter |
In beiden Fällen gilt: Einzelaktien sind nicht erlaubt, Fonds dürfen höchstens Risikoklasse 5 von 7 haben. Die staatliche Förderung ist bei beiden Varianten gleich.
Alle Anbieter im Überblick
| Anbieter |  Scalable Capital Neobroker |  Trade Republic Neobroker |  flatex Onlinebroker |  Smartbroker+ Onlinebroker |  finanzen.net ZERO Neobroker |  ING Direktbank |  comdirect Direktbank |  DKB Direktbank |  Consorsbank Direktbank |  Sparkassen (Deka) Filialbank |  Volksbanken (Union Investment) Filialbank |  Deutsche Bank / Postbank (DWS) Filialbank |  Commerzbank Filialbank |  Fidelity Fondsgesellschaft |  quirion Robo-Advisor |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Varianten | Standarddepot und freies Depot | Standard- und freies Depot | Core, Plus (Standard), Flex (frei) | 3 Standarddepots und freies Depot | Standard- und freies Depot | „Relax“ (Standard), „Aktiv“ (frei) | „Standard“ und „Flexibel“ | Standard- und Auswahldepot | Standard- und flexibles Depot | 2 Standarddepots, 1 individuelles Produkt | UniVorsorge Basis, Pro, Garantie | Digitales Standarddepot, beratenes DWS-Depot | beratenes Depot | VorsorgeDepot (Standard) | Standarddepot |
| Angekündigte Kosten | Sparpläne 0 €; Standard: ETF-Kosten bis Ende 2027 erlassen, danach max. 0,15 %¹ | Depot und Sparpläne 0 €; Kosten für „mehrere Dutzend“ ETFs übernimmt TR „langfristig“² | Core: 0 €, ETF-Kosten mind. 5 Jahre erstattet, danach max. 0,07 % | Standard: 0 €, ETF-Kosten 3 Jahre erstattet (bis 25.000 €) | „kostenlos“, noch ohne Details | noch nicht veröffentlicht | folgen vor dem Start | noch offen | noch offen | Standard 0,10 %, individuell 1,0–1,5 %³ | Basis 0,55 %, Pro 1,0 %¹ | Standard 0,10 % (2 Jahre), danach 0,28 %; beraten 0,99 % | noch offen | ca. 0,35 % + 1 € im Monat, inkl. Fondskosten | 1. Jahr kostenfrei, keine Abschlussgebühr |
| Fonds im Standarddepot | Aktien-ETF + Anleihe-ETF | ETFs von BlackRock, DWS, Vanguard | Plus: Welt-Aktien, Euro-Anleihen, Gold | MSCI World, MSCI ACWI oder FTSE All-World | noch offen | 2 ETFs, noch nicht benannt | 2 ETFs | noch offen | 2 Fonds | Deka-ETFs: Welt-Aktien + Euro-Anleihen | aktive ETFs | DWS-ETFs | 2 Mischfonds von Allianz GI | Welt-Aktienfonds + kurzlaufende Anleihen | Vanguard Global All-Cap + Global Bond |
| Riester-Übertrag | Wechselservice¹ | k. A. | k. A. | ✓ | ✓ | k. A. | ✓ | ✓ | ✓ | k. A. | k. A. | k. A. | k. A. | k. A. | k. A. |
| Frühstart-Rente | ✓ | k. A. | k. A. | k. A. | k. A. | k. A. | ✓ | k. A. | k. A. | ✓³ | k. A. | k. A. | k. A. | k. A. | k. A. |
¹ laut Stiftung Warentest · ² Die WirtschaftsWoche berichtet von bis zu 0,15 % im Standarddepot ab dem zweiten Jahr · ³ laut Medienberichten (Börsen-Zeitung, biallo) · k. A. = keine Angabe des Anbieters. Außerdem haben Whitebox, Raisin und growney ein Altersvorsorge-Depot angekündigt, Kosten nennen sie noch nicht. ING und comdirect locken Frühentschlossene mit je 50 € Prämie, wenn man sich bis zu einem Stichtag einträgt und das Depot eröffnet.
Was die Standarddepots kosten sollen
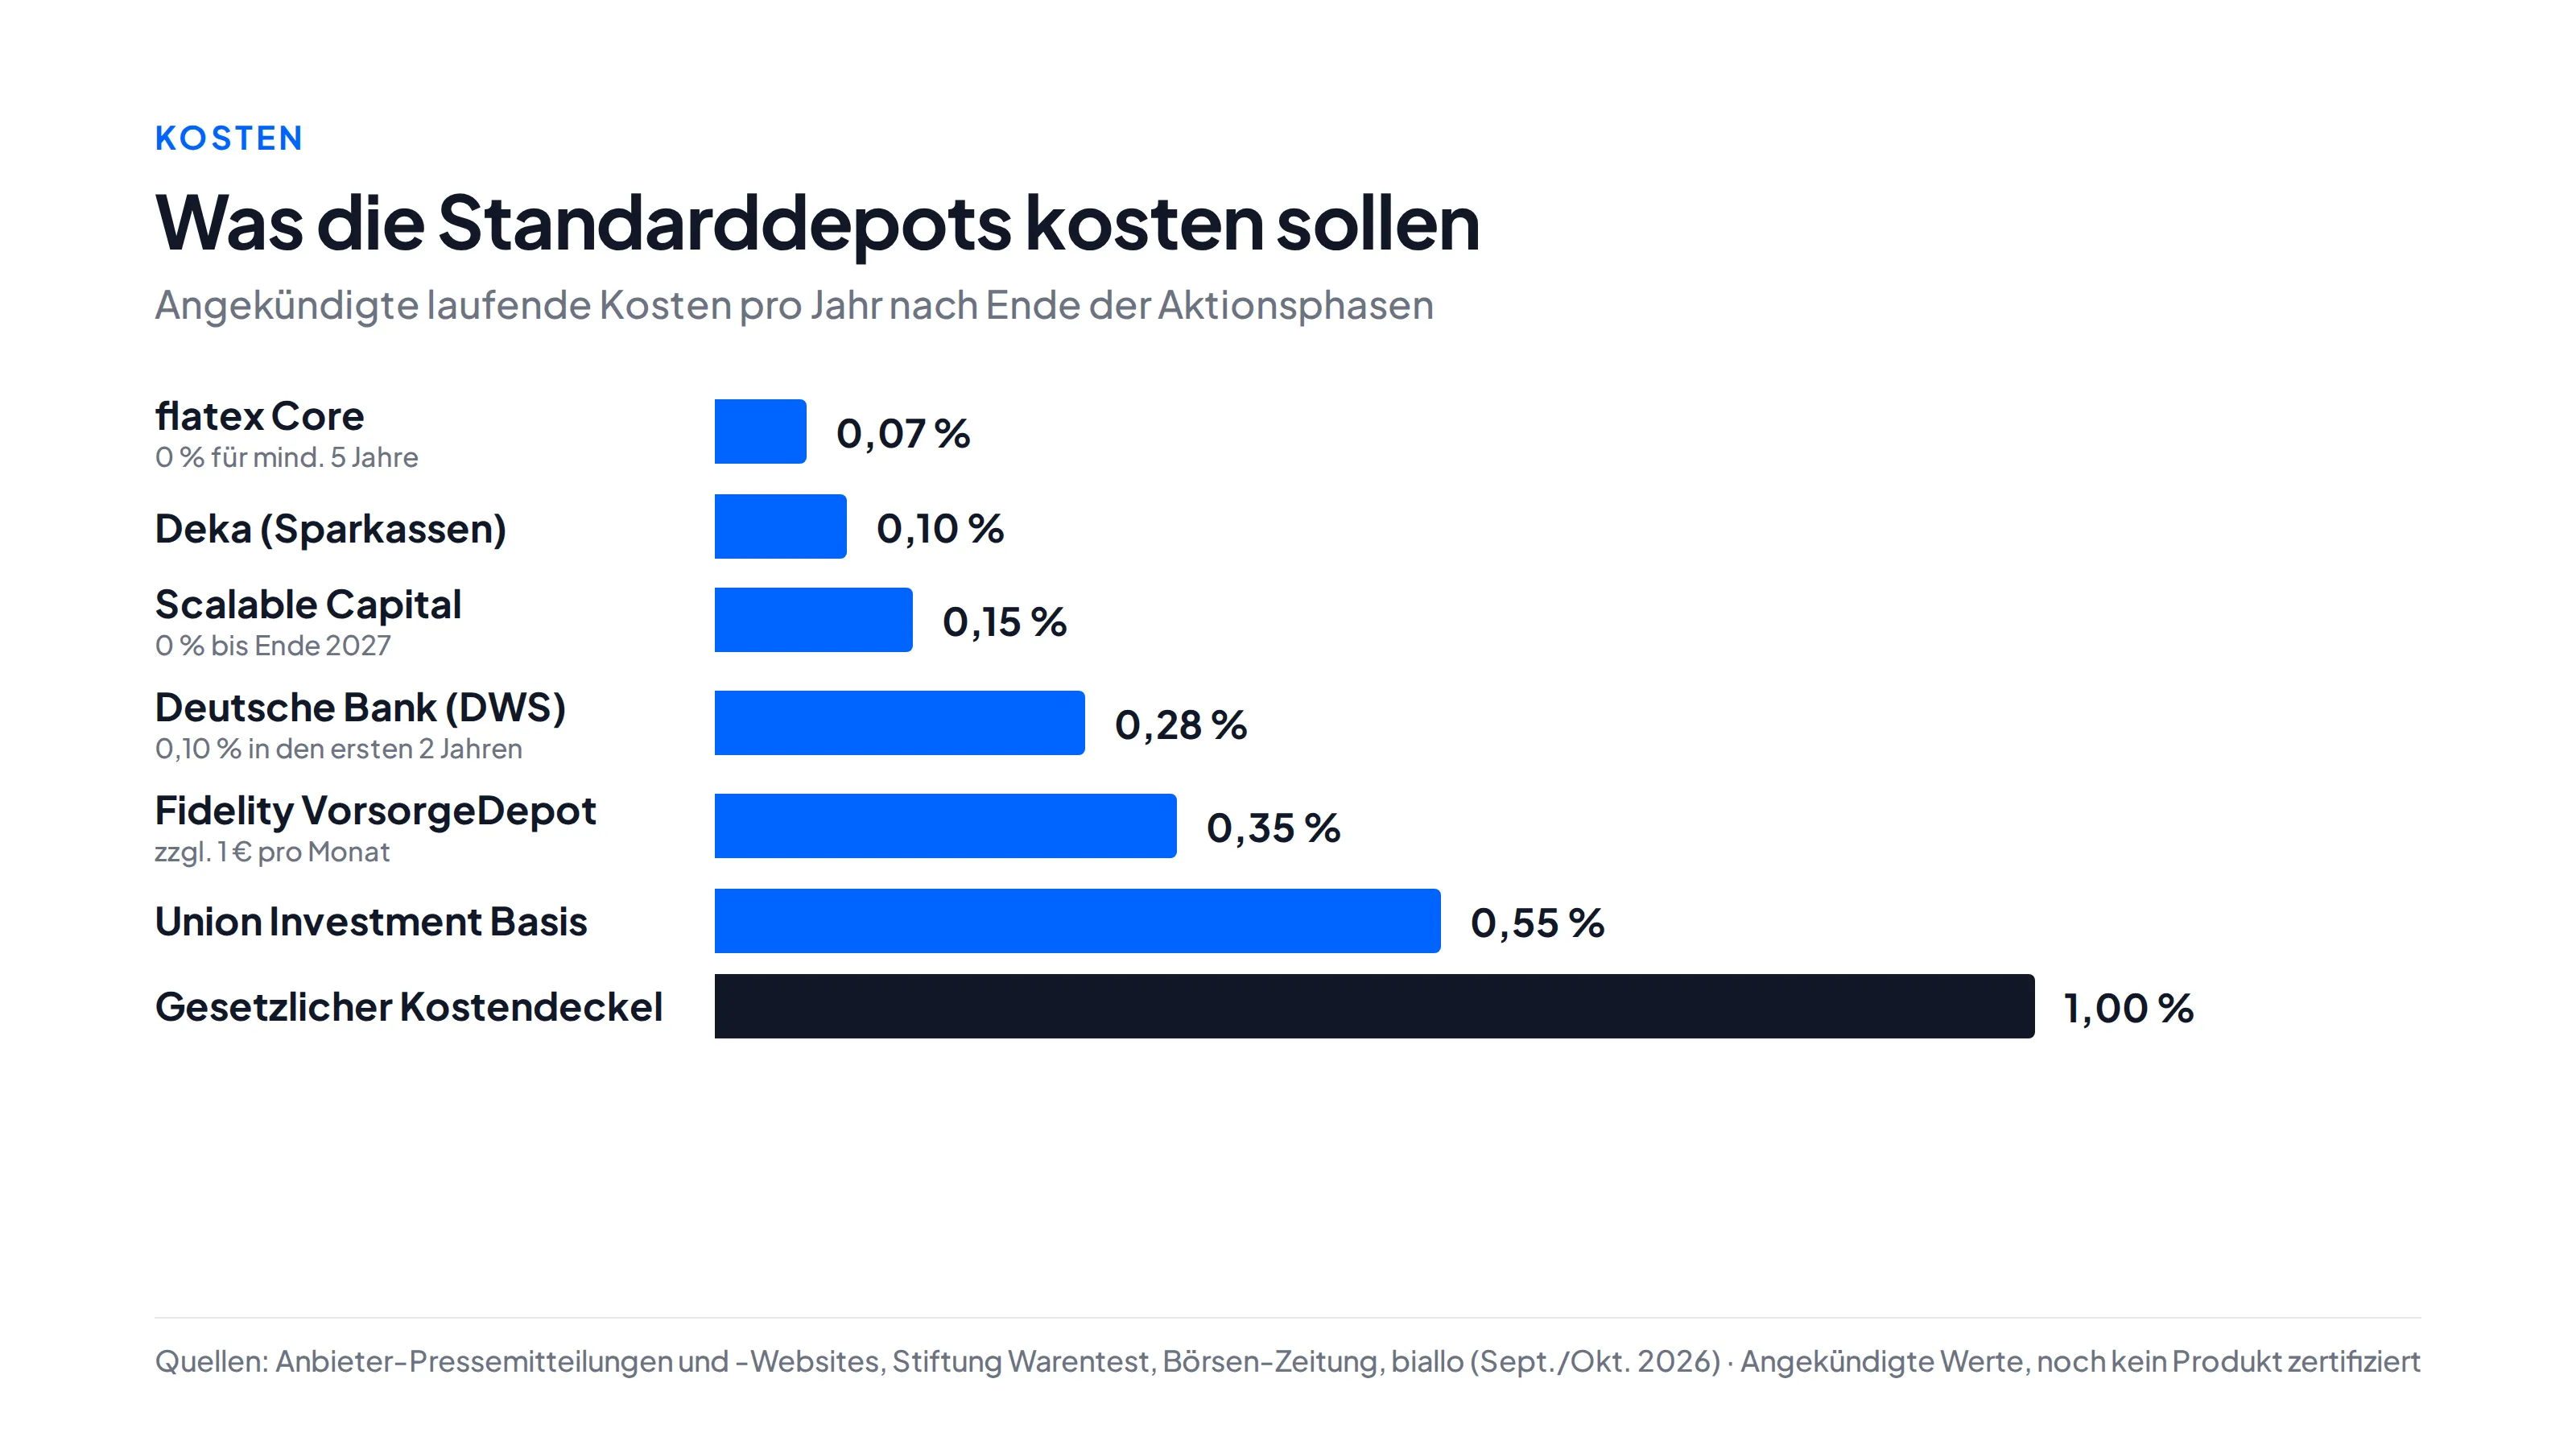
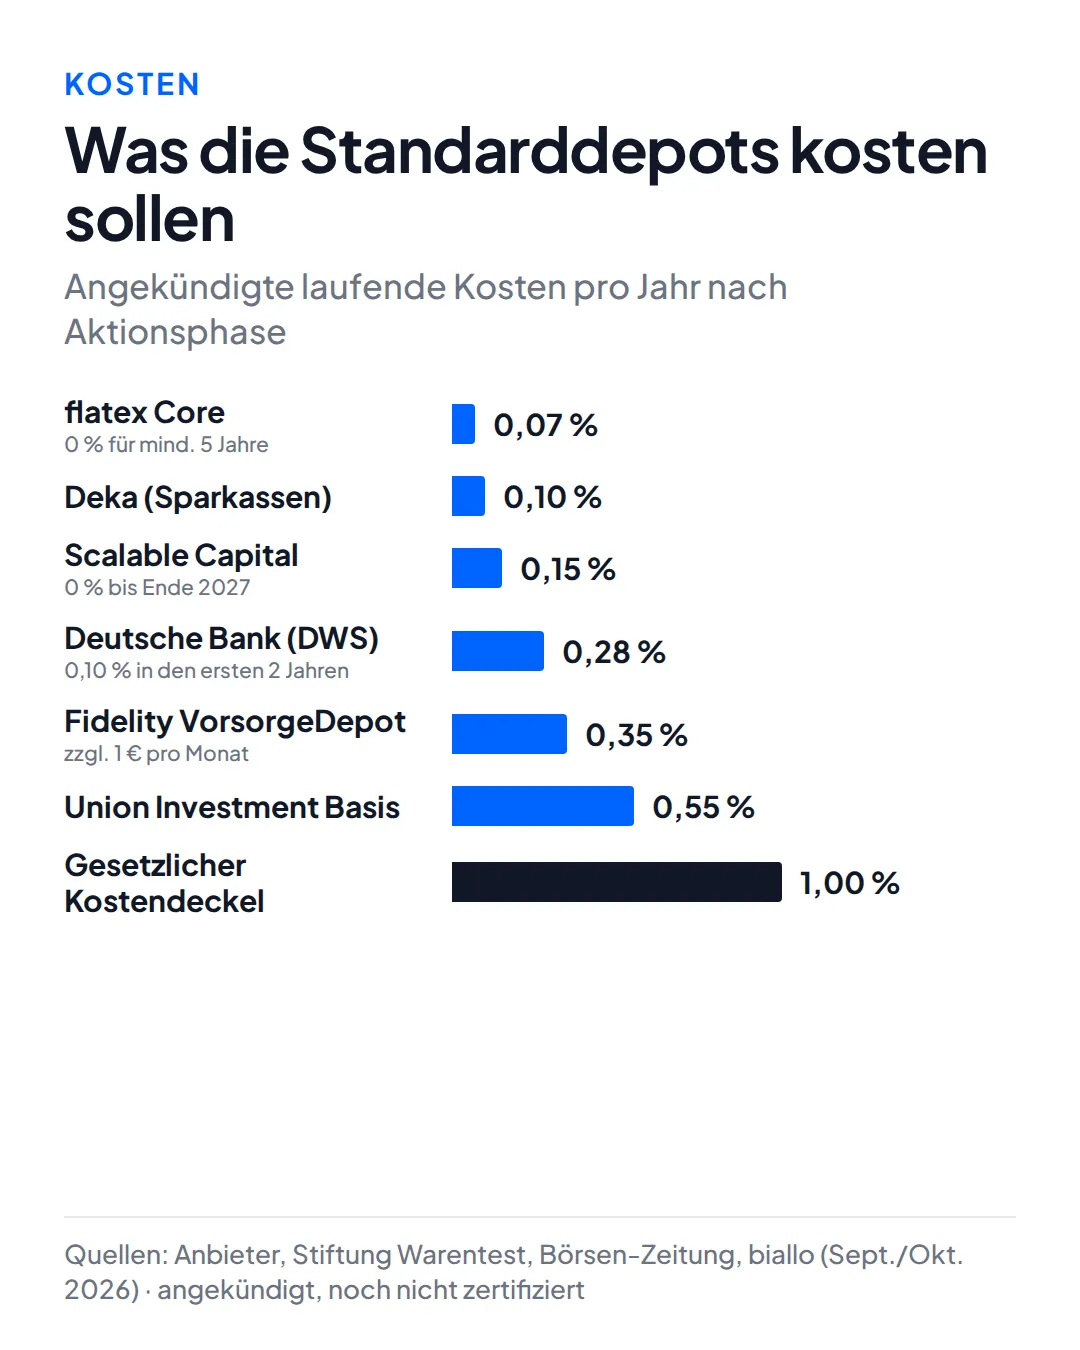
Der gesetzliche Deckel von 1 % gilt nur für das Standarddepot. Die meisten Anbieter bleiben weit darunter – der Preiskampf hat schon begonnen. Teuer wird es vor allem bei beratenen Produkten in der Filiale, die zwischen rund 1 und 1,5 % im Jahr kosten sollen.
Warum die Kosten so wichtig sind
Über Jahrzehnte entscheiden Zehntelprozente über Zehntausende Euro. Ein Beispiel: Wer 37 Jahre lang den vollen Eigenbeitrag von 150 € im Monat einzahlt und die volle Grundzulage bekommt, hat bei 7 % Rendite vor Kosten:
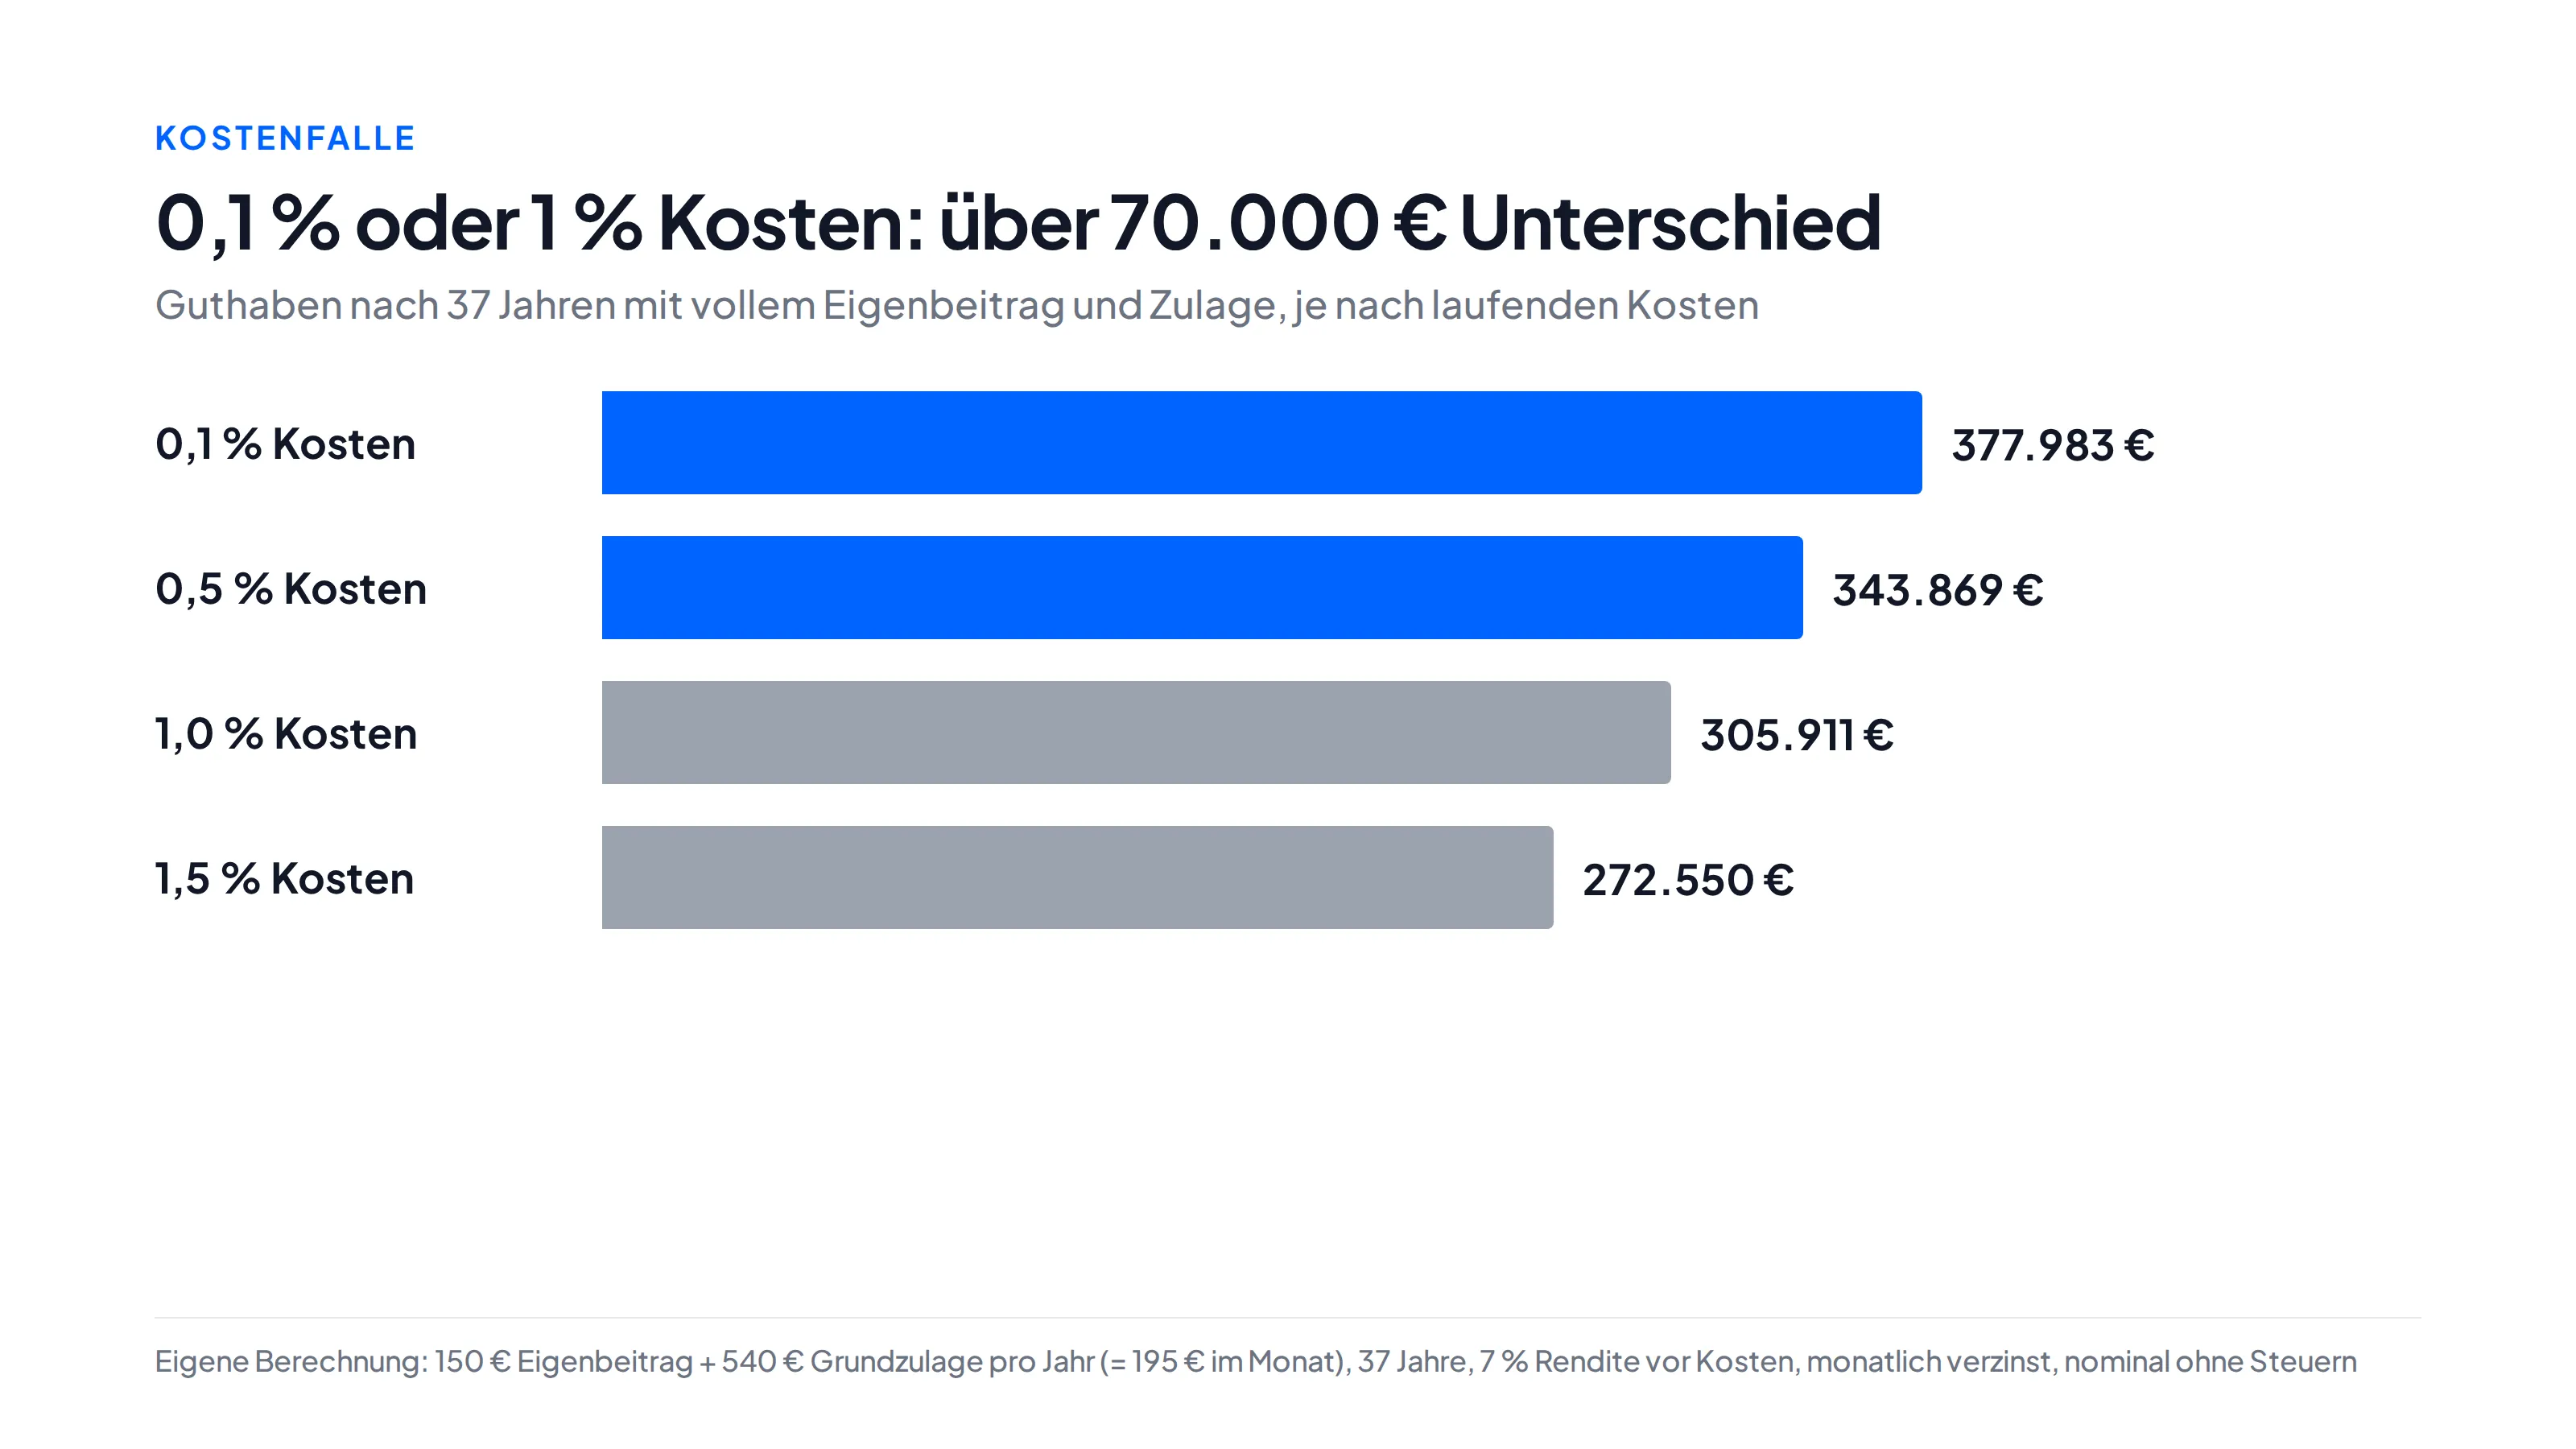
Zwischen 0,1 und 1 % Kosten liegen am Ende rund 72.000 € – mehr als die gesamte staatliche Grundzulage über die 37 Jahre (19.980 €).
Worauf du bei der Wahl achten solltest
- Laufende Kosten: Depot, Sparplan und Fonds zusammenrechnen. Finanztip nennt als Orientierung höchstens 0,2 % für die Fonds.
- Was nach der Aktion passiert: Viele Angebote sind nur für eine gewisse Zeit kostenlos. Entscheidend ist der Preis danach.
- Fondsauswahl: Im freien Depot sollte ein breiter Welt-ETF verfügbar sein, etwa auf den MSCI ACWI oder FTSE All-World.
- Riester-Übertrag: Wer einen Riester-Vertrag hat, kann ihn in das neue Depot übertragen. Die DKB, Smartbroker+, comdirect, Consorsbank, finanzen.net ZERO, Whitebox und Raisin haben das ausdrücklich angekündigt.
- Wechselkosten: In den ersten fünf Jahren darf ein Anbieterwechsel höchstens 150 € kosten, danach ist er kostenfrei. Der neue Anbieter darf aber bis zu 150 € Verwaltungspauschale verlangen.
- Kinder: Wer Kinder hat, sollte schauen, ob der Anbieter auch die Frühstart-Rente anbietet. Angekündigt haben das bisher Scalable Capital, comdirect und die Deka.
Was Tests bisher sagen
Einen echten Test gibt es noch nicht. Stiftung Warentest rät zu „keiner Hektik“: Die Zulage für 2027 gibt es auch dann, wenn du den Vertrag erst im Dezember 2027 abschließt. Ein Test ist für 2027 angekündigt. Finanztip empfiehlt grundsätzlich ein freies Depot mit einem breiten Welt-ETF und hält Garantieprodukte für wenig sinnvoll.
Das von der Regierung ins Spiel gebrachte öffentliche Standarddepot nach schwedischem Vorbild gibt es noch nicht. Laut Bundesfinanzministerium fehlen Verordnung, Träger und Starttermin; die Stiftung Warentest hält einen Start zum 1. Januar 2027 für „eher unwahrscheinlich“.
Mein Fazit
Das Altersvorsorge-Depot ist die beste geförderte Altersvorsorge, die es in Deutschland bisher gab – vorausgesetzt, die Kosten stimmen. Und genau da trennt sich die Spreu vom Weizen: Neobroker und einige Direktbanken kündigen Kosten nahe null an, während beratene Filialprodukte bei 1 % und mehr liegen sollen.
Ich würde mich nicht vom ersten Werbebonus leiten lassen, sondern abwarten, bis die Produkte zertifiziert sind und verbindliche Preise vorliegen. Wer selbst entscheiden möchte, ist mit einem günstigen freien Depot und einem breiten Welt-ETF gut bedient. Wer es bequem mag, nimmt ein Standarddepot mit möglichst niedrigen Dauerkosten. Zeitdruck gibt es nicht: Die Förderung für 2027 gibt es auch bei Abschluss im Laufe des Jahres.
Häufige Fragen
Ab wann kann ich ein Altersvorsorge-Depot eröffnen?
Die Produkte dürfen frühestens ab dem 1. Januar 2027 zertifiziert und angeboten werden. Viele Anbieter haben Wartelisten oder Vorregistrierungen geöffnet. Die Zulage für 2027 bekommst du auch, wenn du erst im Laufe des Jahres abschließt.
Welcher Anbieter ist am günstigsten?
Nach den bisherigen Ankündigungen sind flatex, Scalable Capital, Smartbroker+ und Trade Republic sehr günstig, teils mit erlassenen ETF-Kosten. Verbindlich ist das aber erst mit dem Preisverzeichnis nach der Zertifizierung. Achte darauf, was nach Ende der Aktionsphasen gilt.
Kann ich mehrere Altersvorsorge-Depots haben?
Die Grundzulage ist pro Person auf 540 € im Jahr begrenzt. Mehrere Verträge bringen also keine zusätzliche Förderung. Sinnvoll ist deshalb meist ein einziges, günstiges Depot.
Wie viel darf ich einzahlen?
Gefördert werden Beiträge bis 1.800 € im Jahr. Einzahlen darfst du bis zu 6.840 € pro Jahr. Für die Zulagen musst du mindestens 120 € im Jahr selbst einzahlen.
Was passiert mit meinem Riester-Vertrag?
Er läuft weiter. Du kannst ihn behalten oder in ein Altersvorsorge-Depot übertragen. Neue Riester-Verträge dürfen ab 2027 nicht mehr verkauft werden.
Wann und wie wird ausgezahlt?
Frühestens ab 65 oder ab Beginn der gesetzlichen Rente, spätestens mit 70. Möglich sind eine lebenslange Rente oder ein Auszahlplan bis mindestens 85, bis zu 30 % auch als Einmalbetrag. Die Auszahlungen werden voll versteuert.
Quellen
- Altersvorsorgereformgesetz, BGBl. 2026 I Nr. 156, ausgegeben am 29.05.2026
- Scalable Capital: Pressemitteilung zum Altersvorsorgedepot, 09.10.2026
- Trade Republic: Pressemitteilung (EQS), 13.10.2026; WirtschaftsWoche, 13.10.2026
- flatex: Pressemitteilung (EQS), 24.09.2026
- Smartbroker+, finanzen.net ZERO, ING, comdirect, DKB, Consorsbank, Fidelity, quirion, Whitebox, Raisin: Produktseiten zum Altersvorsorgedepot, Stand Oktober 2026
- Commerzbank: Pressemitteilung, 01.10.2026; Deutsche Bank: Pressemitteilung, 28.09.2026
- Stiftung Warentest: Berichte zum Altersvorsorgedepot, 27.08. und 13.10.2026
- Börsen-Zeitung und biallo zu Deka und DWS, September und Oktober 2026
- Finanztip: Altersvorsorgedepot-Vergleich, Stand 22.10.2026
- Börse Online: zum öffentlichen Standarddepot, 19.10.2026
Stand 22.10.2026, keine Anlageberatung. Alle Kosten sind Ankündigungen der Anbieter oder Angaben aus Medienberichten. Noch kein Altersvorsorge-Depot ist zertifiziert, verbindlich sind erst die Preisverzeichnisse nach dem Start. Dieser Artikel gibt meine persönliche Einschätzung wieder und ist keine Anlage- oder Steuerberatung.
Kommentare
Noch keine Kommentare. Schreib gern den ersten!