
Der Bundestag hat am 16. Oktober 2026 die Frühstart-Rente beschlossen – im Gesetz heißt sie „Frühstartrente“. Der Staat zahlt künftig für jedes Kind ab dem Geburtsjahrgang 2020 10 € im Monat in ein Altersvorsorgedepot – vom 6. bis zum 18. Geburtstag. Eltern müssen dafür nichts einzahlen. Starten soll das Ganze am 1. Januar 2027, rückwirkend für das Jahr 2026. Der Bundesrat muss noch zustimmen.
Hier steht knapp, wer das Geld bekommt, wie es angelegt wird, was daraus werden kann und was du als Elternteil jetzt tun solltest.
Selbst ausrechnen: Mit dem Frühstart-Rente-Rechner siehst du für das Geburtsjahr deines Kindes, was aus den 10 € im Monat werden kann – auch mit eigenen Zuzahlungen.
Zum RechnerWer bekommt die Frühstartrente?
Anspruch hat jedes Kind, das zwischen 6 und 17 Jahre alt ist, seinen ersten Wohnsitz in Deutschland hat und eine Steuer-ID besitzt. Ob die Familie Kindergeld bekommt oder das Kind eine Schule besucht, spielt keine Rolle. Der erste berechtigte Jahrgang sind die 2020 Geborenen, danach kommt jedes Jahr der Jahrgang hinzu, der sechs wird.
| Geburtsjahrgang | Erste Zahlung | Letzte Zahlung | Vom Staat insgesamt |
|---|---|---|---|
| 2019 und älter | – | – | 0 € |
| 2020 | 2026 (rückwirkend) | 2038 | 1.440 € |
| 2021 | 2027 | 2039 | 1.440 € |
| 2022 | 2028 | 2040 | 1.440 € |
| 2026 | 2032 | 2044 | 1.440 € |
Ältere Kinder gehen leer aus. Für sie kann zwar ein Vertrag abgeschlossen werden, der Staat zahlt aber nichts ein.
So funktioniert die Frühstart-Rente
- Vertrag abschließen: Die Eltern eröffnen für ihr Kind einen sogenannten Standarddepot-Vertrag bei einem zertifizierten Anbieter. Das geht online und ohne Beratungspflicht. Ein normales Junior-Depot reicht nicht. Pro Kind gibt es nur einen geförderten Vertrag.
- Förderung kommt automatisch: Der Anbieter beantragt die 10 € im Monat bei der Deutschen Rentenversicherung. Die zahlt vierteljährlich und rückwirkend ein.
- Ohne Vertrag geht nichts verloren: Schließen die Eltern keinen Vertrag ab, legt der Bund das Geld ab dem 1. Januar 2028 gesammelt in einem Sondervermögen an, das die Bundesbank verwaltet – zu 100 % in breit gestreuten weltweiten Aktien. Wird später ein Vertrag abgeschlossen, fließt das Geld samt Erträgen als Startkapital hinein. Das geht bis zum 35. Geburtstag. Danach fällt das Geld an den Bund zurück.
- Mit 18 weitersparen: Ab dem 18. Geburtstag läuft der Vertrag als normales Altersvorsorge-Depot weiter. Dann gibt es die übliche staatliche Förderung auf eigene Beiträge.
- Auszahlung ab 65: Das Geld ist für die Rente gedacht und wird grundsätzlich nicht vor dem 65. Geburtstag ausgezahlt. Es kann nicht beliehen, verkauft oder gepfändet werden. Erlaubt ist, es für eine selbst genutzte Immobilie einzusetzen.
Zuzahlungen sind möglich: Eltern, Großeltern oder Paten dürfen bis zu 6.840 € im Jahr zusätzlich einzahlen. Eine staatliche Zulage gibt es darauf nicht, und steuerlich absetzbar sind die Beträge auch nicht.
Zeitleiste: Vom Koalitionsvertrag zum Start
- April 2025Union und SPD vereinbaren im Koalitionsvertrag die Frühstart-Rente, damals noch mit Start zum 1. Januar 2026.
- 17. Dezember 2025Das Bundeskabinett beschließt die Eckpunkte: erster Jahrgang 2020, Geld rückwirkend ab 2026.
- 26. Mai 2026Das Altersvorsorgereformgesetz mit dem neuen Altersvorsorge-Depot ist beschlossen – die Grundlage für die Frühstart-Rente.
- 12. August 2026Das Kabinett beschließt den Gesetzentwurf.
- 25. September 2026Erste Lesung im Bundestag, am selben Tag Stellungnahme des Bundesrats.
- 16. Oktober 2026Der Bundestag beschließt das Gesetz mit den Stimmen von Union und SPD.
- OffenZustimmung des Bundesrats und Verkündung im Bundesgesetzblatt.
- 1. Januar 2027Geplantes Inkrafttreten. Im Laufe des Jahres fließt das Geld für die Jahrgänge 2020 und 2021.
- 1. Januar 2028Start des Sondervermögens für Kinder ohne eigenen Vertrag.
Was aus 10 € im Monat werden kann
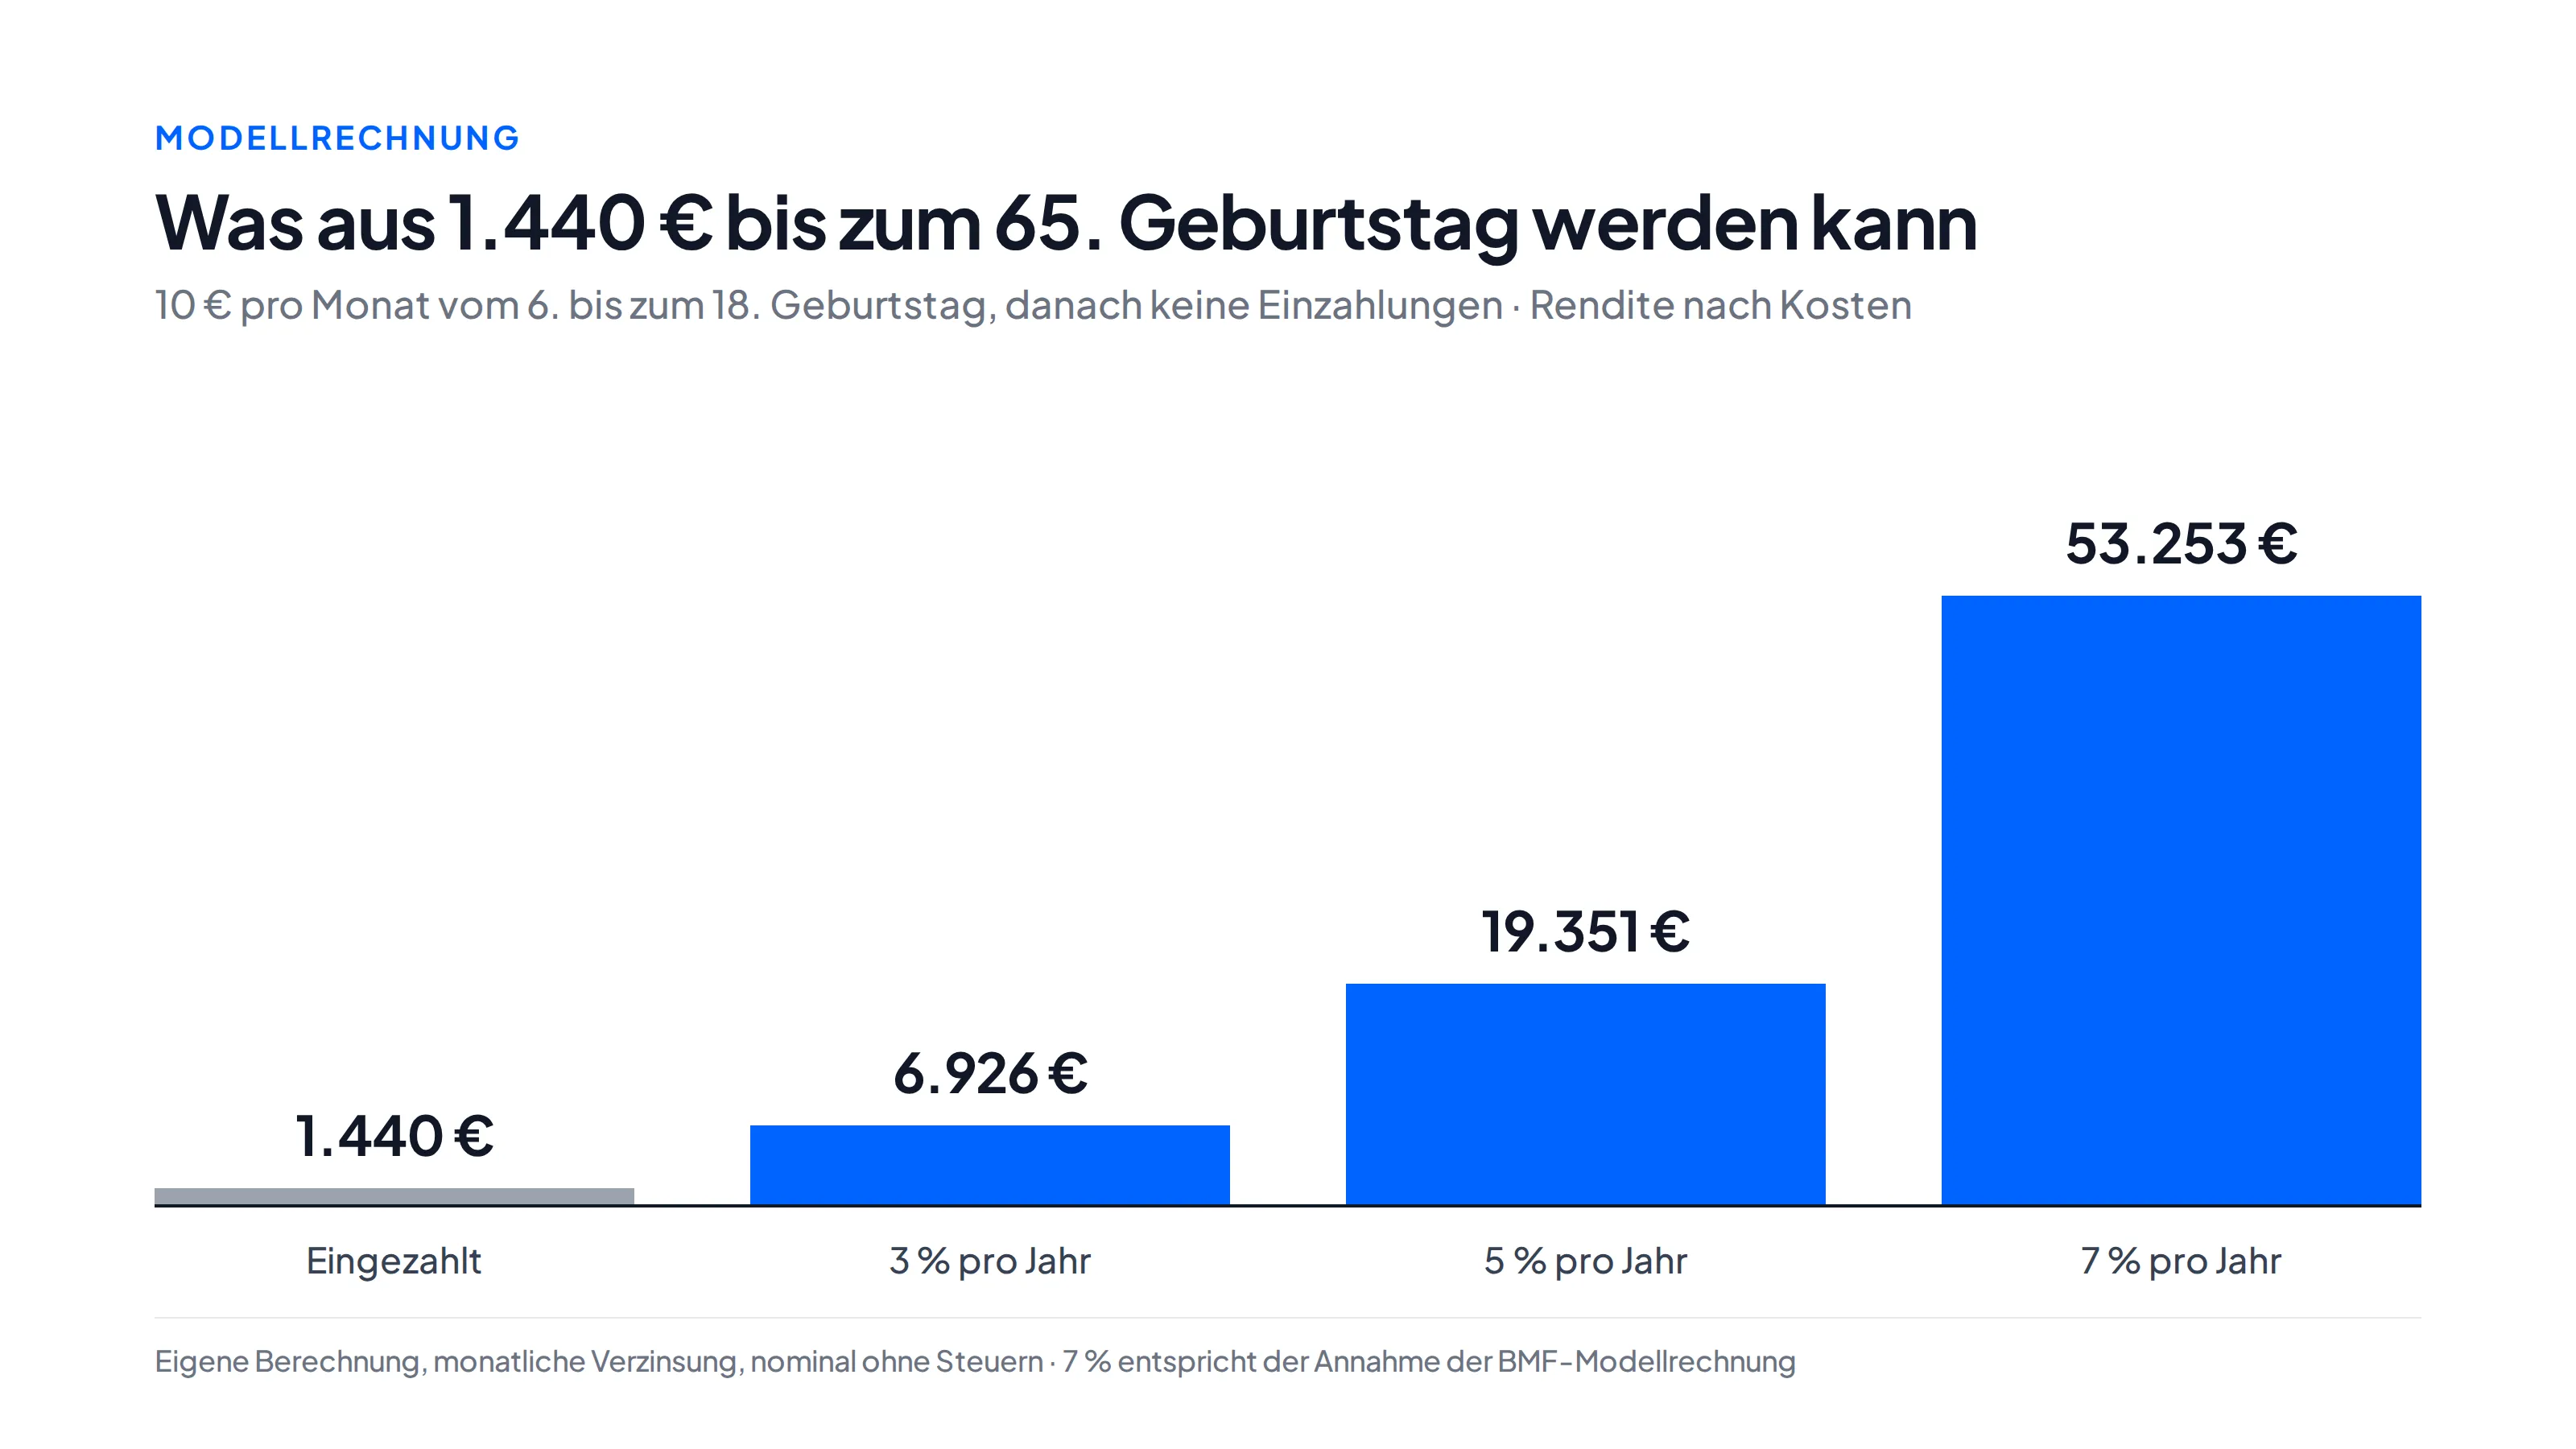
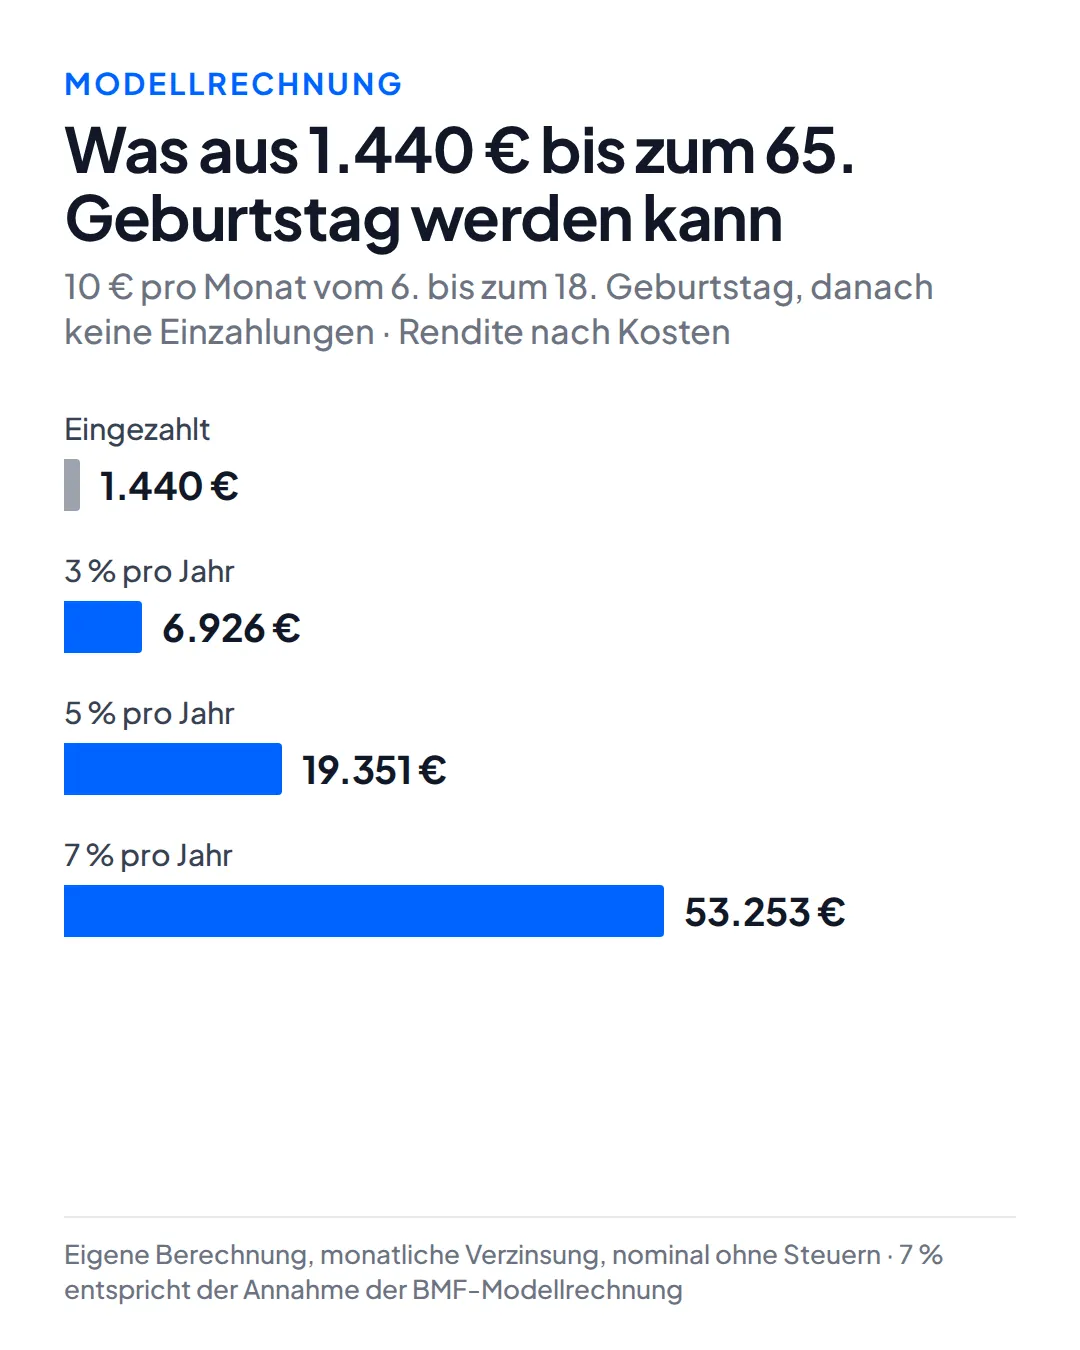
Über zwölf Jahre zahlt der Staat 1.440 € ein. Spannend wird es durch die lange Laufzeit: Das Geld bleibt fast 60 Jahre angelegt. Das Bundesfinanzministerium rechnet mit 7 % Rendite im Jahr. Dann stünden mit 18 rund 2.200 € im Depot und mit 65 rund 53.000 €. Ich habe das nachgerechnet und komme auf dieselben Werte.
| Rendite pro Jahr nach Kosten | Guthaben mit 18 | Guthaben mit 65 |
|---|---|---|
| 3 % | 1.726 € | 6.926 € |
| 5 % | 1.953 € | 19.351 € |
| 7 % | 2.215 € | 53.253 € |
Drei Dinge relativieren die großen Zahlen:
- Inflation: 53.000 € im Jahr 2085 sind bei 2 % Inflation pro Jahr nur noch rund 16.500 € in heutiger Kaufkraft.
- Kosten: Der Kostendeckel liegt bei 1 % im Jahr. Wie stark das wirkt, zeigt eine Rechnung des Forschungsinstituts SAFE: Bei 7 % Rendite und Anlage bis 67 bleiben mit 0,1 % Kosten rund 58.200 €, mit 1 % Kosten nur rund 36.300 €.
- Steuern: Die Auszahlung ist später voll steuerpflichtig.
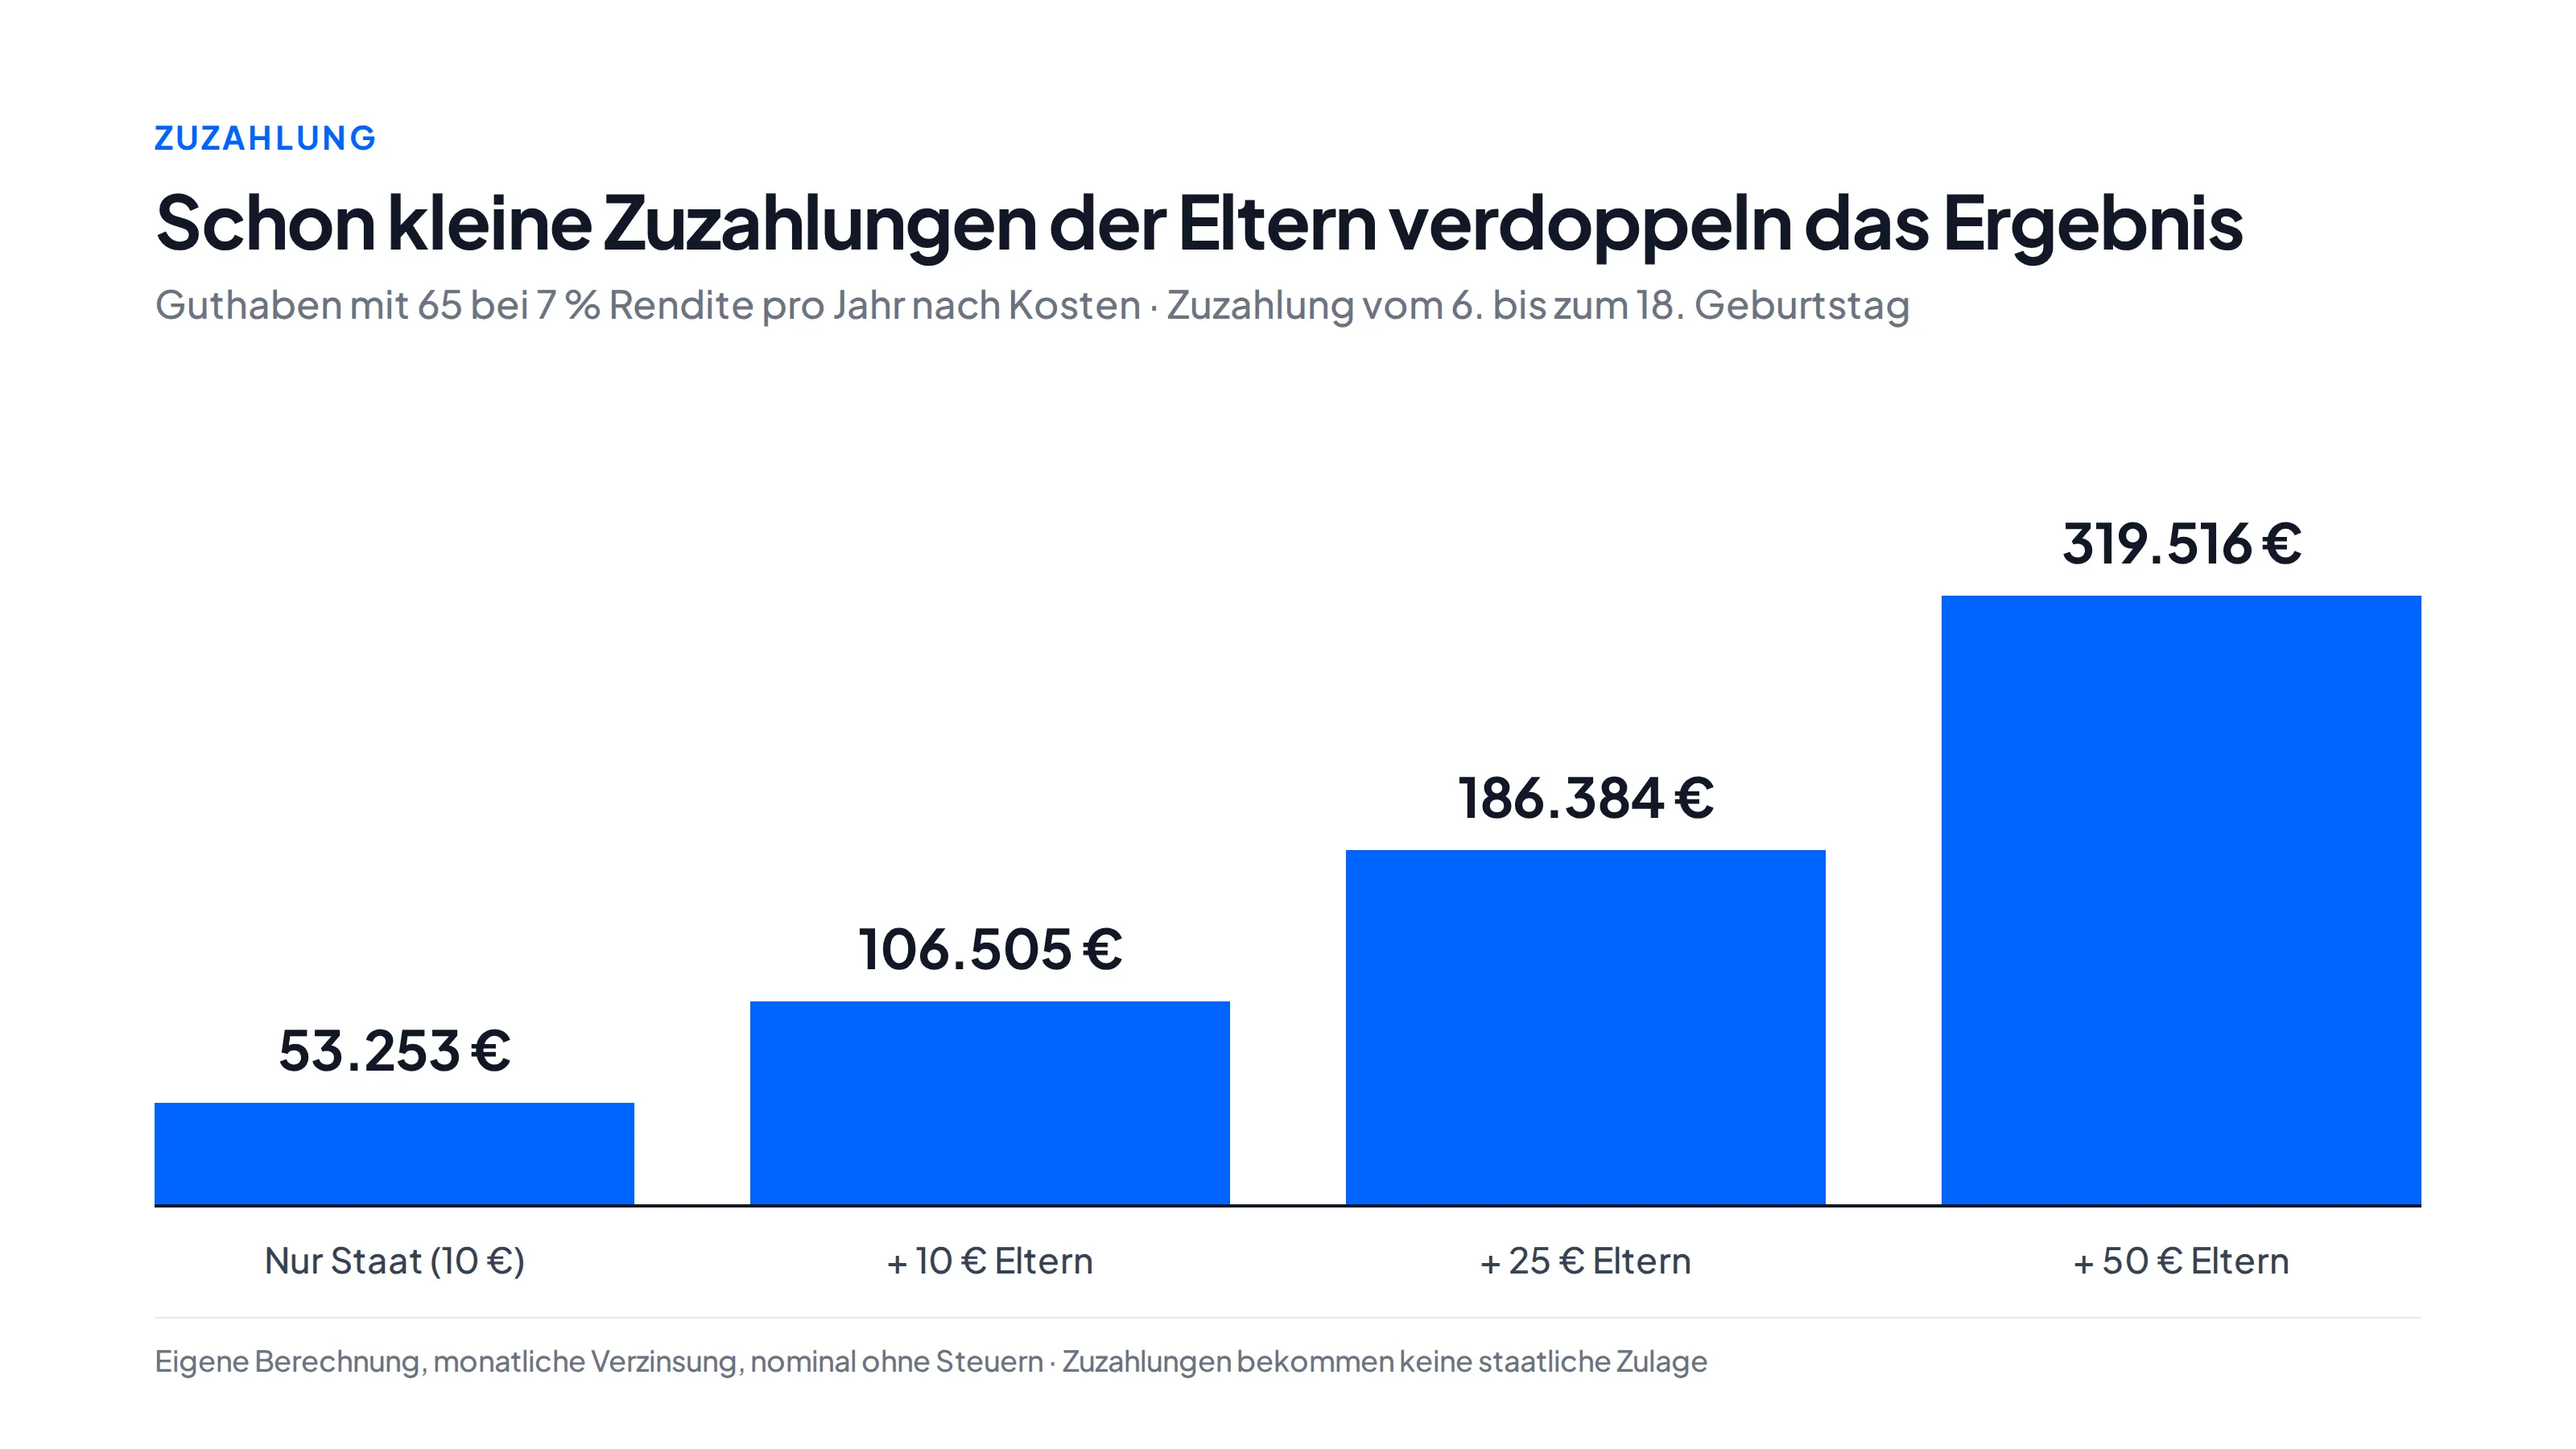
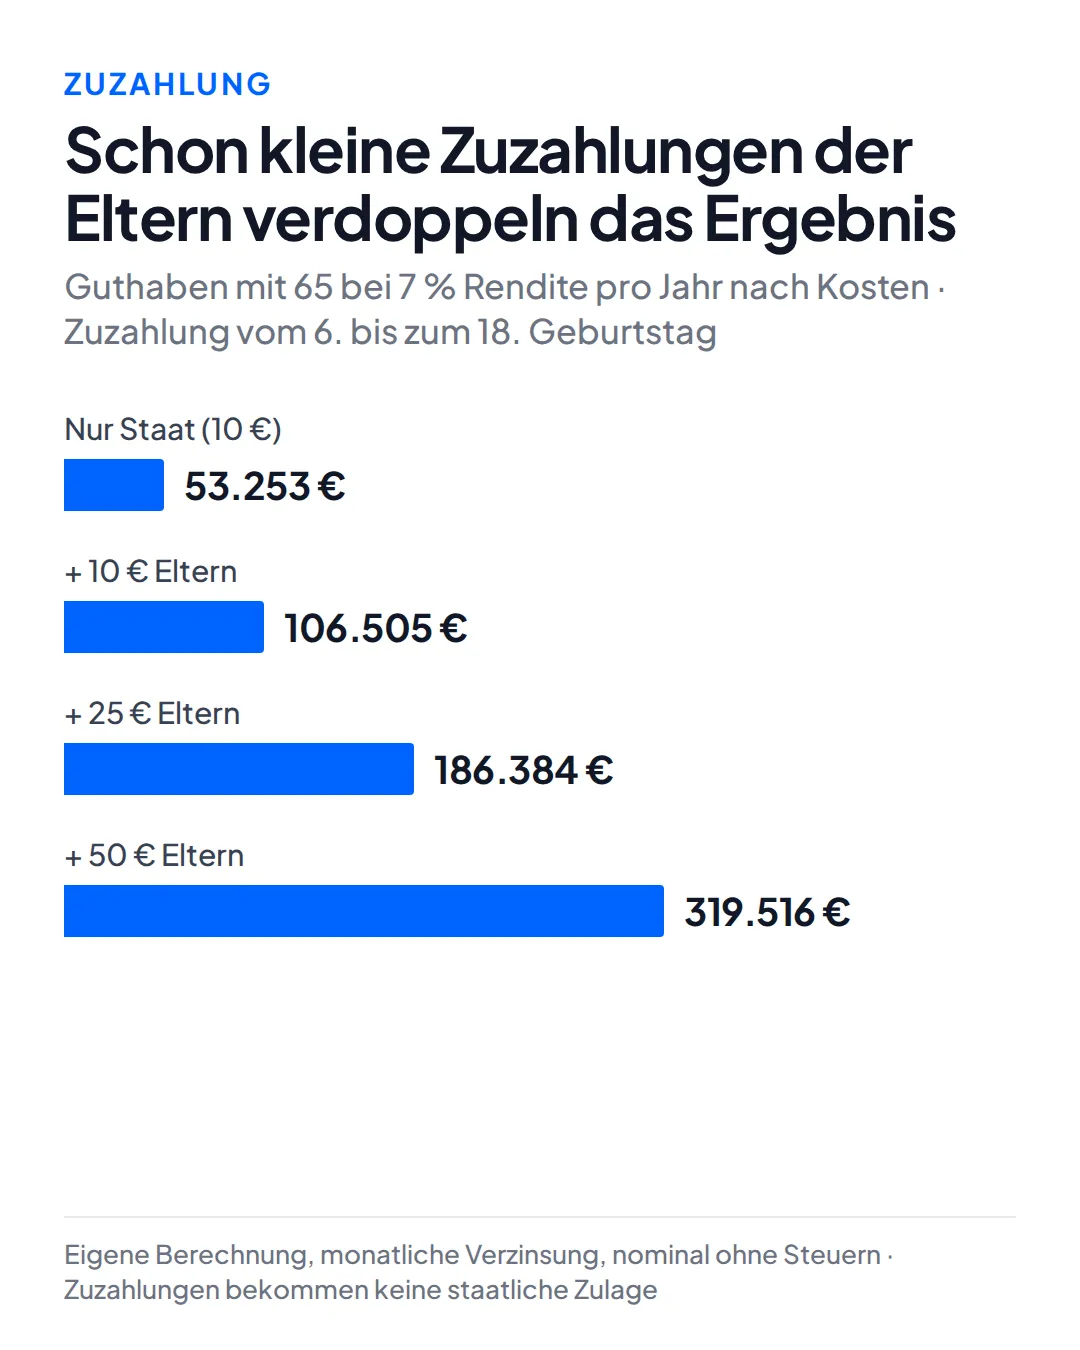
Den größten Hebel haben eigene Zuzahlungen. Schon 10 € im Monat von den Eltern verdoppeln das Ergebnis:
Steuern: steuerfrei ansparen, versteuert auszahlen
- Die 10 € vom Staat zählen nicht als Einkommen – weder für das Kind noch für die Eltern.
- In der Ansparphase wachsen die Erträge steuerfrei, es gibt keine Abgeltungsteuer und keine Vorabpauschale.
- Bei der Auszahlung wird das geförderte Guthaben voll mit dem persönlichen Steuersatz versteuert. Für Erträge aus nicht geförderten Zuzahlungen gilt bei einem Auszahlungsplan in der Regel nur die halbe Besteuerung.
Vor- und Nachteile
Spricht dafür
- Geld vom Staat ohne Eigenanteil
- Fast 60 Jahre Anlagedauer: der Zinseszins arbeitet
- Keine Abschluss- und Vertriebskosten auf den geförderten Teil
- Jedes Kind bekommt ein Depot, unabhängig vom Einkommen der Eltern
- Stirbt das Kind vor 18, wird nichts zurückgefordert
Spricht dagegen
- 1.440 € sind für sich genommen wenig
- Geld ist bis 65 gebunden
- Kostendeckel von 1 % kann viel Rendite kosten
- Kinder ab Jahrgang 2019 und älter gehen leer aus
- Auszahlung ist voll steuerpflichtig
Was Kritiker sagen
Finanzminister Lars Klingbeil wirbt damit, dass bei der Altersvorsorge „viel zu häufig der Geldbeutel der Eltern“ entscheide und die Frühstart-Rente das „ein Stück weit“ aufbreche. Der Verbraucherzentrale Bundesverband nennt sie eine „gute Idee mit erheblichem Nachbesserungsbedarf“: Die Kosten von bis zu 1 % seien zu hoch, und die hohe Zuzahlungsgrenze nütze vor allem Familien mit Geld. ifo-Präsident Clemens Fuest hatte die Pläne schon 2025 als „Irrweg“ bezeichnet – zu viel Gießkanne, zu viel Bürokratie. Grüne und Linke stimmten im Bundestag dagegen, die AfD enthielt sich.
Was Eltern jetzt tun sollten
- Nichts überstürzen: Der Bundesrat muss noch zustimmen, und die zertifizierten Anbieter stehen noch nicht fest. Die Regierung hat außerdem ein öffentlich verwaltetes Standarddepot angekündigt, ein Starttermin fehlt aber noch.
- Steuer-ID bereitlegen: Ohne Steuer-ID des Kindes gibt es keine Förderung. Sie steht auf dem Schreiben, das das Bundeszentralamt für Steuern nach der Geburt verschickt.
- Kosten vergleichen: Sobald es Angebote gibt, lohnt der Blick auf die laufenden Kosten. Jeder Zehntelprozentpunkt macht über 60 Jahre einen spürbaren Unterschied.
- Frist im Blick behalten: Wer bis zum Ende des Jahres, in dem das Kind sieben wird, einen Vertrag abschließt, bekommt die Zahlungen direkt ins eigene Depot. Für Kinder des Jahrgangs 2020 ist das der 31. Dezember 2027. Später geht das Geld nicht verloren, es kommt dann als Startkapital aus dem Sondervermögen.
- Zuzahlungen abwägen: Das Geld in der Frühstart-Rente ist bis 65 fest gebunden. Wer flexibel bleiben will, etwa für Ausbildung oder Führerschein, spart zusätzlich in einem normalen Junior-Depot.
Mein Fazit
Die Frühstart-Rente macht niemanden reich, aber sie ist ein sinnvoller Anfang: Jedes Kind bekommt ein eigenes Depot, und das Geld hat fast 60 Jahre Zeit zu wachsen. Den echten Unterschied machen allerdings zwei Dinge, auf die Eltern selbst achten müssen: möglichst niedrige Kosten und regelmäßige Zuzahlungen, wenn das Budget es erlaubt. Ich würde abwarten, bis die ersten Angebote und das öffentliche Standarddepot da sind, und dann bewusst das günstigste wählen.
Häufige Fragen
Ist die Frühstartrente schon beschlossen?
Der Bundestag hat das Gesetz am 16.10.2026 beschlossen. Weil es sich um ein Zustimmungsgesetz handelt, muss der Bundesrat noch zustimmen. Danach wird es im Bundesgesetzblatt verkündet. Bis dahin können sich Details noch ändern.
Muss ich einen Antrag stellen?
Nein, nicht bei einer Behörde. Du schließt einen Standarddepot-Vertrag bei einem zertifizierten Anbieter ab, und der beantragt die Förderung automatisch. Ohne Vertrag legt der Bund das Geld ab 2028 gesammelt an.
Mein Kind ist 2019 geboren. Bekommt es etwas?
Nein. Die Förderung beginnt mit dem Jahrgang 2020. Ältere Kinder können zwar einen Vertrag bekommen, der Staat zahlt aber nichts ein.
Kann ich als Elternteil selbst einzahlen?
Ja, bis zu 6.840 € pro Jahr. Eine Zulage oder einen Steuerabzug gibt es dafür nicht, die Erträge wachsen aber steuerfrei bis zur Auszahlung.
Was passiert, wenn wir ins Ausland ziehen?
Die monatlichen Zahlungen enden. Bereits gezahltes Geld wird nicht sofort zurückgefordert, endgültig geprüft wird erst zu Beginn der Auszahlung.
Kann mein Kind mit 18 an das Geld?
Nein. Mit 18 läuft das Depot als normales Altersvorsorge-Depot weiter. Ausgezahlt wird grundsätzlich erst ab 65. Eine Ausnahme ist der Einsatz für eine selbst genutzte Immobilie.
Quellen
- Deutscher Bundestag: Textarchiv zum Beschluss der Frühstart-Rente, 16.10.2026
- Bundesregierung: Gesetzentwurf, Drucksache 21/7864, 07.09.2026
- Finanzausschuss: Beschlussempfehlung, Drucksache 21/8606, 14.10.2026
- Bundesrat: Stellungnahme, Drucksache 445/26 (Beschluss), 25.09.2026
- Deutsche Rentenversicherung: Fragen und Antworten zur Frühstartrente, 19.10.2026
- Bundesregierung: Kabinett beschließt Eckpunkte zur Frühstart-Rente, 17.12.2025
- Haufe: Modellrechnung des Bundesfinanzministeriums, 14.08.2026
- Verbraucherzentrale Bundesverband: Frühstartrente: Gute Idee mit erheblichem Nachbesserungsbedarf
- ifo Institut: Clemens Fuest – Irrweg Frühstartrente, 30.09.2025
- Börse Online: Ökonomen von SAFE zu den Kosten der Frühstartrente
- Finanztip: Frühstart-Rente – bekommen wirklich alle Kinder 10 € im Monat?
Kommentare
Noch keine Kommentare. Schreib gern den ersten!