
Innerhalb einer Woche hat Tesla zwei sehr unterschiedliche Geschichten erzählt. Am 15. Oktober ließ Elon Musk auf einem SpaceX-Gelände in Texas den neuen Roadster mit Düsen über Autos springen: „Flying cars are real.“ Sechs Tage später, am 21. Oktober, kamen die Zahlen zum dritten Quartal: Umsatz unverändert, Nettogewinn minus 43 %. Nachbörslich und am nächsten Morgen fiel die Aktie um gut 3 %.
Ich habe mir den Quartalsbericht, die Bewertung und die Analystenmeinungen genau angesehen. Mein Ergebnis vorweg: Tesla ist technisch beeindruckend, aber die Aktie ist mir auf diesem Niveau deutlich zu teuer. Warum, steht unten – und auch, was dagegen spricht.
Meine These in drei Punkten
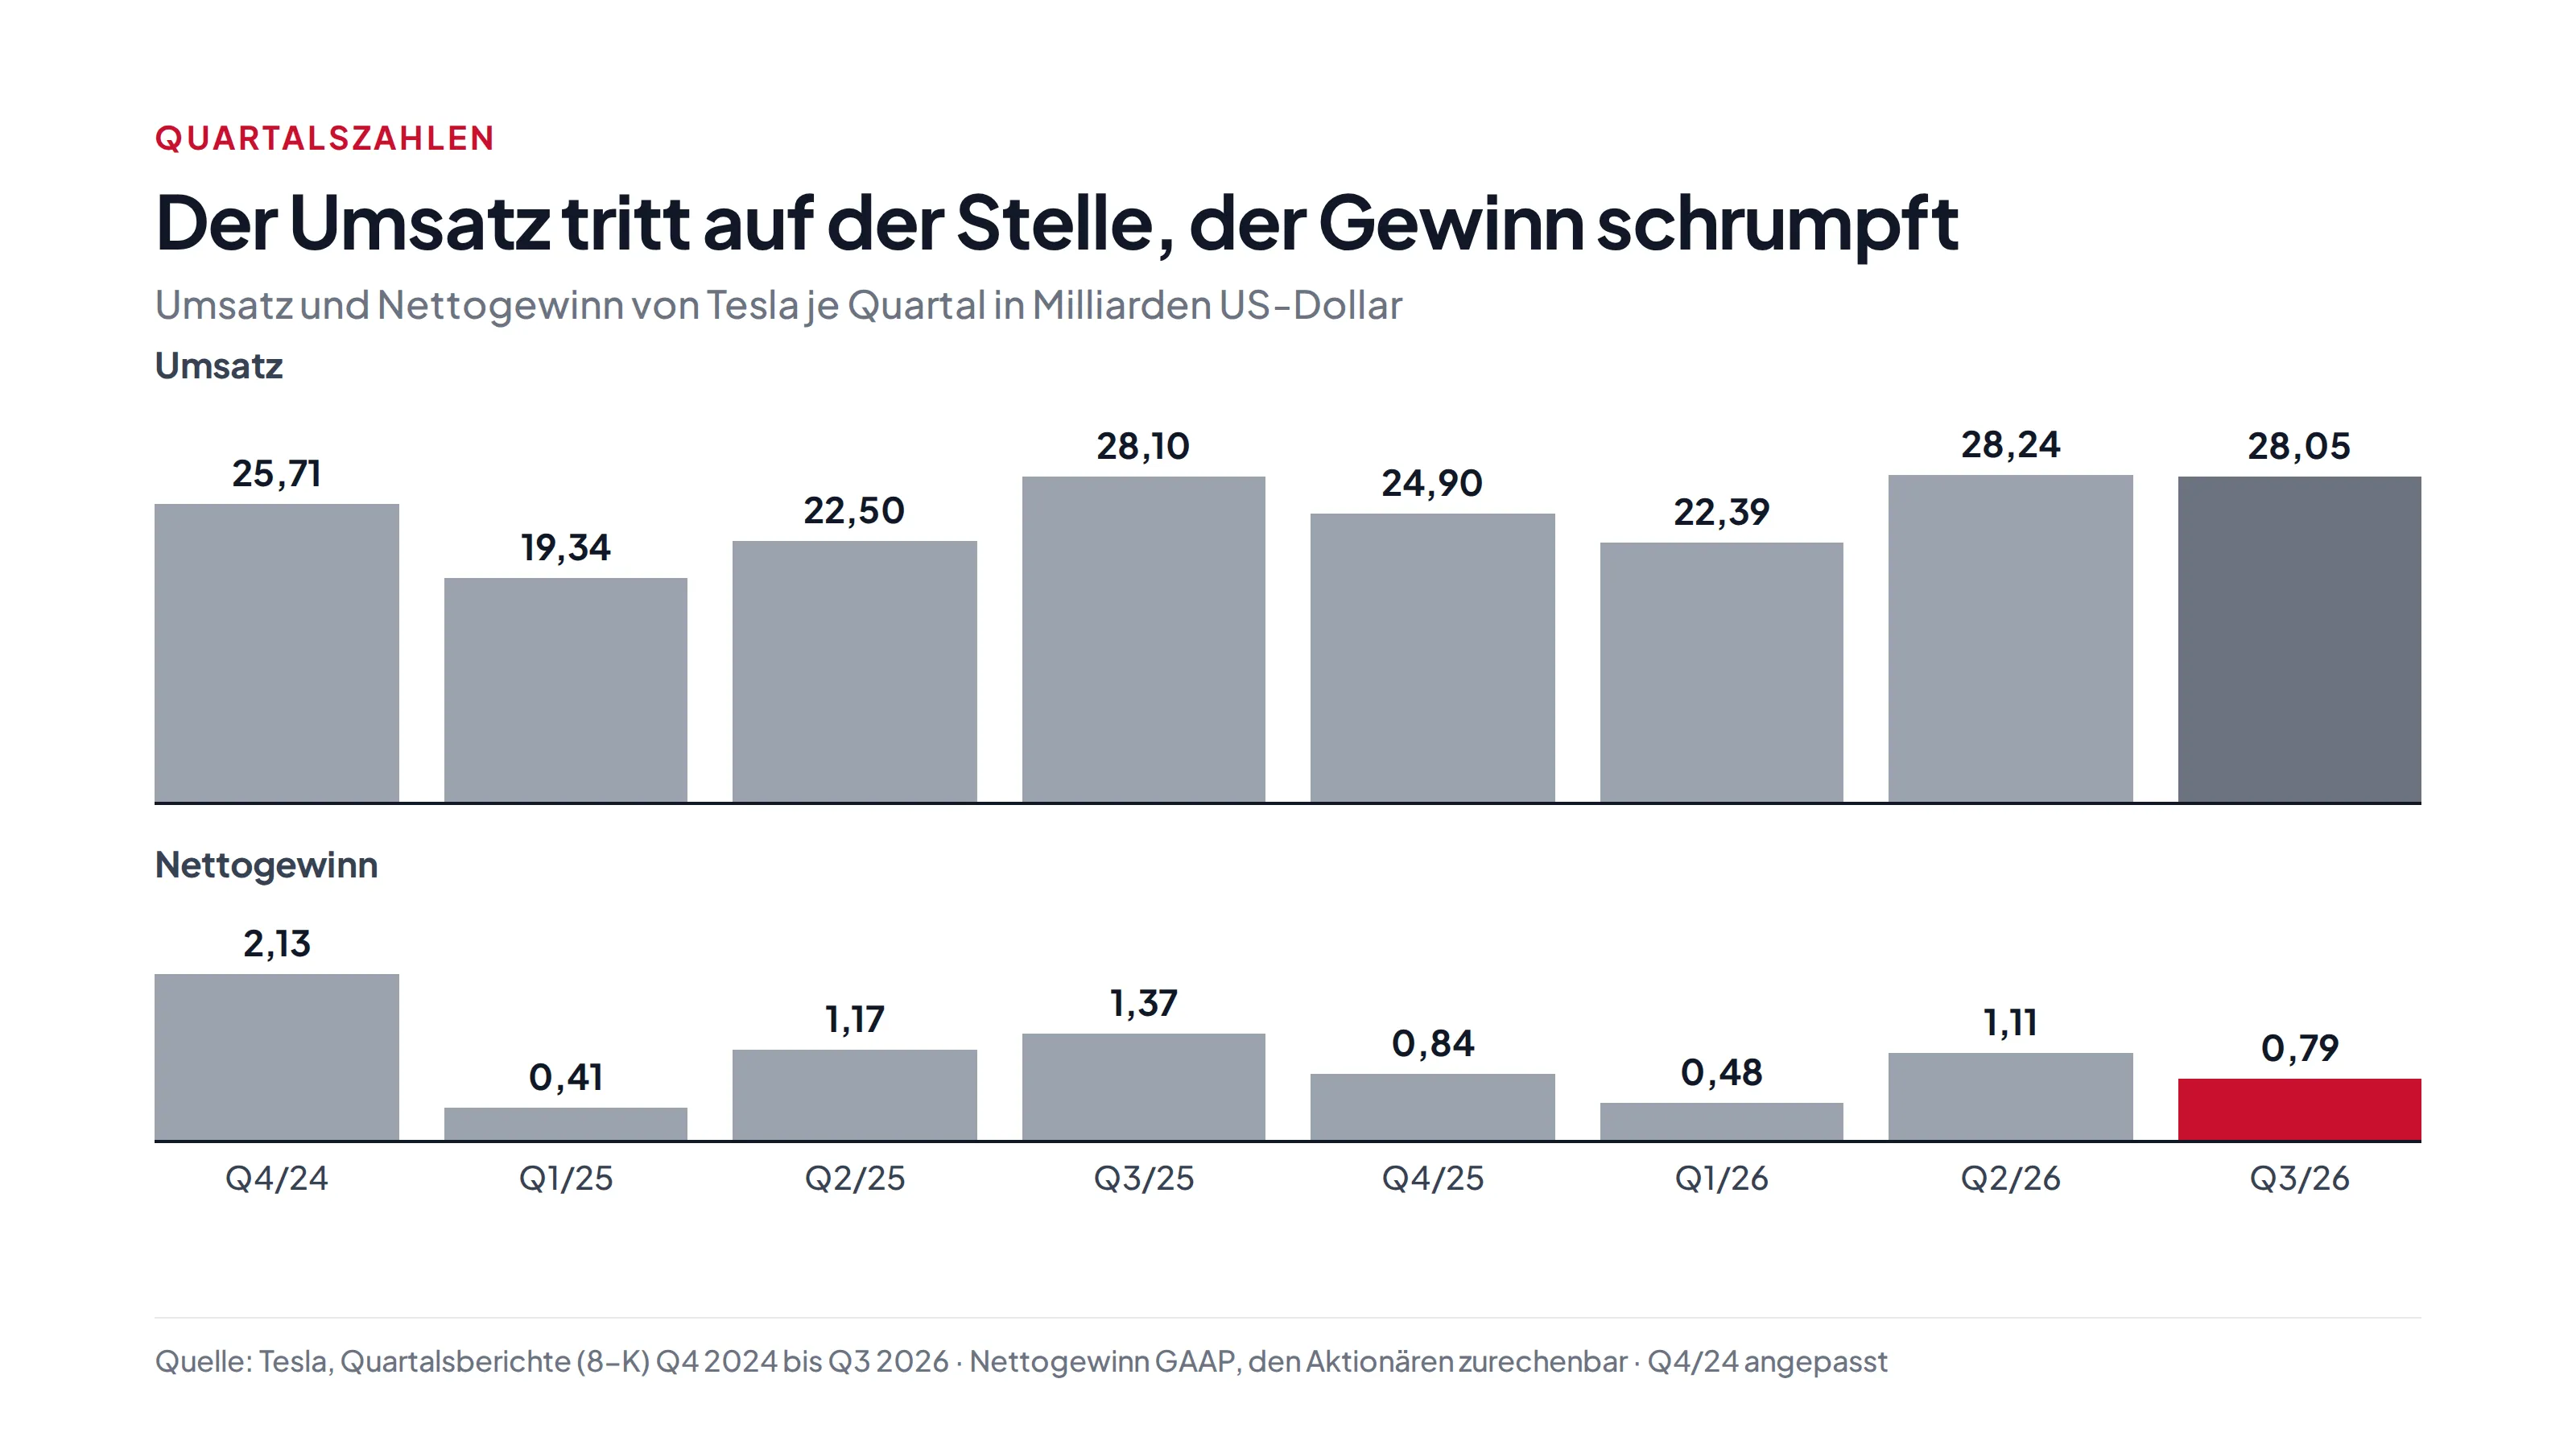
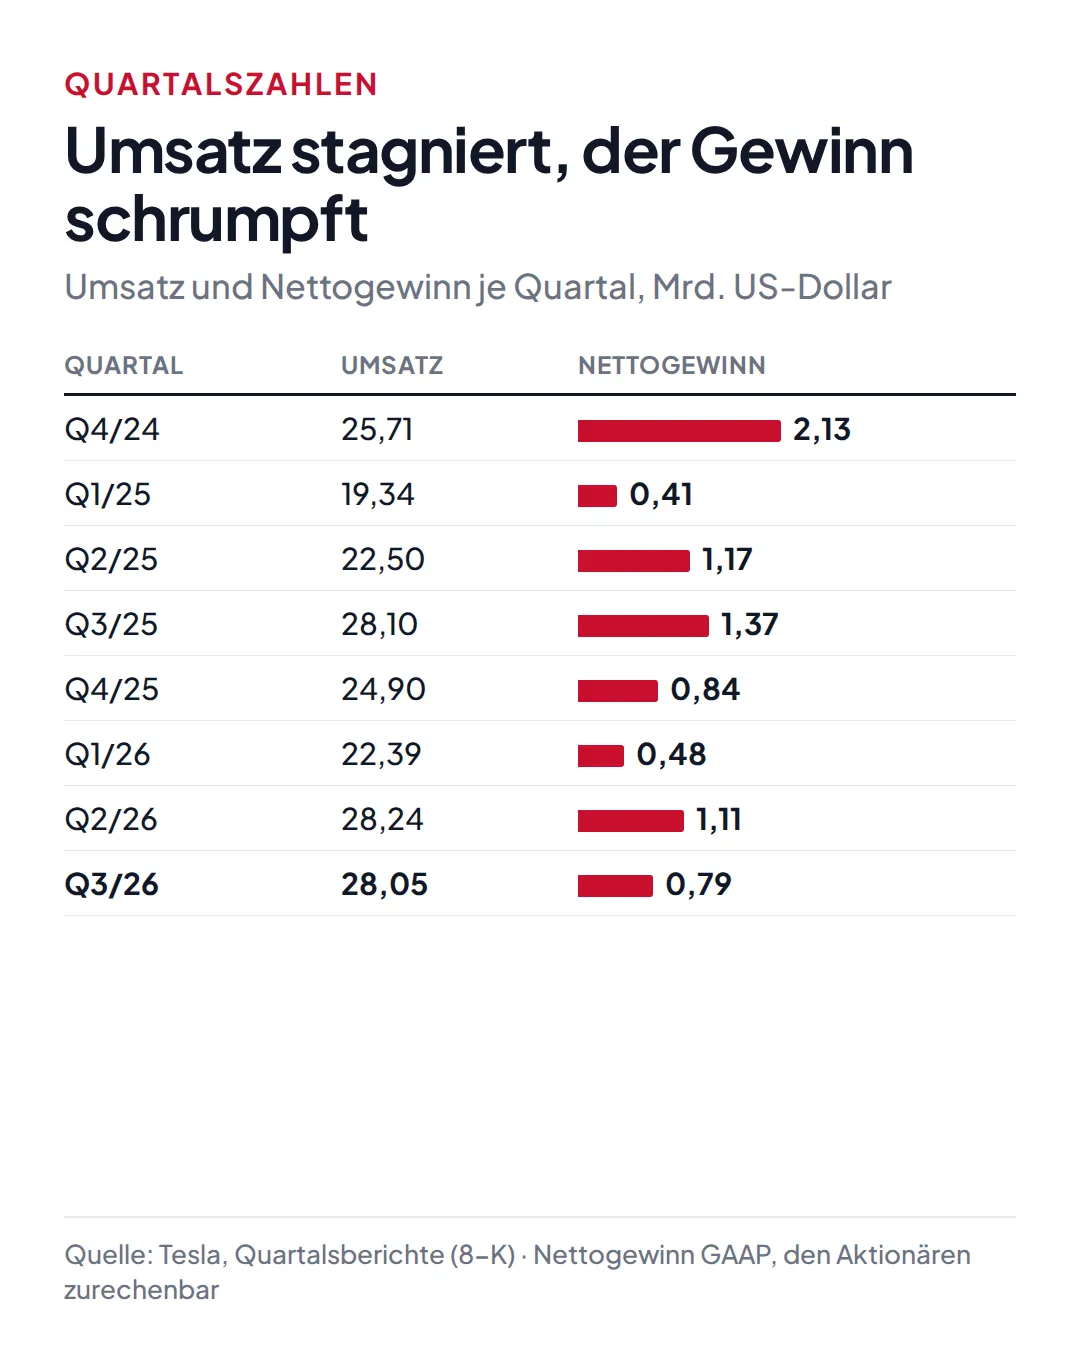
- Das Kerngeschäft wächst nicht mehr. Der Umsatz liegt seit über einem Jahr bei rund 28 Mrd. $ pro Quartal, die Auslieferungen sinken leicht, der Gewinn schrumpft.
- Die Zukunft kostet heute viel Geld. Tesla gibt inzwischen mehr für Forschung aus, als das Unternehmen operativ verdient.
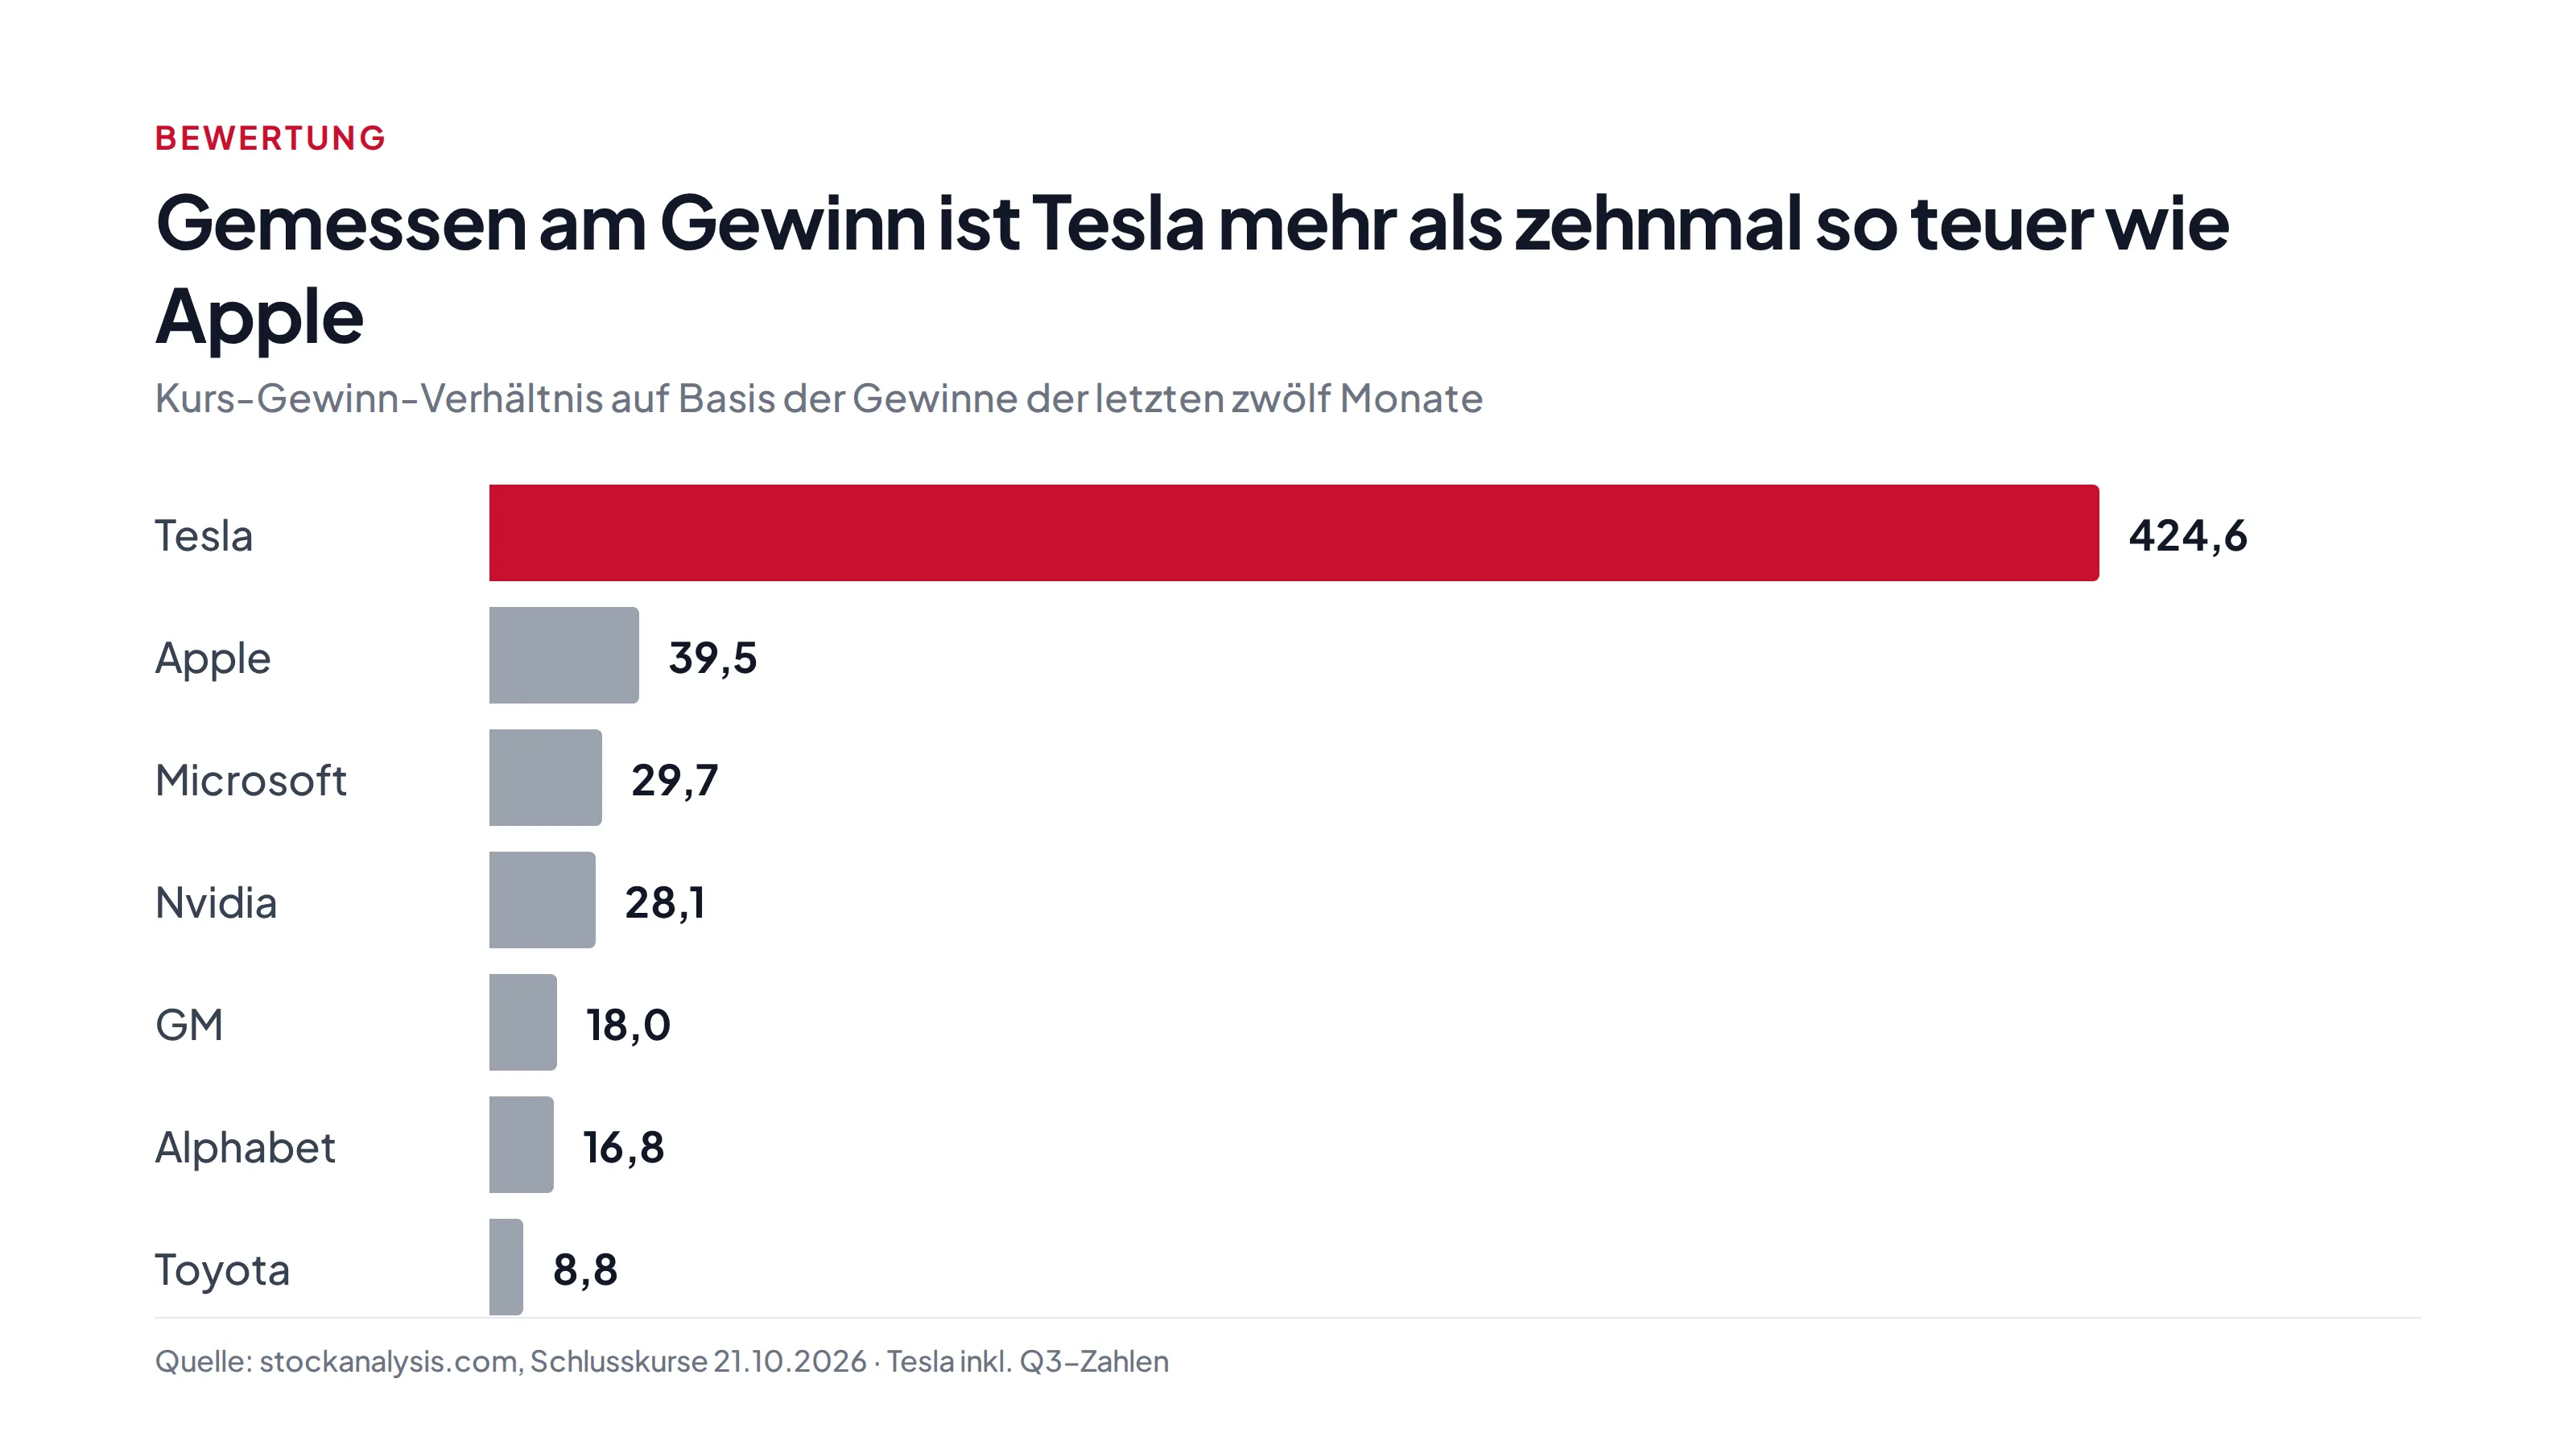
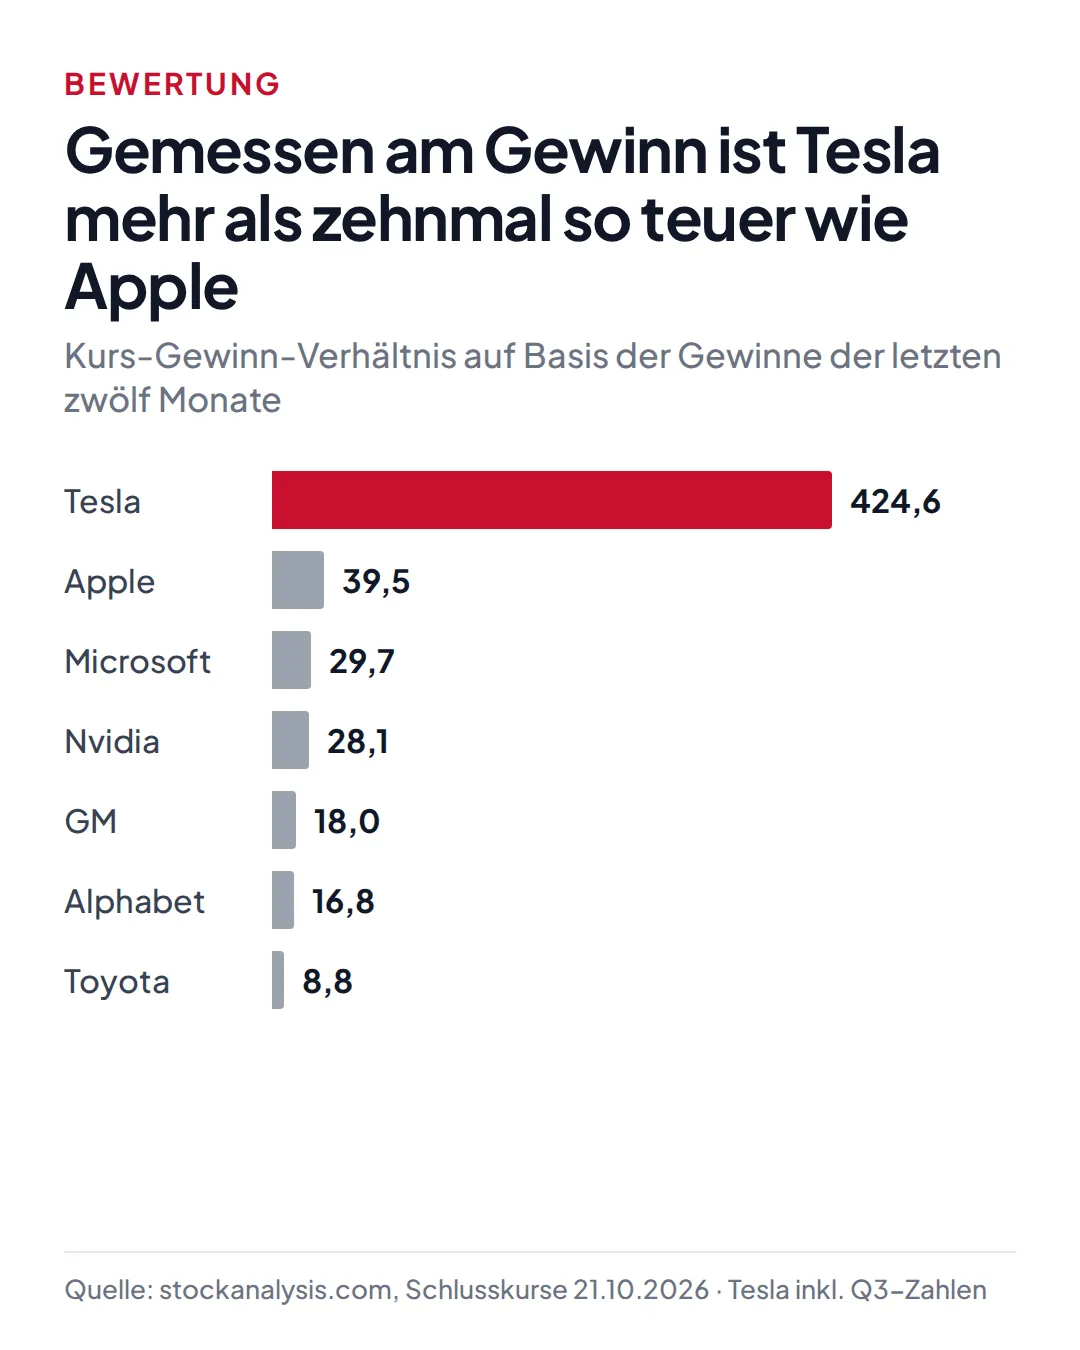
- Der Kurs preist sehr viel Erfolg schon ein. Mit einem Kurs-Gewinn-Verhältnis von über 400 ist die Aktie mehr als zehnmal so hoch bewertet wie Apple.
Der Roadster: viel Show, wenig Umsatz
Gezeigt wurde ein zweisitziger Sportwagen, der laut Tesla mit Düsen kurz abheben, springen und sich in der Luft drehen kann. Musk sprach von „ultra high-pressure air tanks“. Tesla nennt eine Beschleunigung von 0 auf 60 Meilen pro Stunde (knapp 97 km/h) in weniger als einer Sekunde und über 370 km/h Spitze – unabhängig geprüft ist davon nichts. Erstmals angekündigt hatte Tesla den neuen Roadster übrigens schon 2017.
Wichtiger für Anleger:
- Produktion frühestens 2028. Im aktuellen Quartalsbericht steht der Roadster noch im Status „Design development“, die Produktionskapazität ist offen.
- Fliegen auf der Straße ist nicht erlaubt. Laut Tesla ist die Flugfunktion nicht für öffentliche Straßen zugelassen.
- Kein Preis, und die Angaben zu Anzahlungen widersprechen sich je nach Quelle.
Selbst der Tesla-Optimist Dan Ives von Wedbush sagt, der Roadster werde bei Stückzahlen und Umsatz „nicht die Nadel bewegen“. Für die Aktie war das Event vor allem ein Stimmungsthema: Vorbörslich stieg sie am Tag danach um rund 5 %, zum Handelsschluss lag sie im Minus.
Die Q3-Zahlen im Überblick
| Kennzahl | Q3 2026 | Q3 2025 | Veränderung |
|---|---|---|---|
| Umsatz | 28,05 Mrd. $ | 28,10 Mrd. $ | −0,2 % |
| davon Autos | 20,56 Mrd. $ | 21,21 Mrd. $ | −3,0 % |
| davon Energiespeicher | 2,88 Mrd. $ | 3,42 Mrd. $ | −15,6 % |
| davon Service & Sonstiges | 4,61 Mrd. $ | 3,48 Mrd. $ | +32,5 % |
| Operativer Gewinn | 0,72 Mrd. $ | 1,62 Mrd. $ | −56 % |
| Operative Marge | 2,6 % | 5,8 % | |
| Nettogewinn | 0,79 Mrd. $ | 1,37 Mrd. $ | −43 % |
| Gewinn je Aktie | 0,22 $ | 0,39 $ | |
| Freier Cashflow | 1,53 Mrd. $ | 3,99 Mrd. $ | −62 % |
| Auslieferungen | 486.532 | 497.099 | −2,1 % |
Zwei Dinge fallen auf. Erstens: Ohne Sondereffekte sähe es kaum besser aus. Ein Buchgewinn auf Digitalwerte von 288 Mio. $ hat den Nettogewinn gestützt, ein Buchverlust auf die SpaceX-Beteiligung von 142 Mio. $ hat ihn belastet. Zweitens: Die Einnahmen aus dem Verkauf von CO₂-Zertifikaten an andere Hersteller sind von 417 auf 113 Mio. $ eingebrochen. Diese Einnahmen waren jahrelang fast reiner Gewinn.
Positiv: Die Marge im Autogeschäft ohne Zertifikate stieg auf 18,1 % (Vorjahr 15,4 %). Laut Finanzchef Vaibhav Taneja halfen dabei auch Rückerstattungen von Zöllen. Und Tesla hat 45,4 Mrd. $ an liquiden Mitteln – eine Pleitegefahr sehe ich nicht.
Wo Tesla wächst – und wo nicht
- Autos: Auslieferungen leicht rückläufig. In den USA fällt seit Oktober 2025 die staatliche Kaufprämie für E-Autos weg, in China und Europa ist die Konkurrenz durch BYD und andere groß.
- Energiespeicher: 13,7 GWh installiert (Vorjahr 12,5 GWh), Auftragseingang laut Tesla auf Rekordniveau. Der Umsatz sank trotzdem, auch wegen Zollerstattungen an Kunden.
- Service & Sonstiges: +32,5 % – der stärkste Bereich.
- Fahrassistenz FSD: 1,74 Mio. aktive Nutzer (Vorjahr 1,04 Mio.), in neun EU-Ländern zugelassen.
- Robotaxi: Seit dem 3. September fährt das Cybercab in Austin. Zahlen zu Fahrten oder Umsätzen nennt Tesla nicht.
- Optimus: Die Produktion des humanoiden Roboters hat in Fremont begonnen. Auslieferungen an andere Firmen sind laut Telefonkonferenz um Ende 2027 geplant.
Die Zukunft kostet: Forschung frisst den Gewinn
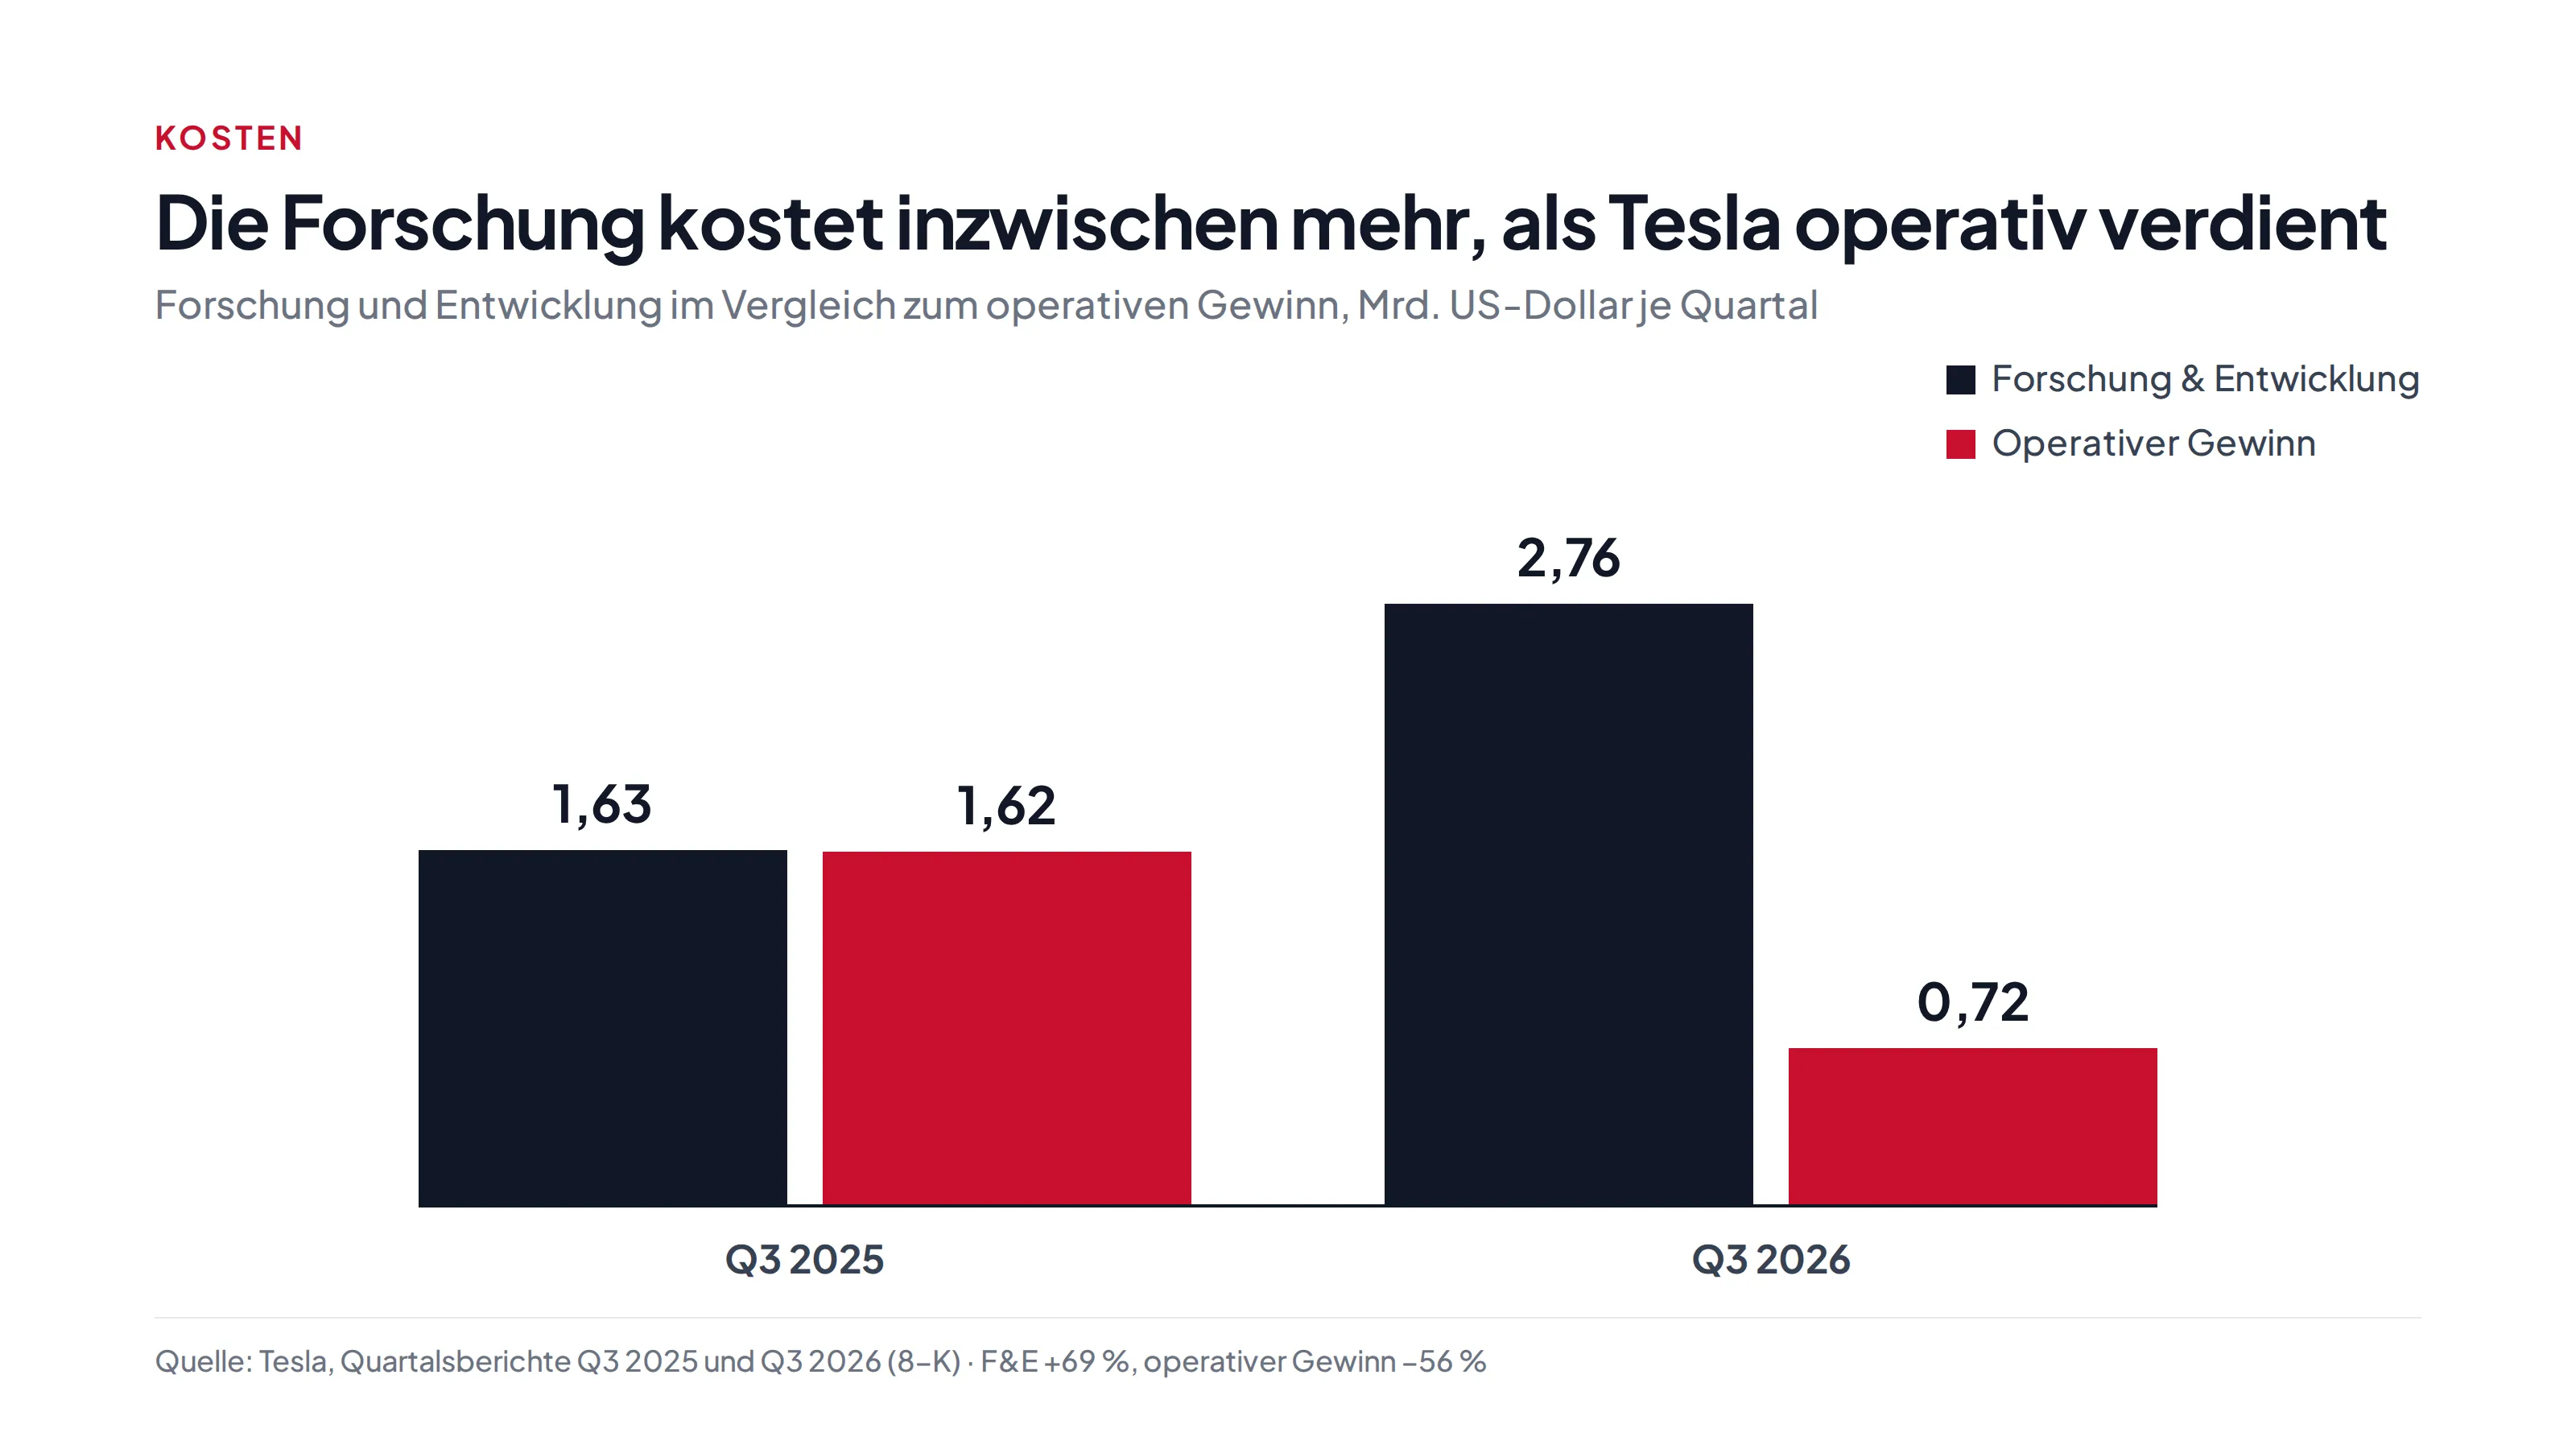
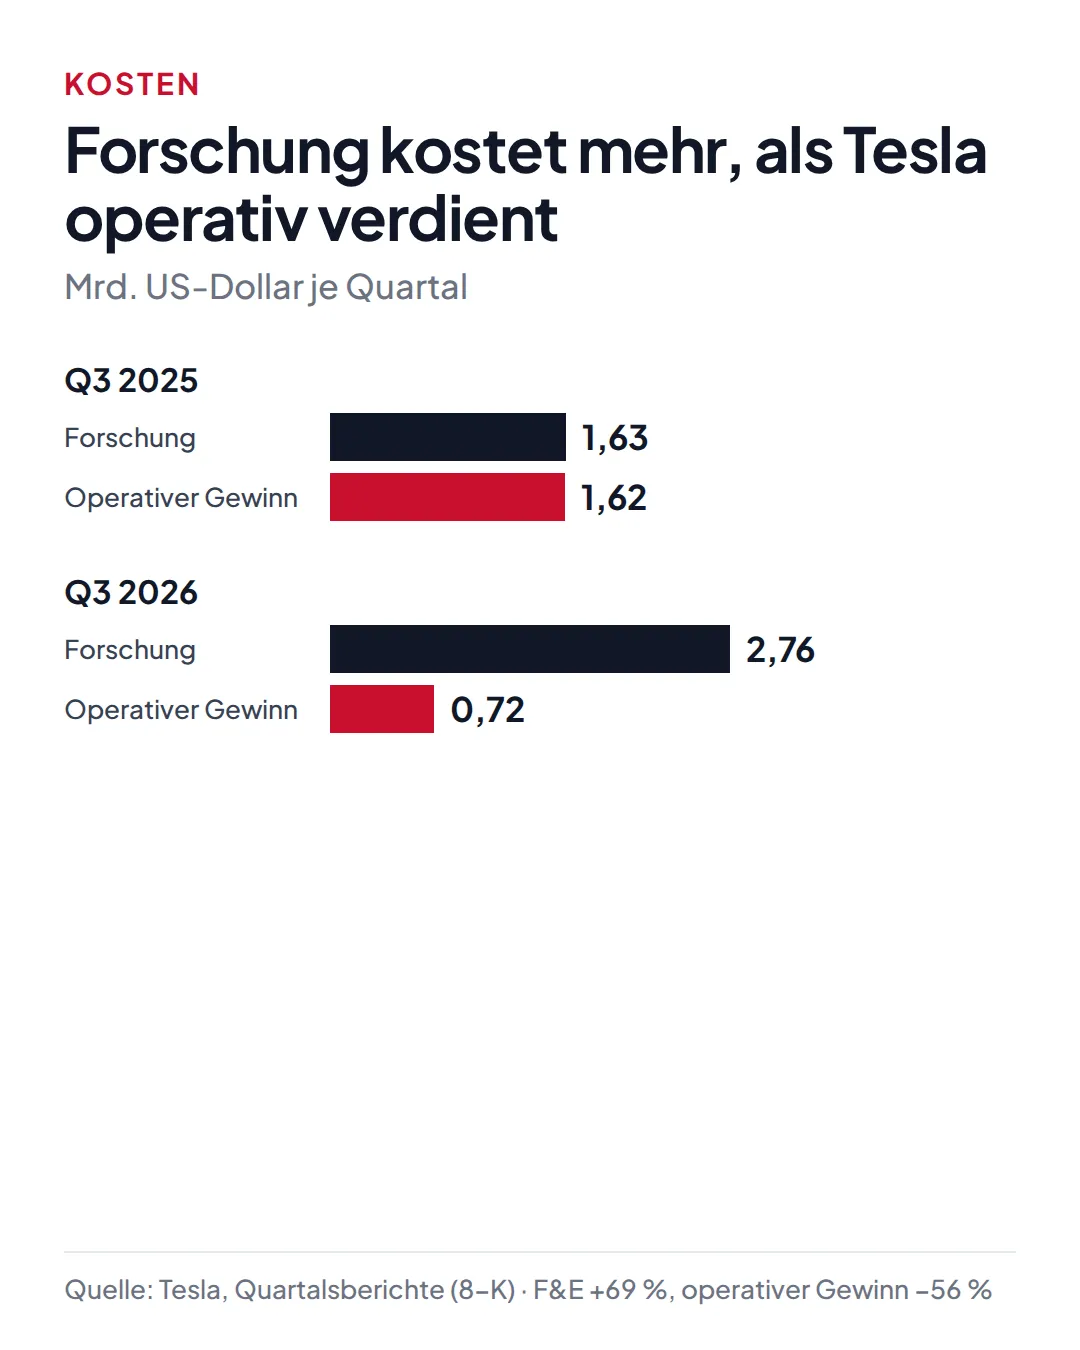
Die Ausgaben für Forschung und Entwicklung sind innerhalb eines Jahres um 69 % auf 2,76 Mrd. $ gestiegen – vor allem für KI, Robotaxi und Optimus. Dazu kommen hohe Investitionen in Sachanlagen: Allein im dritten Quartal waren es 4,7 Mrd. $, mehr als doppelt so viel wie ein Jahr zuvor. Das kann sich lohnen. Aber bis dahin drückt es Gewinn und freien Cashflow.
Die Bewertung: Was im Kurs schon steckt
Am 21. Oktober schloss die Aktie bei 386,47 $. Das entspricht einem Börsenwert von rund 1,5 Billionen $. Seit Jahresbeginn liegt die Aktie rund 14 % im Minus, im Juli war sie zeitweise bis auf 297 $ gefallen.
| Kennzahl | Wert |
|---|---|
| Kurs-Gewinn-Verhältnis (letzte 12 Monate) | 424,6 |
| Kurs-Gewinn-Verhältnis (erwartete Gewinne) | 187,7 |
| Kurs-Umsatz-Verhältnis | 14,8 |
| Gewinn je Aktie (letzte 12 Monate) | 0,91 $ |
Zur Einordnung: Ein KGV von 425 heißt, dass Anleger heute das 425-Fache des Jahresgewinns zahlen. Damit dieser Preis aufgeht, muss sich der Gewinn über viele Jahre vervielfachen. Das ist nur möglich, wenn Robotaxi, Optimus oder KI zu großen, profitablen Geschäften werden. Mit dem Autogeschäft allein lässt sich die Bewertung nicht erklären: Toyota wird mit einem KGV von unter 10 gehandelt, General Motors mit 18.
Was Analysten sagen
| Urteil | Anzahl |
|---|---|
| Starker Kauf | 15 |
| Kauf | 4 |
| Halten | 21 |
| Verkauf | 2 |
| Starker Verkauf | 2 |
Von 44 Analysten raten 19 zum Kauf, 21 zum Halten und 4 zum Verkauf. Das durchschnittliche Kursziel liegt bei 397,83 $, also nur knapp über dem aktuellen Kurs. Die Spanne ist extrem: vom höchsten Ziel bei 600 $ bis zum niedrigsten bei 128 $. Nach den Zahlen haben unter anderem Piper Sandler (475 $), Mizuho (460 $) und Canaccord (442 $) ihre Ziele angehoben, UBS (425 $) und Morgan Stanley (410 $) bleiben bei „Halten“.
Chancen und Risiken
Chancen
- Robotaxi könnte ein neues, margenstarkes Geschäft werden
- Optimus-Roboter mit sehr großem Markt, falls er funktioniert
- Energiespeicher mit Rekord-Auftragseingang
- 45,4 Mrd. $ liquide Mittel als Puffer
- Starke Marke und hohe Software-Kompetenz
Risiken
- Umsatz stagniert, Gewinn und Cashflow sinken
- Bewertung setzt den Erfolg neuer Geschäfte voraus
- Starke Konkurrenz, vor allem aus China
- Einnahmen aus CO₂-Zertifikaten brechen weg
- Hohe Abhängigkeit von Elon Musk und seinen Ankündigungen
Mein Fazit
Tesla bleibt ein faszinierendes Unternehmen. Der Roadster zeigt, was die Ingenieure von Tesla und SpaceX können, und beim Robotaxi ist Tesla tatsächlich auf der Straße unterwegs. Als Anleger kaufe ich aber keine Show, sondern Gewinne – und die schrumpfen gerade. Der Umsatz tritt seit über einem Jahr auf der Stelle, die Forschung kostet mehr, als das Kerngeschäft abwirft, und die Einnahmen aus CO₂-Zertifikaten fallen weg.
Für diese Lage halte ich ein Kurs-Gewinn-Verhältnis von über 400 für zu hoch. Der Kurs setzt voraus, dass Robotaxi und Optimus in wenigen Jahren große, profitable Geschäfte werden. Das kann passieren – aber Tesla hat große Ankündigungen in der Vergangenheit oft deutlich später eingelöst als versprochen, der Roadster selbst ist das beste Beispiel. Ich persönlich würde die Aktie zu diesem Preis nicht kaufen und lieber abwarten, ob aus den Zukunftsprojekten messbare Umsätze werden. Das ist meine Meinung, keine Empfehlung.
Häufige Fragen
Wie viel hat Tesla im dritten Quartal 2026 verdient?
Der Nettogewinn lag bei 787 Mio. $, das sind 43 % weniger als im Vorjahresquartal (1.373 Mio. $). Der Umsatz blieb mit 28,05 Mrd. $ fast unverändert.
Warum ist der Gewinn so stark gefallen?
Vor allem wegen deutlich höherer Ausgaben für Forschung und Entwicklung (+69 %) und weil die Einnahmen aus CO₂-Zertifikaten von 417 auf 113 Mio. $ eingebrochen sind. Der operative Gewinn sank um mehr als die Hälfte.
Wann kommt der fliegende Roadster?
Elon Musk nennt 2028 als Produktionsstart. Im Quartalsbericht steht der Roadster noch in der Entwicklungsphase. Die Flugfunktion ist nicht für öffentliche Straßen zugelassen, einen Preis gibt es noch nicht.
Wie hoch ist das KGV der Tesla-Aktie?
Auf Basis der Gewinne der letzten zwölf Monate rund 425 (Schlusskurs 21.10.2026). Auf Basis der für die nächsten zwölf Monate erwarteten Gewinne rund 188.
Was sagen Analysten zur Tesla-Aktie?
Von 44 Analysten empfehlen 19 den Kauf, 21 das Halten und 4 den Verkauf. Das durchschnittliche Kursziel liegt bei rund 398 $, also knapp über dem aktuellen Kurs.
Quellen
- Tesla: Quartalsbericht Q3 2026 (8-K, Exhibit 99.1), 21.10.2026, und 10-Q, 22.10.2026
- Tesla: Quartalsberichte Q4 2024 bis Q2 2026 (8-K), u. a. Q2 2026
- Investing.com: Transkript der Telefonkonferenz zu Q3 2026
- Reuters über Star-Advertiser: Tesla unveils Roadster with thrusters, targets 2028 production, 16.10.2026
- CBS News: With Tesla Roadster debut, Elon Musk shows „flying cars are real“
- Bewertung und Analysten: stockanalysis.com, Stand 22.10.2026; Kursdaten: Yahoo Finance
- IRS: Wegfall der US-Kaufprämie für E-Autos
Kommentare
Noch keine Kommentare. Schreib gern den ersten!