
Realty Income ist für viele Dividendenanleger so etwas wie die Grundausstattung im Depot: ein US-Immobilienkonzern, der seit Jahrzehnten jeden Monat eine Dividende überweist und sie regelmäßig erhöht. 2026 lief die Aktie trotzdem schlecht. Am 20. Oktober 2026 schloss sie bei 56,34 $ – rund 17 % unter dem höchsten Schlusskurs des Jahres von Anfang März. Weil die Dividende gleichzeitig weiter gestiegen ist, liegt die Dividendenrendite jetzt bei 5,8 %.
Ich habe mir die Quartalszahlen, die Prognose, die Bilanz und die Analystenmeinungen genau angesehen. Mein Ergebnis vorweg: Ich halte die Aktie auf diesem Niveau für kaufenswert – nicht als Wachstumswert, sondern als verlässlichen Einkommensbaustein. Warum, steht unten. Und auch, was dagegen spricht.
Meine These in vier Punkten
- Die Bewertung ist so niedrig wie lange nicht. Die Aktie kostet rund das 12,7-Fache des erwarteten Mittelzuflusses je Aktie (AFFO). Im Schnitt der Jahre 2016 bis 2025 waren es etwa 17,6.
- Das Geschäft läuft besser, als der Kurs vermuten lässt. Realty Income hat seine Prognose 2026 zweimal angehoben, die Vermietungsquote liegt bei 98,8 %, und seit August hat das Unternehmen von allen drei großen Ratingagenturen ein A-Rating.
- Die Dividende ist solide gedeckt. Nur rund 73 % des Mittelzuflusses werden ausgeschüttet. Der Rest finanziert neues Wachstum.
- Neue Finanzierungswege senken die Abhängigkeit von der Börse. Partnerschaften mit großen Investoren und eigene Fonds sollen das Wachstum künftig weniger über neue Aktien finanzieren.
Was Realty Income eigentlich macht
Realty Income kauft Gewerbeimmobilien und vermietet sie langfristig an einen einzigen Mieter – meist im sogenannten Triple-Net-Modell. Dabei zahlt der Mieter neben der Miete auch Grundsteuer, Versicherung und Instandhaltung. Für den Vermieter bleibt ein gut planbarer Mietstrom. Typische Mieter sind Supermärkte, Convenience-Stores, Discounter, Baumärkte, Fitnessstudios und Logistiker.
Als REIT (Real Estate Investment Trust) zahlt Realty Income auf Unternehmensebene keine Körperschaftsteuer, muss dafür aber mindestens 90 % seines steuerpflichtigen Gewinns ausschütten. Das Unternehmen nennt sich selbst „The Monthly Dividend Company“.
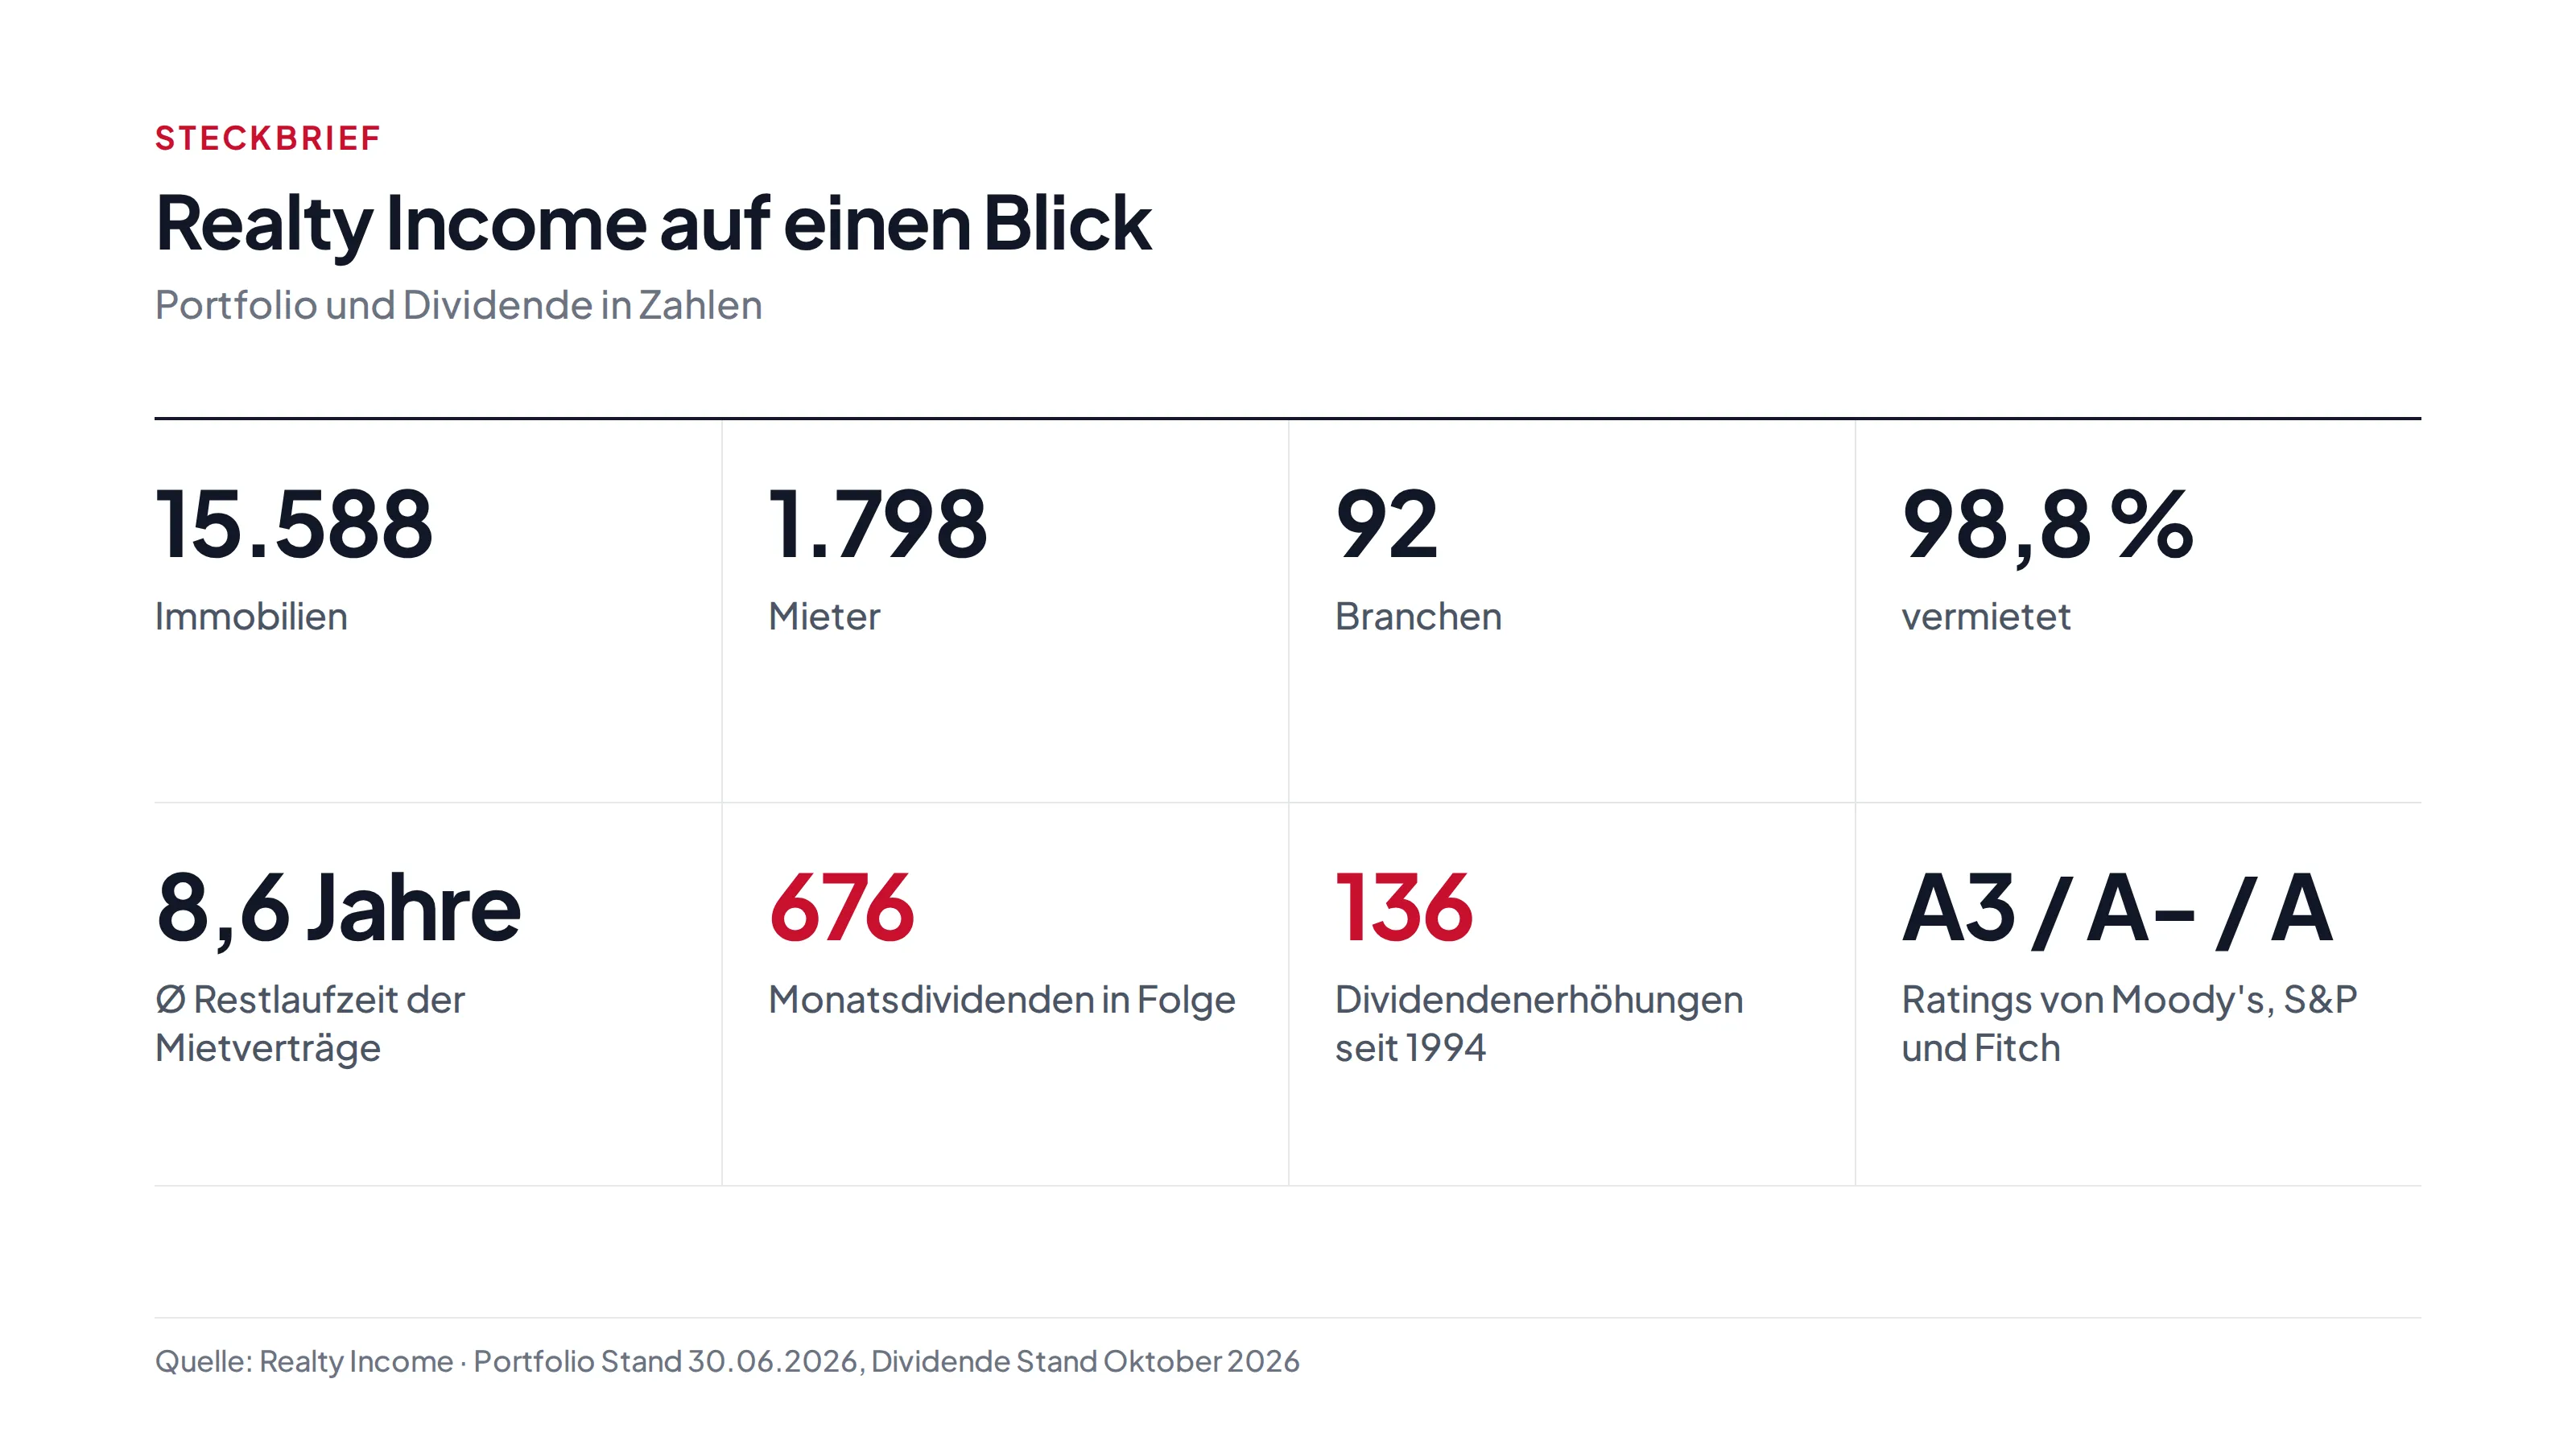
Das Portfolio umfasst 15.588 Immobilien in allen 50 US-Bundesstaaten, in Großbritannien und acht weiteren europäischen Ländern, darunter Deutschland, Frankreich und Spanien. Rund 80 % der Mieten kommen aus den USA, 15 % aus Großbritannien und 5,5 % aus dem übrigen Europa (Stand 30.06.2026).
Die Dividende: monatlich und seit über 31 Jahren steigend
Realty Income zahlt aktuell 0,2715 $ pro Aktie und Monat, aufs Jahr gerechnet 3,258 $. Die jüngste Dividende war die 676. Monatsdividende in Folge. Die Erhöhung im September 2026 war die 136. seit dem Börsengang 1994. Seit Februar 2020 gehört Realty Income zu den S&P 500 Dividend Aristocrats – Unternehmen, die ihre Dividende seit mindestens 25 Jahren jedes Jahr erhöhen.
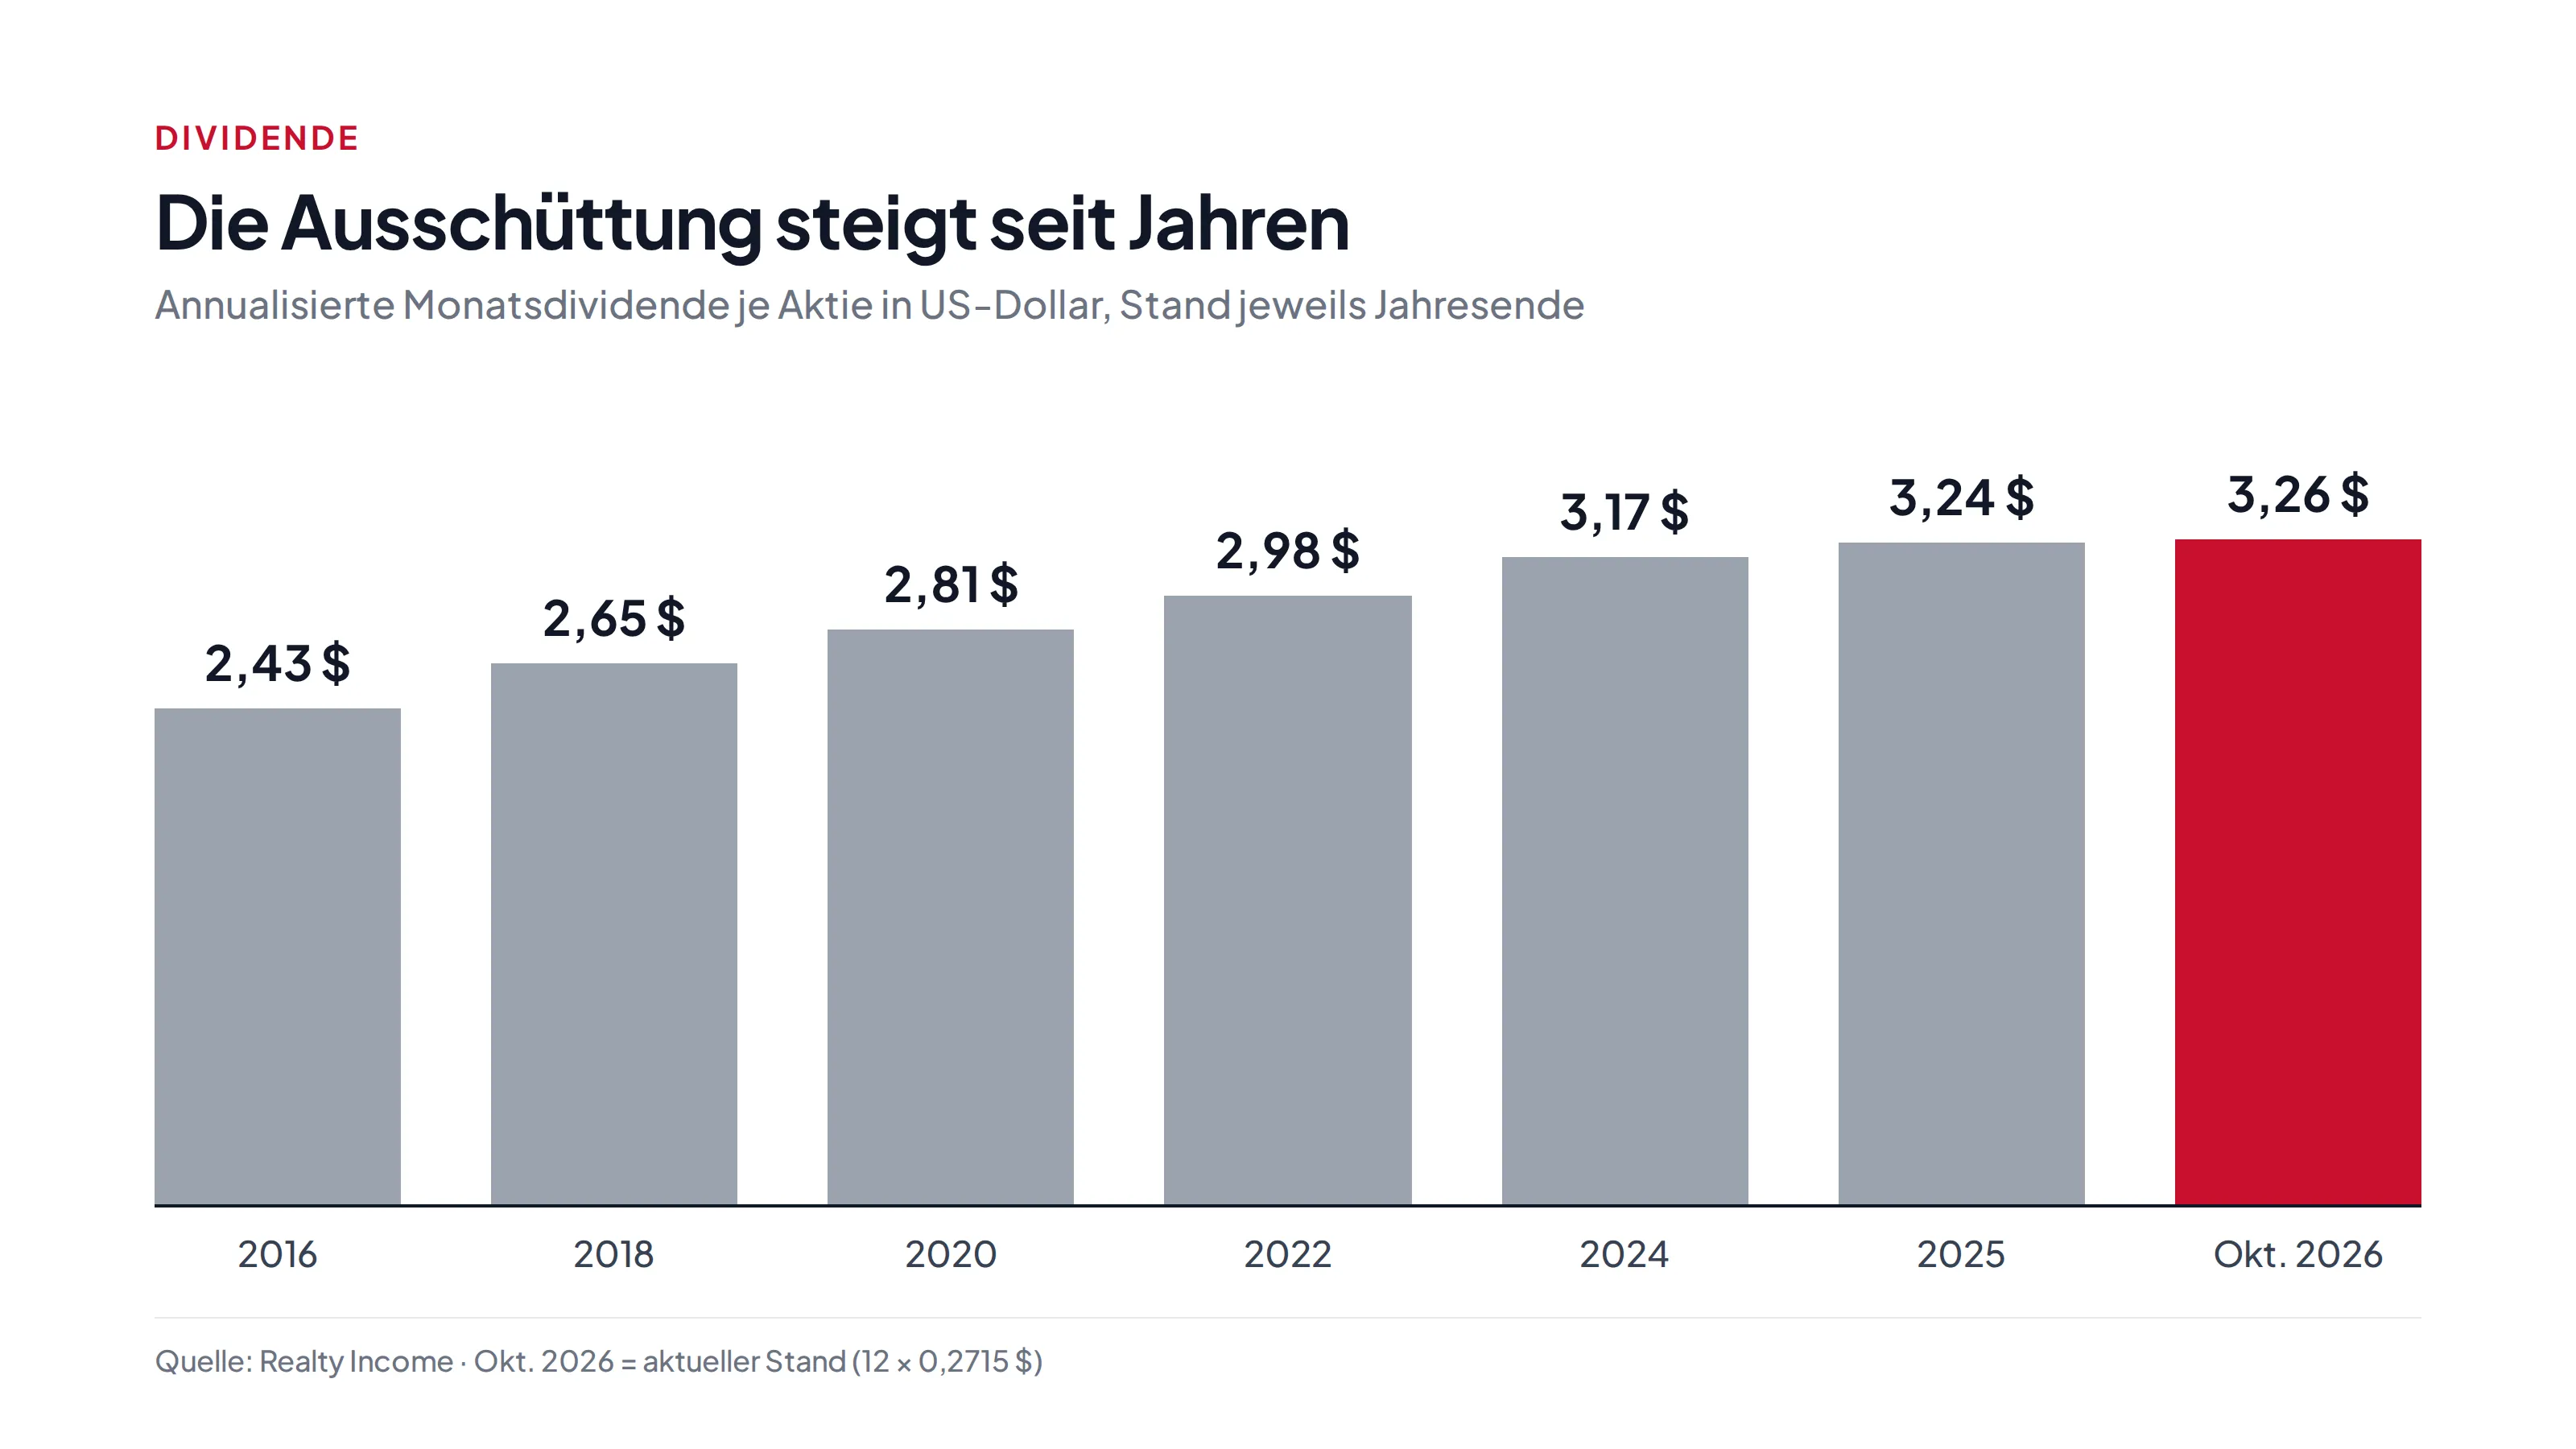
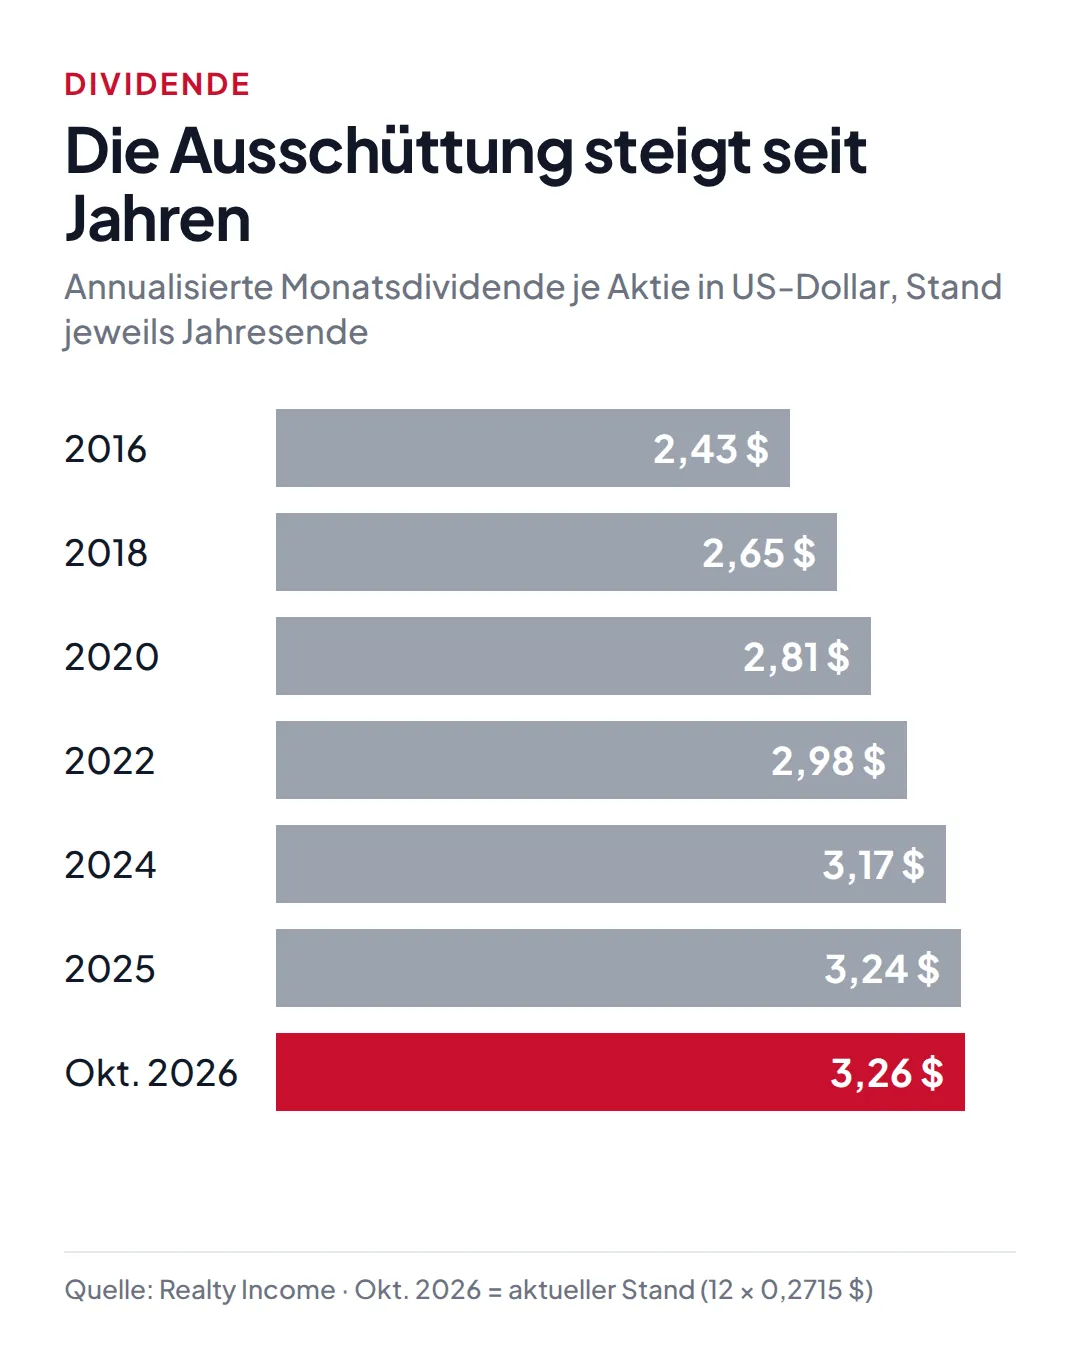
Seit 1994 ist die Dividende im Schnitt um 4,1 % pro Jahr gewachsen. Ehrlicherweise muss man sagen: Zuletzt waren es deutlich kleinere Schritte. Im Vergleich zum September 2025 liegt die Monatsdividende nur rund 0,9 % höher. Wer hier investiert, kauft vor allem die hohe Startrendite – nicht schnelles Dividendenwachstum.
Was mir wichtig ist: Die Ausschüttung ist gut gedeckt. 2025 lag die Ausschüttungsquote bei 75,2 % des AFFO, im ersten Halbjahr 2026 bei 73,0 %. Das lässt Spielraum, auch wenn ein Mieter ausfällt.
Was 100 Aktien bringen (Rechenbeispiel): 100 Aktien kosten zum Kurs vom 20.10.2026 rund 5.634 $. Sie bringen 27,15 $ Dividende pro Monat, 325,80 $ im Jahr – vor Steuern. Nach 15 % US-Quellensteuer und deutscher Abgeltungsteuer bleiben bei ausgeschöpftem Sparerpauschbetrag und ohne Kirchensteuer etwa 243 $.
Wer die Miete zahlt
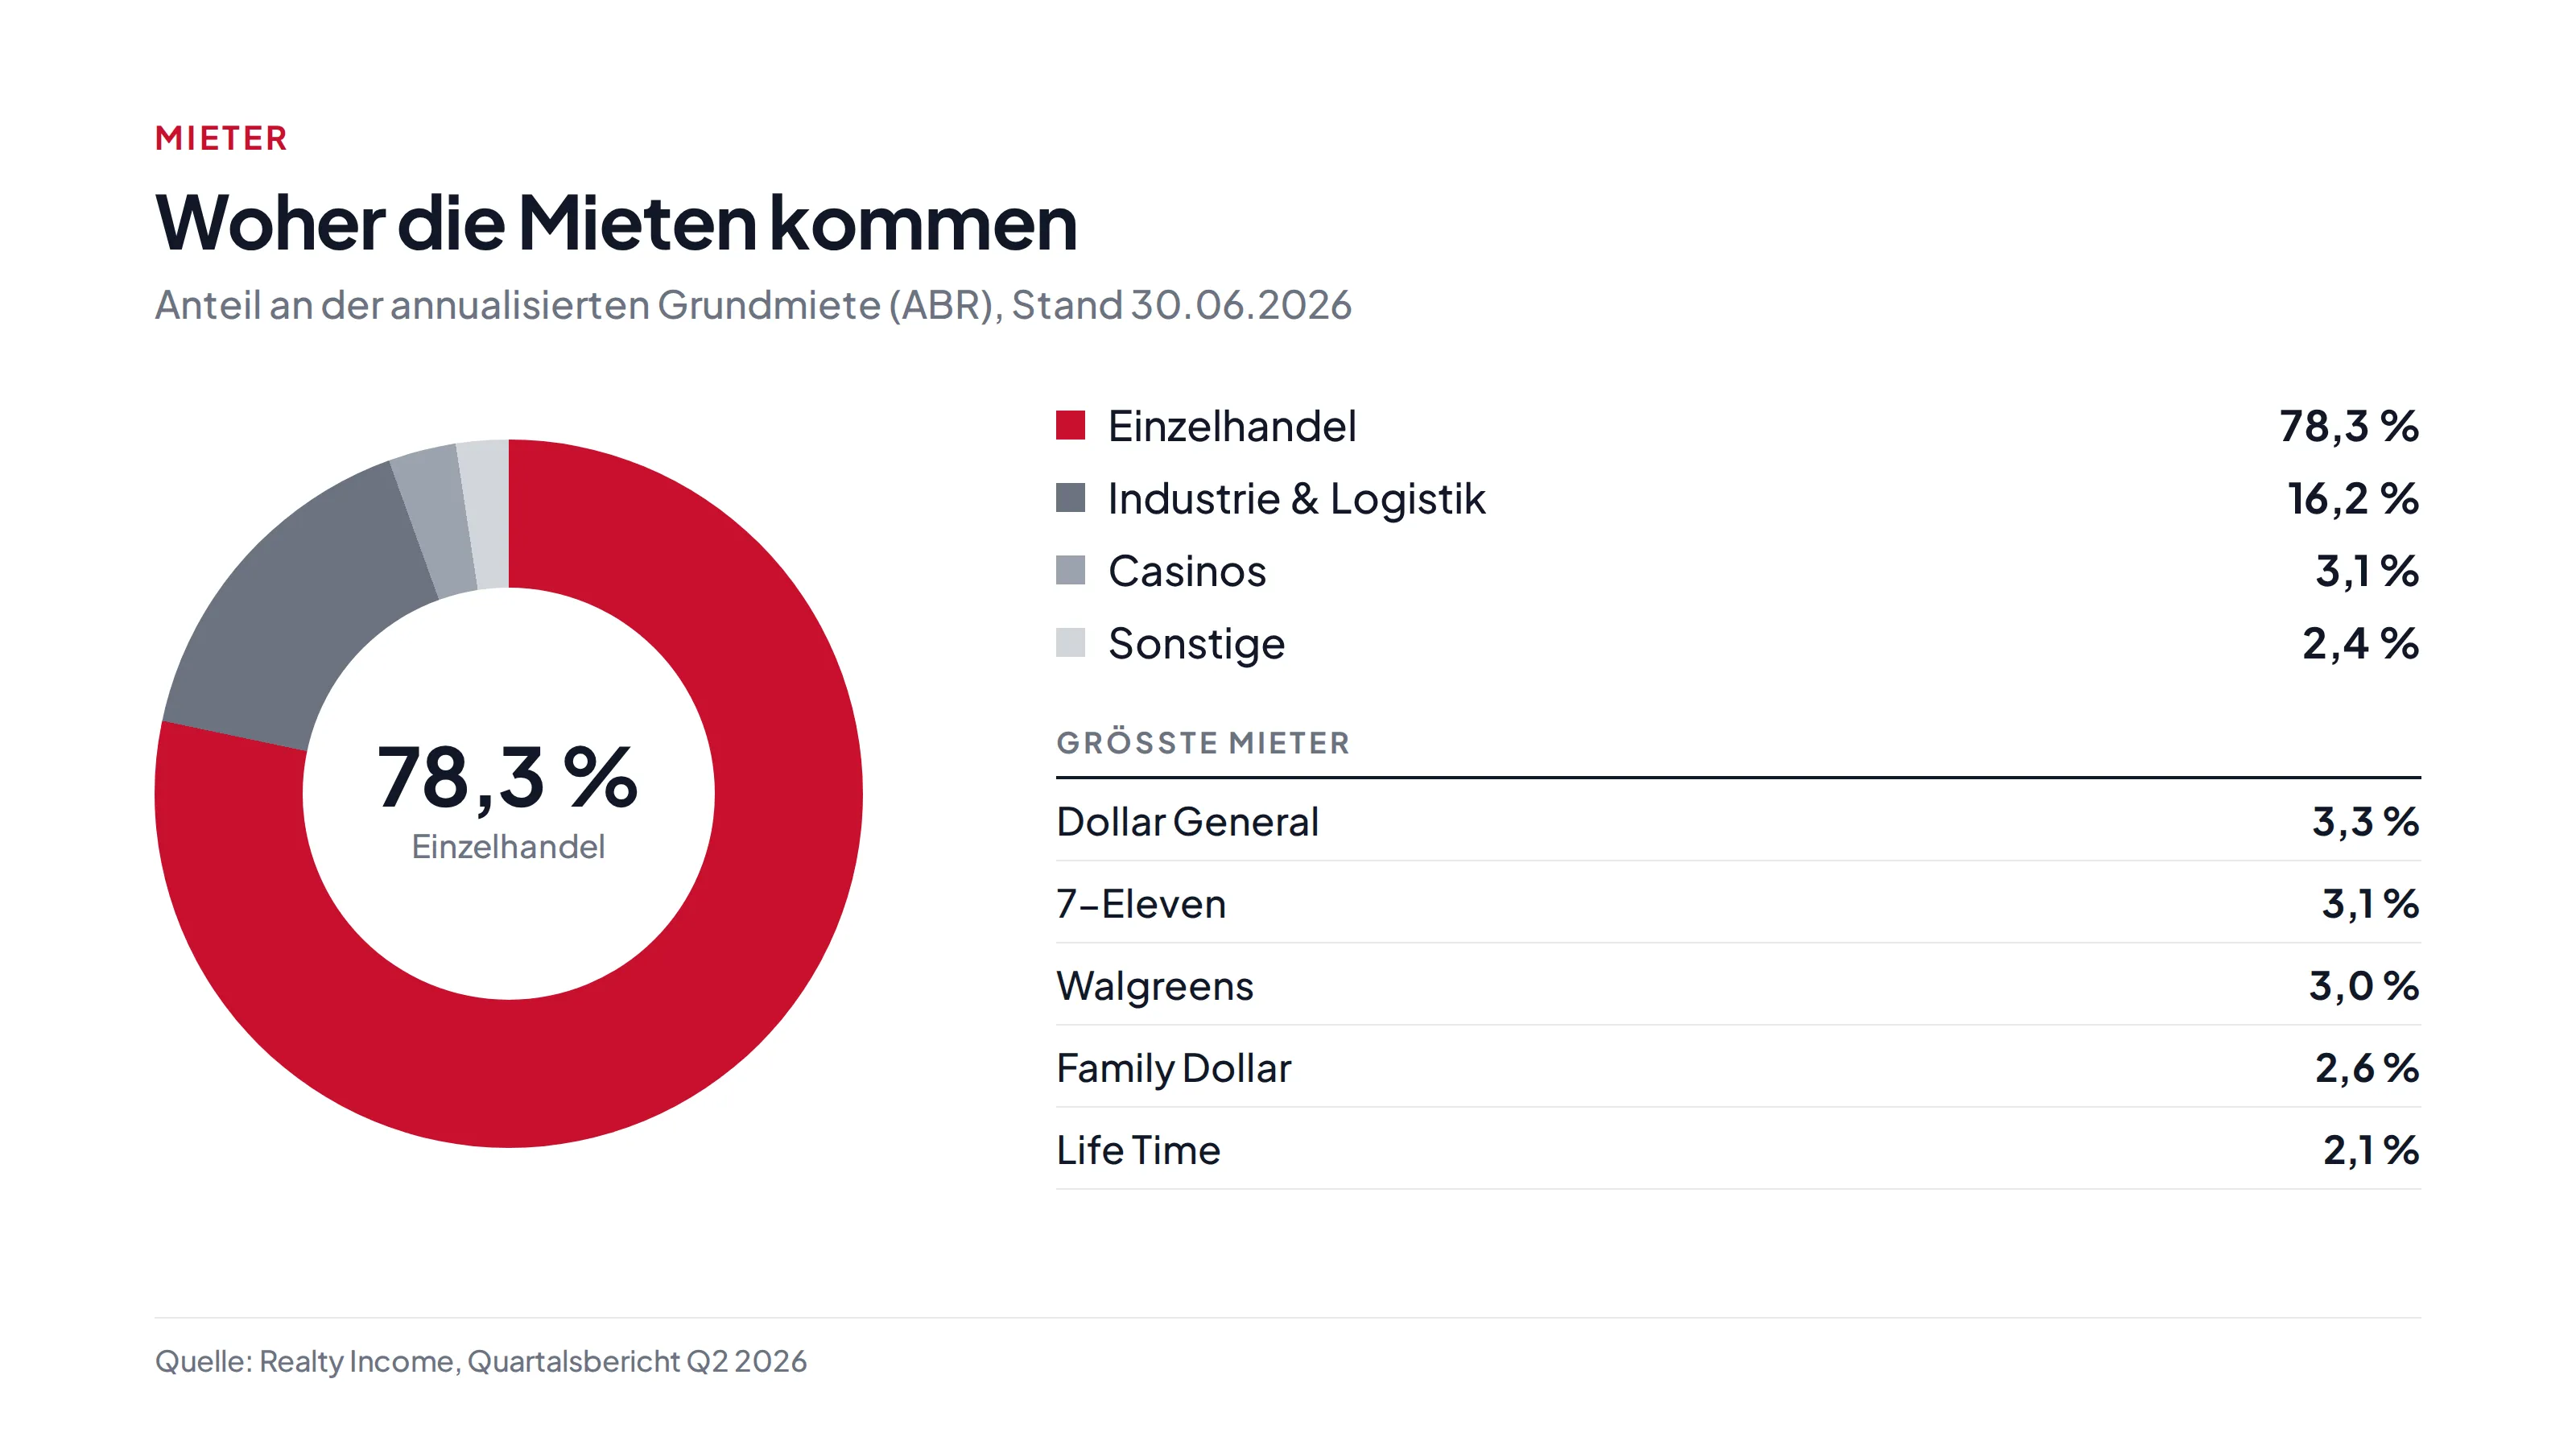
Die Mieten sind breit gestreut: Kein Mieter steht für mehr als 3,3 % der Grundmiete, die 20 größten zusammen für 34,8 %. Die wichtigsten Branchen sind Lebensmittelhandel (11,1 %), Convenience-Stores (9,4 %), Baumärkte (6,4 %) und Discounter (6,0 %). Mieter mit Investment-Grade-Rating stehen für 34,3 % der Mieten.
Der Einzelhandelsanteil von fast 80 % klingt nach Online-Risiko. In der Praxis sind es aber überwiegend Geschäfte, die schwer durch Online-Handel zu ersetzen sind: Lebensmittel, Tankstellen-Shops, Werkzeug, Fitness. Dass das funktioniert, zeigt die Wiedervermietung: Bei auslaufenden Verträgen erzielte Realty Income im zweiten Quartal 2026 im Schnitt 102,7 % der bisherigen Miete.
Die Zahlen zum zweiten Quartal 2026
| Kennzahl | Q2 2026 | Q2 2025 |
|---|---|---|
| Umsatz | 1.547,7 Mio. $ | 1.410,4 Mio. $ |
| AFFO je Aktie | 1,09 $ | 1,05 $ |
| Vermietungsquote | 98,8 % | 98,6 % |
| Neu investiert | 2.567,8 Mio. $ | 1.171,2 Mio. $ |
| Anfangsrendite der Investitionen | 7,3 % | 7,2 % |
| Wiedervermietung (neue zu alter Miete) | 102,7 % | 103,4 % |
Der Umsatz stieg um 9,7 %, der AFFO je Aktie um 3,8 %. Im August hat Realty Income die Prognose für 2026 zum zweiten Mal angehoben: Erwartet werden jetzt 4,44 bis 4,45 $ AFFO je Aktie, nach 4,38 bis 4,42 $ im Februar. Das entspricht laut Unternehmen etwa 4 % Wachstum. Das geplante Investitionsvolumen stieg von rund 8 auf 10 Mrd. $.
Die Zahlen zum dritten Quartal kommen am 2. November 2026 nach US-Börsenschluss. Analysten erwarten im Schnitt rund 1,11 $ AFFO je Aktie, nach 1,08 $ im Vorjahresquartal.
Neue Wachstumsfelder
Realty Income ist längst nicht mehr nur Vermieter von Supermärkten. Drei Entwicklungen finde ich spannend:
- Rechenzentren: Im Juni 2026 kündigte Realty Income ein Gemeinschaftsunternehmen mit Cloud Capital für Rechenzentren in Nord-Virginia an – Gesamtvolumen über 6 Mrd. $, Realty Income hält 45 % und will bis zu 1,4 Mrd. $ investieren. Die Mietverträge laufen 15 bis 20 Jahre mit großen Cloud-Anbietern.
- Geld von Partnern statt neuer Aktien: Apollo hat sich mit 1 Mrd. $ an einem Teilportfolio beteiligt, der Staatsfonds GIC investiert in Logistik-Neubauten, und KKR soll 528 Mio. € für 49 % eines europäischen Portfolios zahlen. Dazu kommt ein eigener Immobilienfonds für institutionelle Anleger. Laut Management wurden 2026 bisher nur 18 % der Investitionen über neue Aktien finanziert, im Dreijahresschnitt waren es 47 %.
- Kredite und Vorzugskapital: Realty Income vergibt zunehmend Finanzierungen, etwa für Casino-Hotels in Las Vegas. Die Zusagen summieren sich auf 5,2 Mrd. $ bei Renditen von 7,7 bis 8,6 %.
Die Bilanz trägt das: Nettoverschuldung vom 5,4-Fachen des operativen Ergebnisses (EBITDAre), 91,8 % festverzinste Schulden zu durchschnittlich 3,84 %, Ratings A3 (Moody’s), A- (S&P) und seit August 2026 A (Fitch).
Die Bewertung: der Kern meiner These
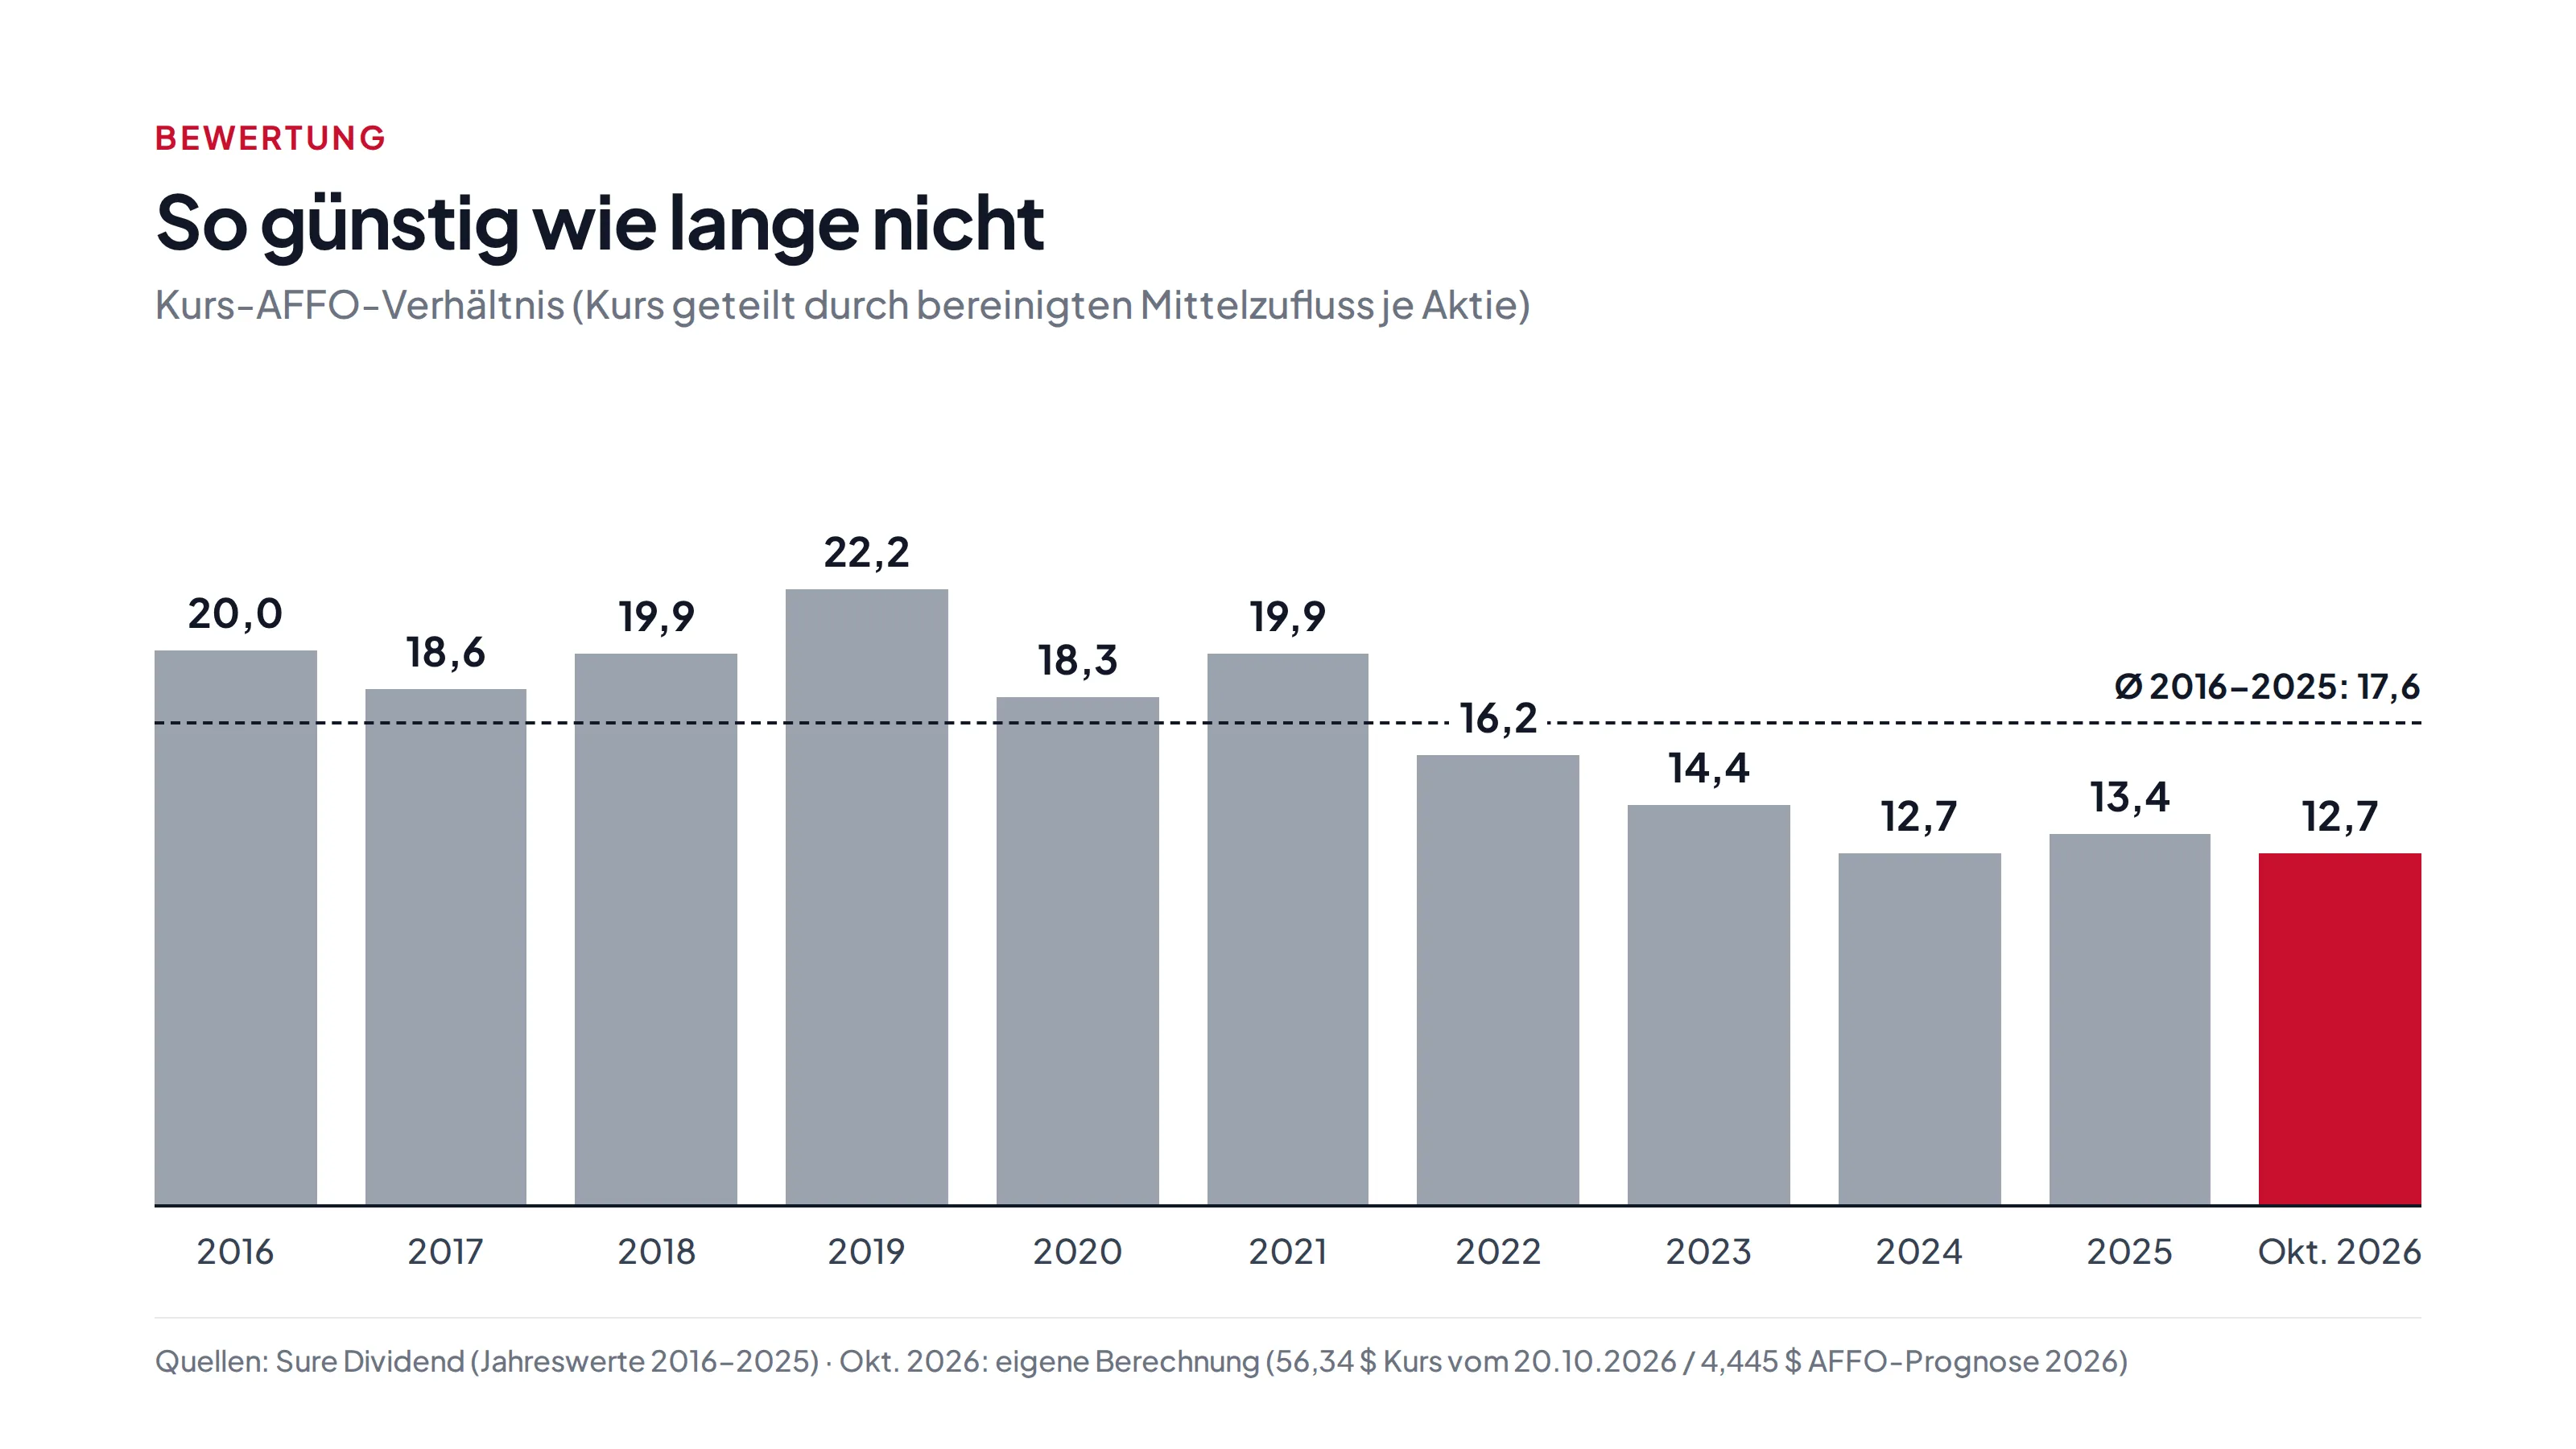
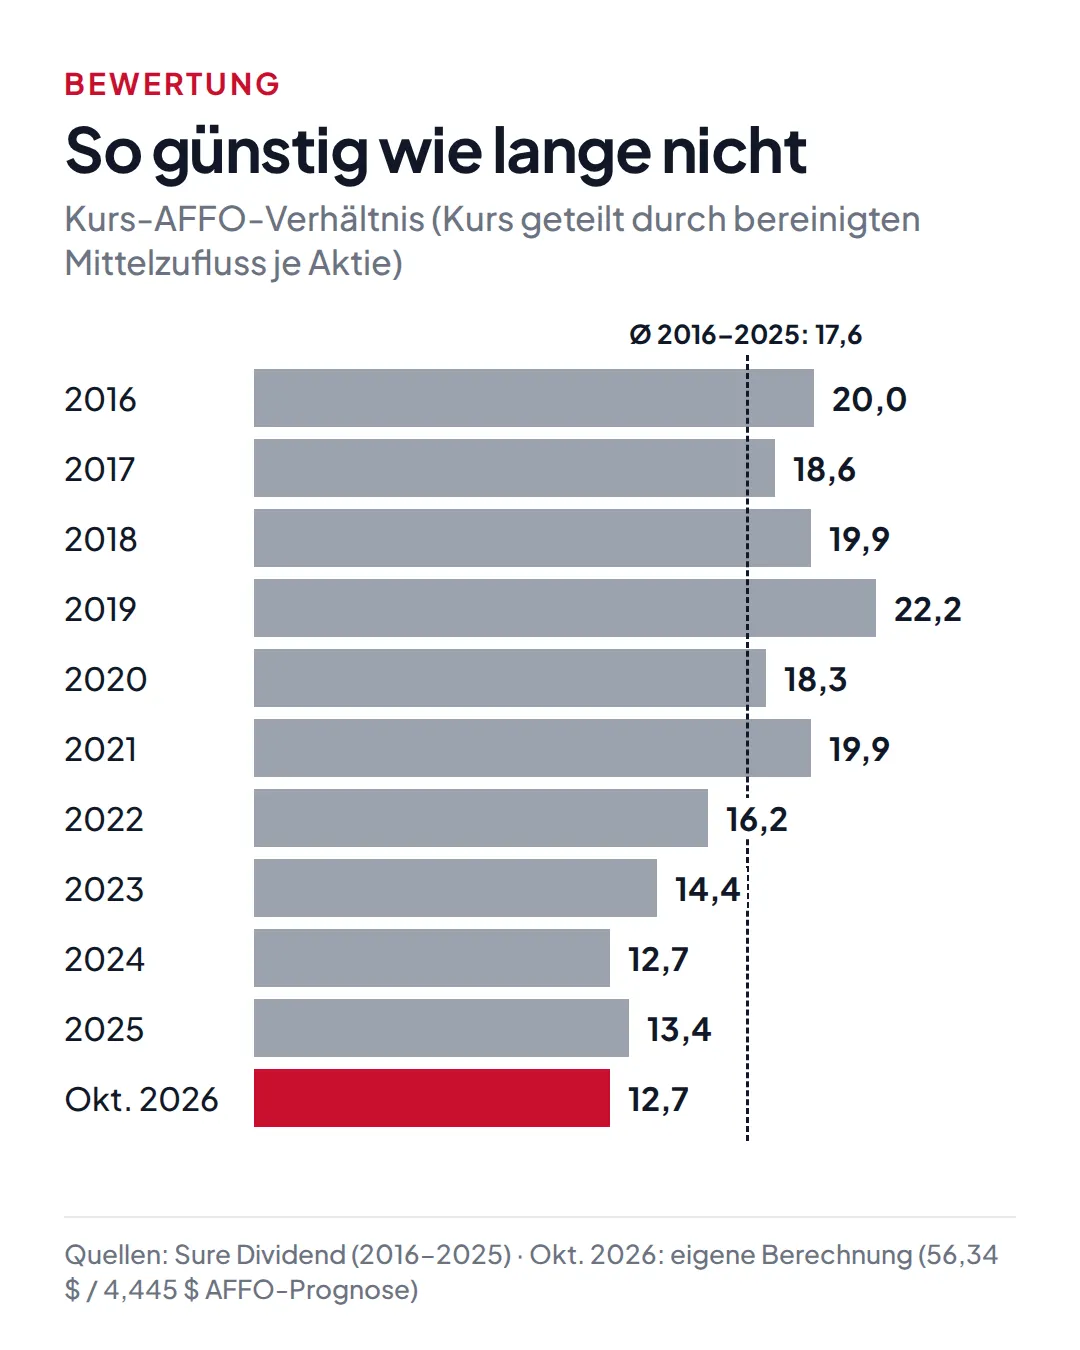
Bei REITs ist nicht das klassische Kurs-Gewinn-Verhältnis aussagekräftig, sondern das Verhältnis von Kurs zu AFFO, dem bereinigten Mittelzufluss je Aktie. Zum Kurs von 56,34 $ und der Prognose von 4,445 $ liegt es bei 12,7. Zwischen 2016 und 2021 bezahlten Anleger meist 18- bis 22-mal den AFFO. Anders ausgedrückt: Die Aktie bringt aktuell einen Mittelzufluss von 7,9 % des Kurses.
Auch im Vergleich mit anderen Net-Lease-REITs ist Realty Income nicht teuer (eigene Berechnung, Kurse vom 20.10.2026, aktuelle AFFO-Prognosen der Unternehmen):
| REIT | Kurs | Dividendenrendite | Kurs/AFFO 2026 |
|---|---|---|---|
| Realty Income (O) | 56,34 $ | 5,8 % | 12,7 |
| Agree Realty (ADC) | 67,08 $ | 4,9 % | 14,6 |
| W. P. Carey (WPC) | 64,19 $ | 5,9 % | 12,3 |
| Essential Properties (EPRT) | 25,76 $ | 5,0 % | 12,7 |
| NNN REIT (NNN) | 41,59 $ | 6,0 % | 11,6 |
Für mich ist das der entscheidende Punkt: Für ein Unternehmen mit A-Ratings, 98,8 % Vermietung und einer jahrzehntelangen Dividendenhistorie halte ich das 12,7-Fache des Mittelzuflusses für einen fairen bis günstigen Preis.
Was die Analysten sagen
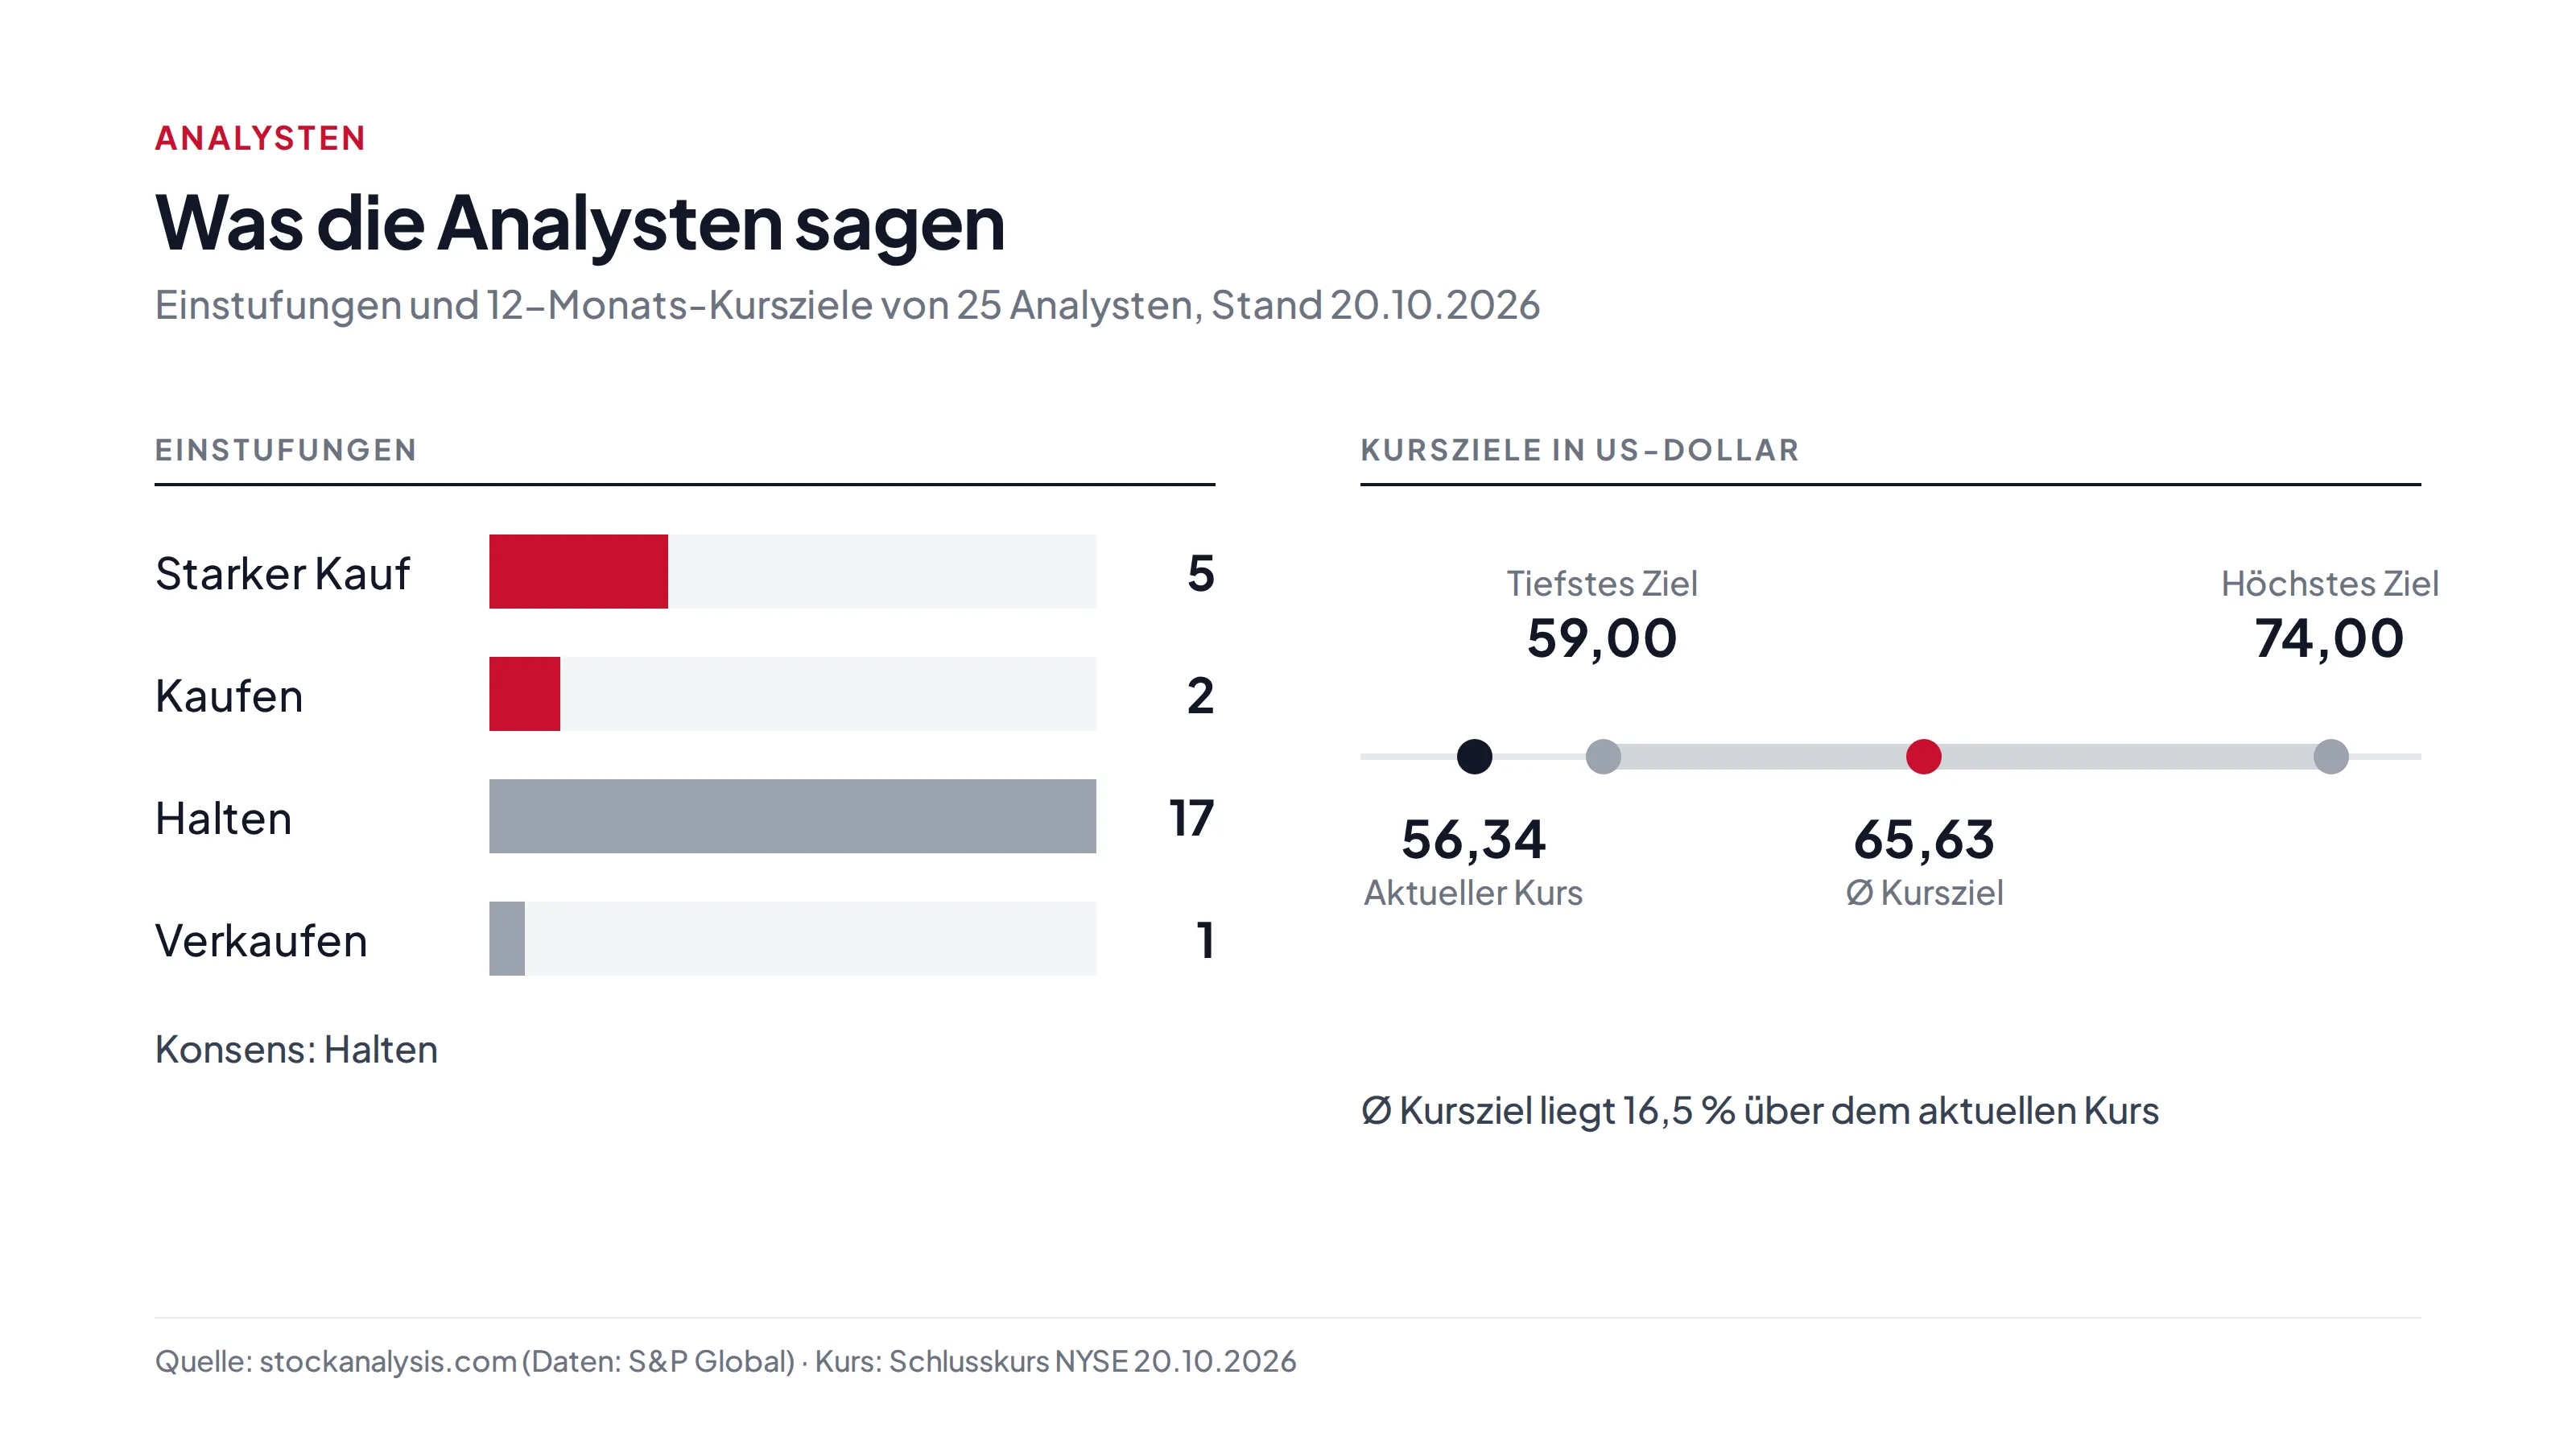
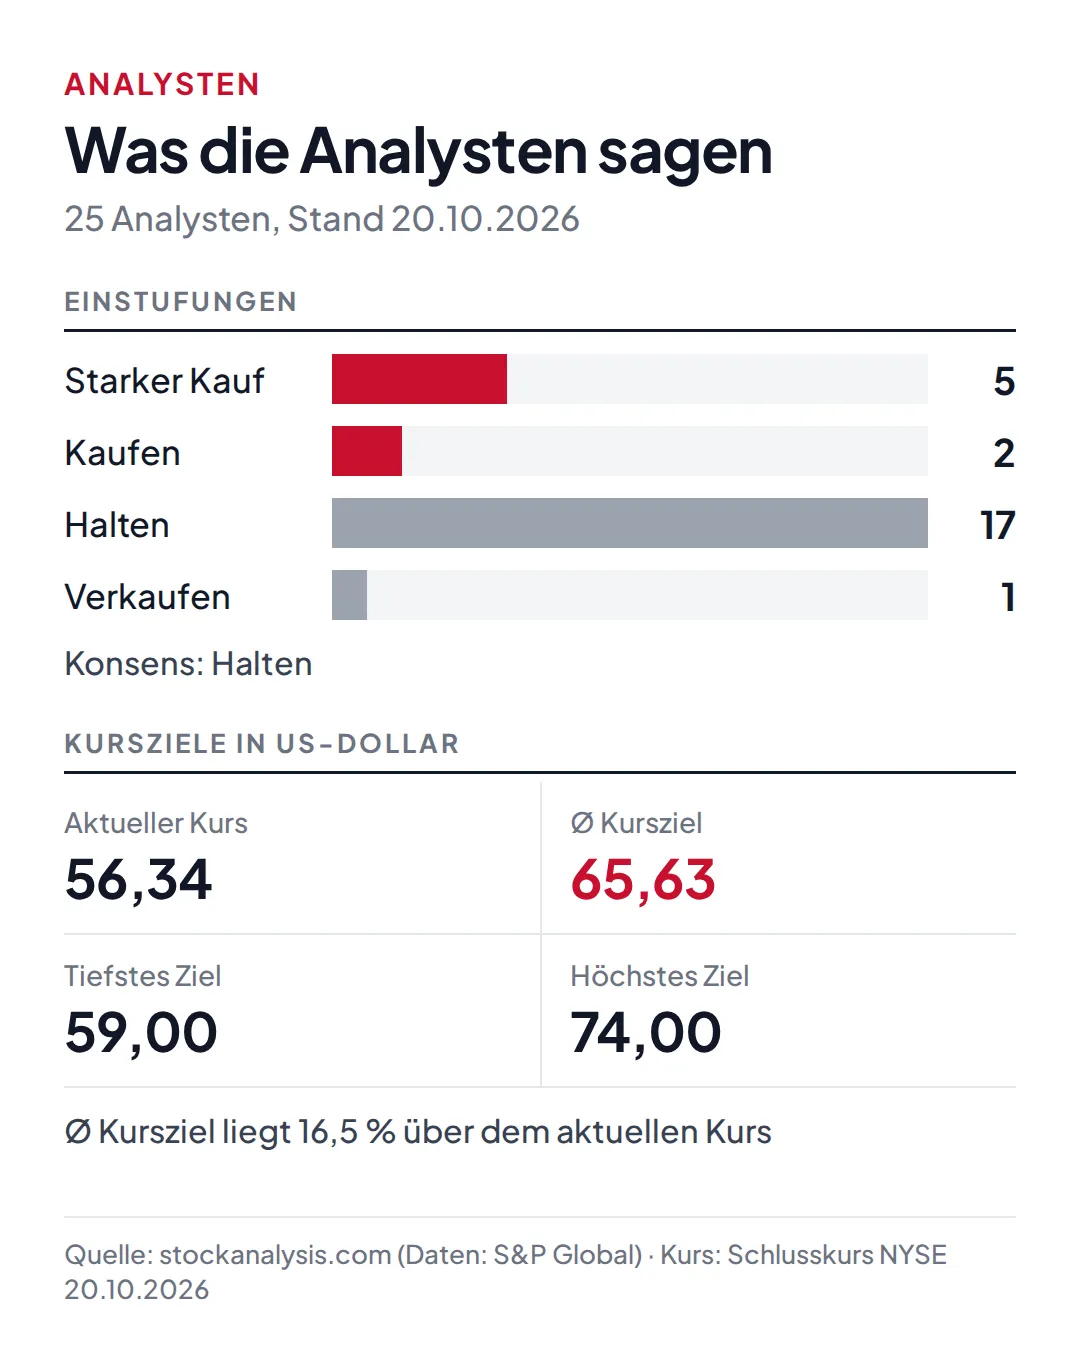
Die Wall Street ist zurückhaltender als ich. Von 25 Analysten raten laut S&P-Global-Daten 7 zum Kauf, 17 zum Halten und einer zum Verkauf. Das durchschnittliche Kursziel liegt bei 65,63 $, also 16,5 % über dem aktuellen Kurs. Kein einziges Kursziel liegt unter dem aktuellen Kurs: Das niedrigste beträgt 59 $, das höchste 74 $ (UBS, Kaufempfehlung).
Im September und Oktober haben allerdings viele Häuser ihre Kursziele gesenkt, darunter Barclays (auf 61 $), Wells Fargo (59 $), Mizuho (59 $) und Stifel (63,75 $, weiterhin Kaufen). Scotiabank hat die Aktie im September von „Sector Outperform“ auf „Sector Perform“ zurückgestuft. Die Senkungen fielen in eine Phase stark steigender Anleiherenditen, die REITs insgesamt belastet hat.
Chancen und Risiken
Spricht dafür
- Niedrige Bewertung: 12,7-faches AFFO statt rund 17,6 im Zehnjahresschnitt
- 5,8 % Dividendenrendite, monatlich ausgezahlt und gut gedeckt
- Prognose 2026 zweimal angehoben
- A-Ratings von Moody's, S&P und Fitch
- Breite Streuung über 1.798 Mieter und 92 Branchen
Spricht dagegen
- Hohe Zinsen machen Anleihen zur Konkurrenz
- Wenig organisches Wachstum, Dividende zuletzt nur rund 1 % höher
- Verwässerung durch neue Aktien
- Schwächere Mieter wie Walgreens und Family Dollar
- Wechselkursrisiko für Anleger in Euro
Die Risiken sind real, und ich will sie nicht kleinreden:
- Zinsen: Die Rendite zehnjähriger US-Staatsanleihen lag am 20. Oktober bei 5,12 %. Realty Income bietet damit nur noch 0,66 Prozentpunkte mehr Rendite als eine US-Staatsanleihe. Ende 2025 waren es noch 1,57 Prozentpunkte. Steigen die Zinsen weiter, kann der Kurs weiter fallen.
- Kapitalkosten: Realty Income wächst vor allem durch Zukäufe. Die finanziert das Unternehmen mit Schulden und neuen Aktien. Neue Investitionen brachten zuletzt 7,3 % Anfangsrendite. Liegt der Mittelzufluss je Aktie (7,9 % des Kurses) darüber, lohnen sich Zukäufe mit frischen Aktien kaum. Auch deshalb setzt das Management verstärkt auf Partnerkapital.
- Verwässerung: Die Zahl der Aktien stieg innerhalb eines Jahres um 3,4 %. Deshalb wuchs der AFFO insgesamt im zweiten Quartal um 7,9 %, je Aktie aber nur um 3,8 %.
- Mieter: Walgreens (3,0 % der Mieten) gehört seit August 2025 dem Finanzinvestor Sycamore, Family Dollar (2,6 %) wurde 2025 von Dollar Tree an Finanzinvestoren verkauft. Beide Mieter haben kein Investment-Grade-Rating.
- Langsames Wachstum: Die Mieten im Bestand steigen nur um 1,1 bis 1,3 % pro Jahr. Ohne Zukäufe wäre Realty Income ein sehr langsam wachsendes Unternehmen.
- Vergangene Rendite: In den letzten fünf Jahren brachte die Aktie inklusive Dividenden nur rund 5,6 % Gesamtrendite (eigene Berechnung). Langfristig sieht es besser aus: Seit dem Börsengang 1994 kommt Realty Income nach eigenen Angaben auf 13,3 % pro Jahr.
Steuern und Praxis für Anleger in Deutschland
Realty Income wird an der NYSE unter dem Kürzel O gehandelt, in Deutschland unter der ISIN US7561091049 bzw. WKN 899744. Die Dividende kommt monatlich in US-Dollar und wird von deutschen Banken meist automatisch in Euro umgerechnet.
- US-Quellensteuer: Für Privatanleger gilt das Doppelbesteuerungsabkommen mit 15 % Quellensteuer. Deutsche Banken wenden das meist automatisch an, bei manchen Brokern braucht es das Formular W-8BEN.
- Anrechnung: Die 15 % werden auf die deutsche Abgeltungsteuer angerechnet. Netto bleiben ohne Kirchensteuer etwa 74,5 % der Bruttodividende, sobald der Sparerpauschbetrag ausgeschöpft ist.
- Keine Teilfreistellung: Ein REIT ist eine Aktie, kein Fonds. Dividenden und Kursgewinne werden voll mit Abgeltungsteuer belegt.
- Kapitalrückzahlung: Nach US-Recht galten 33,63 % der Ausschüttungen 2025 als Kapitalrückzahlung. Ob und wie das in Deutschland steuerlich berücksichtigt wird, ist nicht eindeutig geregelt. Dazu solltest du im Zweifel eine Steuerberatung fragen.
Mehr zu REITs und anderen Wegen, in Immobilien zu investieren, findest du in meinem Ratgeber Immobilien als Geldanlage.
Mein Fazit
Realty Income ist für mich kein Kursraketen-Kandidat, sondern ein Einkommensbaustein: Das Unternehmen vermietet Immobilien an Tausende Mieter, kassiert langfristig planbare Mieten und reicht einen Großteil davon jeden Monat an die Aktionäre weiter. Dass der Kurs 2026 gefallen ist, liegt vor allem an den Zinsen – nicht daran, dass das Geschäft schlechter läuft. Im Gegenteil: Prognose angehoben, Vermietung hoch, Ratings verbessert.
Zum aktuellen Kurs bekommt man 5,8 % Dividendenrendite und zahlt mit dem 12,7-Fachen des Mittelzuflusses deutlich weniger als in den meisten Jahren zuvor. Selbst wenn der AFFO je Aktie künftig nur um 2 bis 3 % im Jahr wächst, ergibt das zusammen mit der Dividende rechnerisch eine Gesamtrendite, die ich für eine defensive Aktie attraktiv finde – vorausgesetzt, die Bewertung fällt nicht weiter. Das ist eine Modellüberlegung, keine Prognose.
Wer kurzfristig auf Kursgewinne setzt oder eine schnell wachsende Dividende sucht, ist bei Realty Income falsch. Wer ein Depot mit regelmäßigen Erträgen aufbauen will und Zinsschwankungen aushält, sollte sich die Aktie aus meiner Sicht zumindest genau ansehen.
Häufige Fragen
Wie oft zahlt Realty Income eine Dividende?
Jeden Monat. Die nächste Zahlung über 0,2715 $ je Aktie ist für den 13. November 2026 angekündigt, Stichtag ist der 30. Oktober 2026.
Wie hoch ist die Dividendenrendite?
Zum Schlusskurs vom 20.10.2026 (56,34 $) und einer aufs Jahr gerechneten Dividende von 3,258 $ liegt sie bei 5,8 %. Sie schwankt mit dem Aktienkurs.
Wann kommen die nächsten Quartalszahlen?
Realty Income veröffentlicht die Zahlen zum dritten Quartal 2026 am 2. November 2026 nach US-Börsenschluss.
Muss ich das Formular W-8BEN ausfüllen?
Bei den meisten deutschen Banken nicht, sie ziehen automatisch nur 15 % US-Quellensteuer ab. Manche Broker verlangen das Formular. Ohne es werden 30 % einbehalten.
Was ist AFFO?
AFFO (Adjusted Funds From Operations) ist der bereinigte Mittelzufluss aus dem laufenden Geschäft. Er zeigt bei REITs besser als der Gewinn, wie viel Geld für Dividenden zur Verfügung steht, weil Abschreibungen auf Immobilien herausgerechnet werden.
Quellen
- Realty Income: Quartalsbericht Q2 2026 mit Zusatzinformationen, 05.08.2026
- Realty Income: Investorenpräsentation Q2 2026, August 2026
- Realty Income: Jahresbericht 2025 (10-K) und Dividendenmitteilungen vom 08.09. und 13.10.2026
- Analystendaten und Kurse: stockanalysis.com, Stand 20.10.2026
- Historische Bewertung 2016–2025: Sure Dividend, Mai 2026
- Rendite US-Staatsanleihen: U.S. Department of the Treasury
Kommentare
Noch keine Kommentare. Schreib gern den ersten!